Loading
Artikel Berkaitan




15 Okt 2026
Apa itu Lot Forex? Cara mengira saiz posisi?
Artikel Berkaitan
15 Okt 2026
Apa itu Lot Forex? Cara mengira saiz posisi?

TrustFinance
Nov 13, 2026
18 min read
10
Jika anda mempunyai akaun simpanan, anda sebenarnya sudah menggunakan faedah kimpalan (faedah kompaun) tanpa sedar. Bank Negara Thailand menjelaskan dalam halaman pengetahuan Satang STORY bahawa akaun simpanan secara amnya mengira faedah setiap hari, tetapi membayarnya 2 kali setahun pada bulan Jun dan Disember. Kemudian, faedah yang diperolehi akan digabungkan dengan prinsipal untuk mengira faedah bagi pusingan seterusnya. Secara ringkasnya, faedah mula menghasilkan faedahnya sendiri.
Ini mungkin kelihatan remeh, tetapi apabila masanya lebih lama, perbezaannya akan menjadi sangat ketara. Cuba fikirkan tentang jumlah 100,000 Baht pada kadar 5% setahun selama 30 tahun. Jika dikira menggunakan faedah mudah, pada akhirnya anda akan mendapat 250,000 Baht. Tetapi jika dikira menggunakan faedah kompaun setahun sekali, anda akan mendapat sekitar 432,194 Baht, walaupun pada kadar yang sama dan prinsipal yang sama (angka dikira untuk menerangkan prinsip, bukan pulangan produk apa pun).
Artikel ini akan membawa anda melihat bagaimana mekanisme ini berfungsi, formula pengiraannya, sekerap mana ia dikompaun barulah ada perbezaan, bagaimana Rule of 72 digunakan untuk menganggarkan masa, dan apa yang jarang diceritakan oleh orang lain iaitu sisi sebalik faedah kompaun yang bertindak terhadap hutang, yuran, dan kerugian dengan kesan yang sama kuatnya.
Ringkasan Pendek
|
Faedah kompaun (Compound Interest) ialah kaedah pengiraan faedah yang mengambil faedah yang telah diperolehi dan menambahkannya kepada prinsipal, menyebabkan asas yang digunakan untuk mengira faedah pada pusingan seterusnya menjadi semakin besar. Dalam halaman deposit faedah Bank Negara Thailand (BOT), ia dipanggil secara mudah sebagai "faedah atas faedah", yang mudah difahami dan menepati sasaran.
Orang Thai mencari istilah ini sama ada ditulis rapat atau di Jarang-jarangkan (ดอกเบี้ย ทบต้น / ดอกเบี้ยทบต้น), maksudnya adalah sama persis.
Katakan anda mendepositkan 100,000 Baht dan mendapat faedah 5% setahun. Pada tahun pertama, anda mendapat 5,000 Baht faedah, menjadikan jumlah keseluruhan 105,000 Baht. Pada tahun kedua, faedah dikira daripada 105,000 Baht, bukan 100,000 Baht, jadi anda mendapat 5,250 Baht. Lebihan 250 Baht inilah faedah yang terhasil daripada faedah tahun pertama.
Pada tahun-tahun berikutnya, kitaran ini berterusan. Faedah setiap tahun akan sentiasa menjadi sedikit lebih besar. Pada mulanya, perbezaan hampir tidak kelihatan, tetapi selepas 15 hingga 20 tahun, garisan graf akan mula melengkung ke atas dengan jelas kerana asas wang telah berkembang sehingga faedah tahunan menjadi beberapa kali ganda lebih besar daripada faedah tahun pertama.
Faedah mudah (Simple Interest), atau yang ramai panggil sebagai faedah tetap, dikira daripada jumlah prinsipal asal sepanjang masa tanpa menggabungkan faedah. Oleh itu, faedah setiap tahun adalah sama setiap tahun. Manakala bagi faedah kompaun, asasnya terus berkembang. Jadual ini membandingkan 100,000 Baht pada kadar 5% setahun, dikompaun setahun sekali.
| Tempoh Masa | Faedah Mudah (Baht) | Faedah Kompaun (Baht) | Perbezaan (Baht) |
|---|---|---|---|
| 1 tahun | 105,000 | 105,000 | 0 |
| 5 tahun | 125,000 | 127,628 | 2,628 |
| 10 tahun | 150,000 | 162,889 | 12,889 |
| 20 tahun | 200,000 | 265,330 | 65,330 |
| 30 tahun | 250,000 | 432,194 | 182,194 |
*Angka dikira untuk menerangkan prinsip, dibundarkan kepada Baht terdekat, belum menolak cukai atau yuran.*
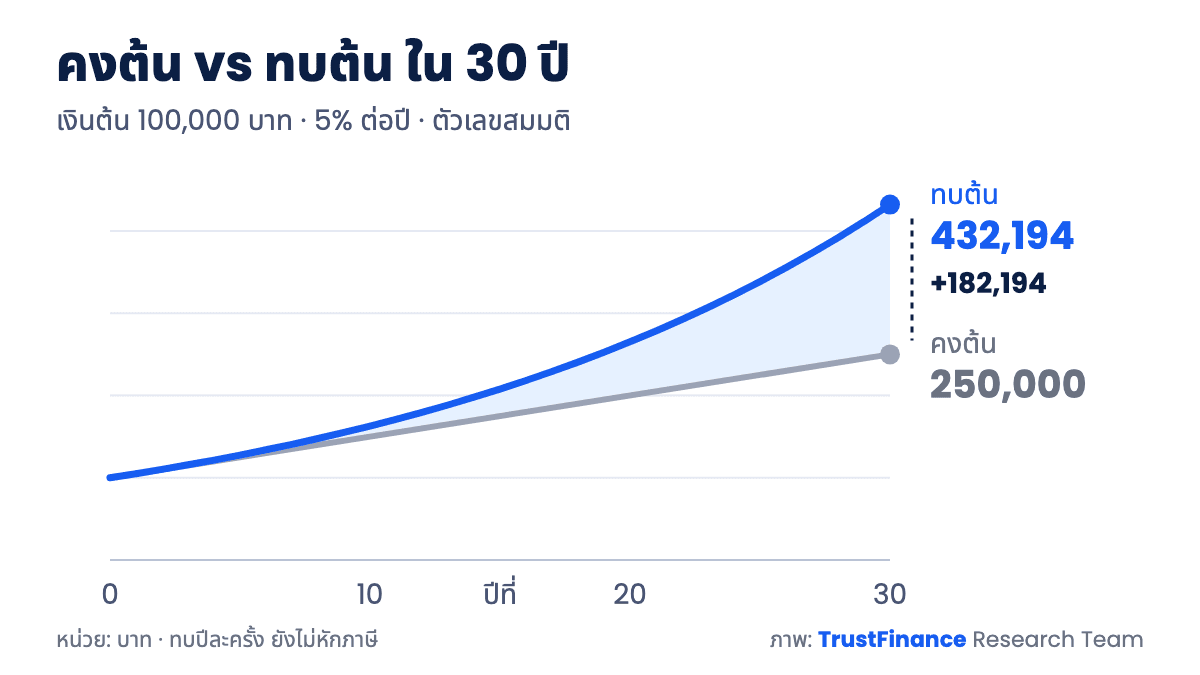
Rajah: 100,000 Baht pada 5% setahun, perbandingan faedah mudah vs faedah kompaun dalam masa 30 tahun · Sumber: Pengiraan oleh Pasukan Penyelidikan TrustFinance berdasarkan formula A = P(1 + r/n)^(nt) (angka andaian)
Perhatikan bahawa pada tahun pertama tiada perbezaan langsung. Hampir kesemua perbezaan berlaku pada fasa akhir. Inilah sebabnya mengapa orang selalu berkata faedah kompaun memerlukan masa.
Formula faedah kompaun yang biasa digunakan ditulis sebagai A = P(1 + r/n)^(nt). Ia kelihatan sukar, tetapi sebenarnya hanya ada lima pembolehubah.
Jika anda hanya ingin tahu jumlah faedah yang diperolehi, tolakkan P daripada A.
Formula: A = P(1 + r/n)^(nt) Cara mengira faedah kompaun langkah demi langkah menggunakan prinsipal 100,000 Baht, kadar 5% setahun, dikompaun setiap bulan selama 10 tahun (angka andaian)
|
Jumlah faedah selama 10 tahun adalah sekitar 64,701 Baht. Jika ditukar kepada kompaun setahun sekali, ia akan menjadi 162,889 Baht, berbeza kira-kira 1,812 Baht. Dalam Excel, taip =100000*(1+0.05/12)^(12*10) untuk mendapatkan jawapan yang sama.
Lebih kerap ia dikompaun, lebih cepat faedah dikembalikan sebagai prinsipal. Kadar sebenar yang diperolehi setahun (Kadar Peratusan Berkesan atau EAR) adalah sedikit lebih tinggi daripada kadar yang diiklankan. Jadual ini menggunakan 100,000 Baht pada 5% setahun selama 10 tahun.
| Kekerapan Kompaun | n setahun | Kadar Sebenar Setahun | Jumlah Akhir 10 Tahun (Baht) |
|---|---|---|---|
| Tahunan | 1 | 5.000% | 162,889 |
| Separuh tahun | 2 | 5.063% | 163,862 |
| Suku tahun | 4 | 5.095% | 164,362 |
| Bulanan | 12 | 5.116% | 164,701 |
| Harian | 365 | 5.127% | 164,866 |
*Angka dikira untuk menerangkan prinsip, bukan kadar bagi mana-mana produk.*
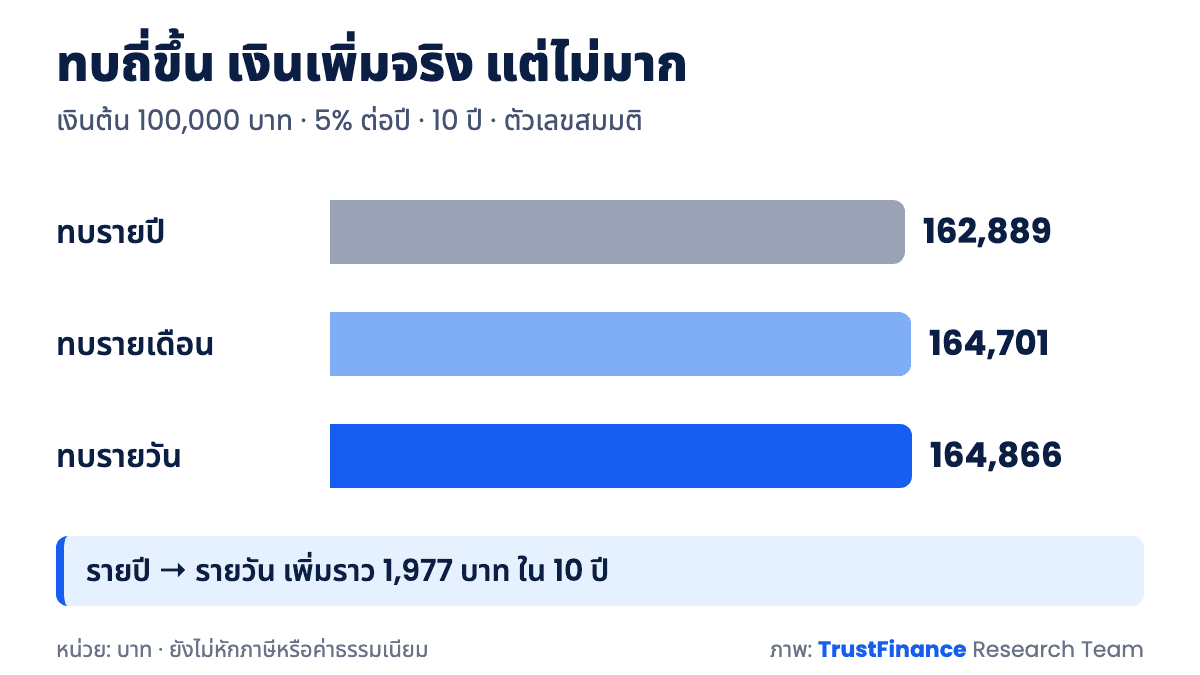
Rajah: Jumlah akhir 10 tahun apabila dikompaun tahunan, bulanan, dan harian · Sumber: Pengiraan oleh Pasukan Penyelidikan TrustFinance berdasarkan formula A = P(1 + r/n)^(nt) (angka andaian)
Daripada tahunan kepada harian, wang bertambah kira-kira 1,977 Baht dalam masa sepuluh tahun. Ia mempunyai kesan sebenar tetapi tidak mengubah keadaan secara drastik. Faktor yang lebih mengubah hasil adalah kadar faedah dan tempoh masa. Apabila membandingkan dua tawaran, anda harus membandingkan kadar sebenar yang diperolehi setahun dan bukannya hanya melihat nombor yang diiklankan.
Dalam kehidupan sebenar, kebanyakan orang tidak mendepositkan satu jumlah sekaligus dan membiarkannya, tetapi menabung secara ansuran setiap bulan. Dalam kes ini, formula nilai masa depan bagi suatu siri bayaran (Anuiti) digunakan, iaitu FV = C x [(1 + i)^N - 1] / i di mana C ialah jumlah yang dimasukkan setiap tempoh, i ialah kadar setiap tempoh (kadar tahunan dibahagi 12 jika bulanan), dan N ialah jumlah keseluruhan tempoh.
Formula Simpanan Berkala: FV = C x [(1 + i)^N - 1] / i Contoh pengiraan: Menabung 5,000 Baht sebulan pada 4% setahun, dikompaun setiap bulan selama 15 tahun, akan menghasilkan i = 0.04/12 dan N = 180 tempoh. Jumlah akhir adalah sekitar 1,230,452 Baht daripada jumlah yang dimasukkan sendiri sebanyak 900,000 Baht. Selebihnya sekitar 330,452 Baht adalah faedah yang terkumpul dan dikompaun dari semasa ke semasa (angka andaian, belum menolak cukai). Jika terdapat jumlah prinsipal permulaan sekali, kirakan kedua-dua bahagian secara berasingan dan kemudian gabungkannya: bahagian prinsipal menggunakan formula utama, manakala bahagian simpanan bulanan menggunakan formula ini. |
Dalam Excel, terdapat fungsi FV yang boleh digunakan secara langsung dengan menaip =FV(0.04/12, 180, -5000) untuk mendapatkan nombor yang sama. Letakkan tanda minus di hadapan simpanan kerana Excel menganggapnya sebagai wang yang dibayar keluar dari poket.
Rule of 72 ialah jalan pintas untuk menganggarkan berapa tahun wang akan meningkat dua kali ganda. Anda hanya perlu membahagikan 72 dengan kadar pulangan tahunan (masukkan sebagai nombor peratusan, bukan perpuluhan). Contohnya, pulangan 6% setahun, 72 bahagi 6 sama dengan 12 tahun.
| Kadar Tahunan | Rule of 72 (Tahun) | Pengiraan Sebenar Kompaun Tahunan (Tahun) |
|---|---|---|
| 2% | 36.0 | 35.0 |
| 4% | 18.0 | 17.7 |
| 6% | 12.0 | 11.9 |
| 8% | 9.0 | 9.0 |
| 12% | 6.0 | 6.1 |
*Nilai sebenar dikira daripada ln(2) dibahagi ln(1 + r).*
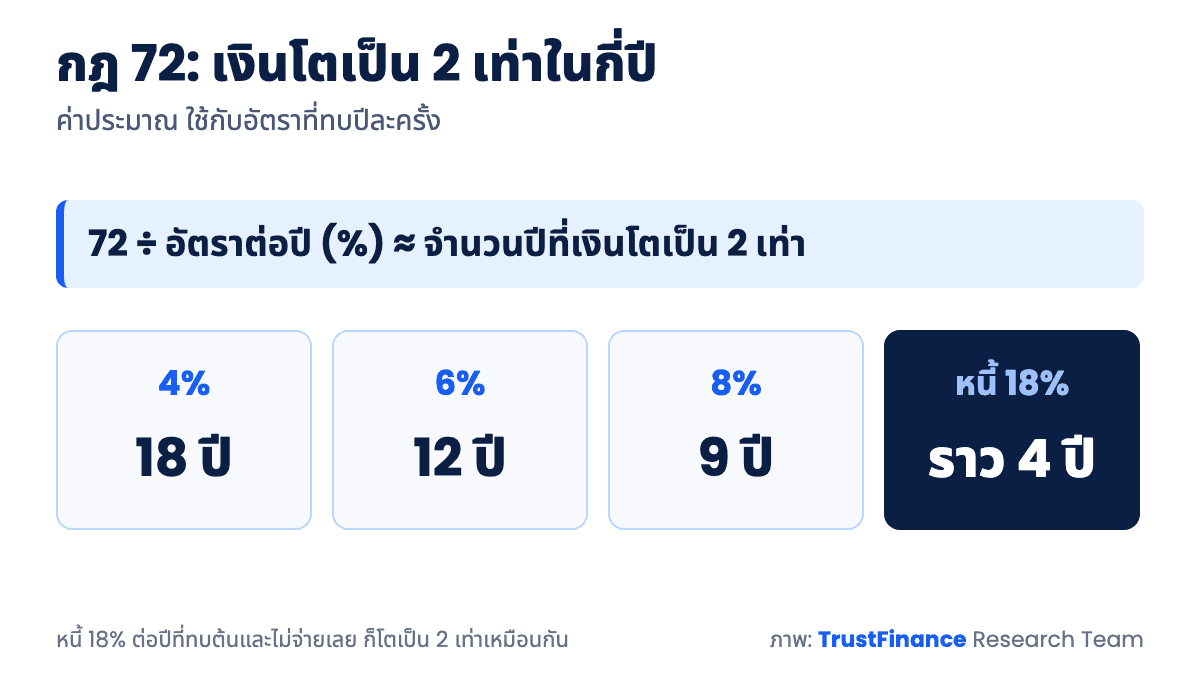
Rajah: Rule of 72 untuk menganggarkan bilangan tahun wang menjadi dua kali ganda · Sumber: Pengiraan oleh Pasukan Penyelidikan TrustFinance berdasarkan Rule of 72 (anggaran nilai)
Untuk julat kadar 4 hingga 10%, peraturan ini mempunyai ralat kurang daripada setengah tahun, menjadikannya mudah digunakan untuk anggaran di kepala. Walau bagaimanapun, jika kadarnya terlalu rendah atau terlalu tinggi, ralat akan menjadi lebih besar. Satu lagi sudut pandangan yang berguna ialah menggunakannya secara songsang: hutang yang mengenakan faedah 18% setahun secara kompaun dan tidak dibayar langsung akan meningkat dua kali ganda dalam masa kira-kira 4 tahun.
Peraturan yang sama juga boleh digunakan untuk melihat inflasi. Jika harga barangan meningkat secara purata 3% setahun, harga barang akan menjadi dua kali ganda dalam masa kira-kira 24 tahun (nilai sebenar kira-kira 23.4 tahun). Atau dilihat dari sudut lain, wang tunai yang dibiarkan begitu sahaja hanya akan dapat membeli separuh daripada barang dalam tempoh masa yang sama. Angka ini membantu menunjukkan mengapa menyimpan wang tanpa mendapat sebarang pulangan juga mempunyai kos tersembunyi.
Satu lagi perkara yang perlu diketahui ialah Rule of 72 terutamanya digunakan untuk kadar yang dikompaun setahun sekali. Jika dikompaun setiap bulan atau setiap hari, wang akan menjadi dua kali ganda lebih cepat daripada yang dinyatakan oleh peraturan. Oleh itu, sesetengah buku menggunakan nombor 69 atau 70 untuk kes kompaun yang kerap. Tetapi untuk anggaran di kepala, nombor 72 lebih mudah dibahagikan.
Faedah kompaun bukan sahaja wujud dalam buku matematik. Ia tertanam dalam perkhidmatan kewangan yang kita gunakan setiap hari, di sebelah yang menjana wang untuk kita dan juga di sebelah yang mengutip wang daripada kita.
Menurut halaman pengetahuan faedah deposit simpanan Bank Negara Thailand, faedah simpanan dikira setiap hari dan dibayar setiap 6 bulan. Faedah yang telah dibayar menjadi prinsipal pusingan baharu. Dalam formula, ini boleh dibandingkan dengan n = 2. Jika kita tidak mengeluarkan faedahnya, wang itu akan dikompaun dengan sendiri tanpa perlu melakukan apa-apa tambahan. Tetapi jika kita mengeluarkan faedah untuk dibelanjakan setiap separuh tahun, hasilnya akan lebih hampir kepada faedah mudah. Satu lagi perkara yang dinyatakan oleh halaman yang sama ialah jika jumlah faedah simpanan daripada semua akaun di bank yang sama melebihi 20,000 Baht dalam tahun taksiran, bank akan memotong cukai pegangan sebanyak 15%. Cukai ini mengecilkan asas yang digunakan untuk kompaun. Manakala bagi akaun yang memberikan kadar berbeza mengikut julat jumlah wang, ia mempunyai cara pengiraannya tersendiri, yang boleh dilihat dalam cara mengira faedah deposit bertingkat.
Kebanyakan bon membayar faedah secara berkala. Jika kita menerima faedah dan membelanjakannya habis, jumlah itu tidak akan dikompaun lagi. Tetapi jika kita mengambil faedah itu untuk membeli bon atau mendepositkannya semula, faedah kompaun berlaku daripada keputusan kita sendiri. Konsep yang sama digunakan untuk dana mutual yang tidak membayar dividen, yang mengekalkan keuntungan dalam nilai unit amanah, atau menggunakan dividen saham untuk membeli lebih banyak saham. Perbezaan penting ialah pulangan dana dan saham turun naik, bukan kadar tetap seperti deposit. Oleh itu, angka dalam formula hanyalah gambaran andaian, bukan sesuatu yang pasti akan diperolehi.
Di sebelah hutang, prinsip yang sama mula bertindak terhadap kita. Jika kontrak menetapkan bahawa faedah tertunggak ditambah ke dalam jumlah yang digunakan untuk mengira faedah tempoh seterusnya, jumlah hutang akan berkembang secara kompaun. Cara pengiraan faedah untuk setiap jenis pinjaman adalah berbeza, jadi anda harus membaca syarat dalam kontrak anda sendiri untuk melihat dari jumlah mana ia dikira. Perkara yang terpakai untuk semua jenis ialah: lebih lama anda membiarkan baki tertunggak, lebih banyak jumlah faedah yang perlu dibayar.
Amaran: Bayangkan situasi sebaliknya daripada contoh deposit. Jika hutang 50,000 Baht dikenakan faedah 15% setahun secara kompaun dan tidak dibayar langsung, selepas 5 tahun jumlahnya akan menjadi kira-kira 100,568 Baht, atau hampir dua kali ganda (angka andaian untuk menerangkan prinsip, bukan kadar bagi mana-mana pinjaman sebenar). Inilah sebabnya mengapa membayar hanya bayaran minimum untuk tempoh yang lama menyebabkan jumlah hutang berkurangan lebih perlahan daripada yang dijangkakan. |
Kebanyakan artikel mengenai topik ini hanya menceritakan sisi wang yang berkembang, tetapi set matematik yang sama juga terpakai kepada perkara yang memakan wang kita.
Harga barangan juga meningkat secara kompaun. Jika purata inflasi adalah 3% setahun selama 10 tahun, barang yang dulunya berharga 100 Baht akan menjadi kira-kira 134 Baht. Jika deposit memberikan 1.5% setahun dalam tempoh yang sama, 100,000 Baht akan berkembang menjadi kira-kira 116,054 Baht, tetapi kuasa beli sebenar berbanding hari pertama hanya tinggal kira-kira 86,355 Baht sahaja (angka andaian untuk penjelasan). Sesiapa yang masih tidak pasti bagaimana inflasi diukur boleh membaca asasnya di apakah itu inflasi dan konsep penyusunan portfolio dalam bagaimana melabur untuk menewaskan inflasi.
Yuran tahunan akan dipotong daripada pulangan setiap tahun. Kesannya juga dikompaun. Bandingkan 100,000 Baht selama 30 tahun: jika anda mendapat bersih 6% setahun, jumlah akhirnya adalah sekitar 574,349 Baht. Tetapi jika terdapat yuran 1% setahun sehingga baki bersih 5%, jumlah akhirnya hanya tinggal kira-kira 432,194 Baht, hilang kira-kira 142,155 Baht atau kira-kira satu perempat daripada jumlah akhir (angka andaian). Apabila melihat produk kewangan, yuran tahunan harus sentiasa diambil kira dalam formula.
Kerugian juga bertindak secara berganda, tetapi ke arah sebaliknya. Jika portfolio 100,000 Baht susut 50% kepada 50,000 Baht, untuk kembali kepada 100,000 Baht anda perlukan keuntungan 100%, bukan 50%, kerana asasnya telah menjadi lebih kecil.
| Kerugian | Keuntungan yang Diperlukan untuk Kembali ke Titik Asal |
|---|---|
| 10% | 11.1% |
| 20% | 25.0% |
| 30% | 42.9% |
| 50% | 100.0% |
| 75% | 300.0% |
Angka ini menerangkan mengapa pedagang mementingkan pengehadan kerugian bagi setiap perdagangan. Lebih dalam kejatuhannya, lebih curam jalan untuk pulih. Butiran mengenai kawalan saiz risiko setiap perdagangan boleh dibaca di Pengurusan Wang (Money Management).
|
Artikel ini disediakan untuk tujuan pendidikan am sahaja, bukan sebagai nasihat pelaburan peribadi, dan tiada jaminan pulangan diberikan. Pedagang harus mengkaji maklumat tambahan dan menilai risiko sendiri sebelum membuat sebarang keputusan. |
Ia adalah faedah yang dikira daripada prinsipal ditambah faedah yang telah terkumpul, bukan hanya daripada prinsipal asal sahaja, menyebabkan faedah setiap pusingan menjadi semakin besar. Jika faedah tidak dikeluarkan untuk dibelanjakan, kesannya akan menjadi sangat ketara apabila tempoh masa memanjang hingga sedekad atau lebih.
Jika dikompaun setahun sekali, formula akan menjadi A = P(1 + r)^t. Contohnya, 50,000 Baht pada 4% setahun selama 10 tahun mendapat 50,000 x (1.04)^10 yang mana kira-kira 74,012 Baht. Jika dikompaun lebih daripada sekali setahun, gunakan formula penuh yang mempunyai n.
Pada kadar dan tempoh masa yang sama, faedah kompaun sentiasa menghasilkan lebih banyak atau sama. Tahun pertama akan menjadi sama jika dikompaun setahun sekali. Selepas itu, faedah kompaun akan mendahului dengan lebih jauh setiap tahun. Tetapi bagi peminjam, pengiraan secara kompaun bermaksud membayar jumlah faedah yang lebih tinggi.
Ia cukup tepat untuk dianggarkan di kepala apabila kadar berada di sekitar 4 hingga 12% setahun, dengan ralat kurang daripada setengah tahun daripada nilai sebenar. Pada kadar yang sangat rendah, Rule of 72 akan memberikan nombor masa yang lebih lama sedikit daripada realiti, contohnya pada 2%, peraturan menyatakan 36 tahun manakala nilai sebenar adalah kira-kira 35 tahun.
DCA ialah melabur jumlah wang yang sama secara berkala, manakala faedah kompaun ialah membenarkan pulangan dikembalikan sebagai prinsipal. Kedua-dua perkara ini boleh digunakan bersama. Jika anda melabur secara konsisten dan membiarkan pulangan terkumpul, anda mesti ingat bahawa aset dengan harga yang tidak menentu tidak memberikan pulangan tetap seperti dalam formula.
Tidak begitu ketara. Pada 5% setahun ke atas 100,000 Baht selama 10 tahun, bulanan menghasilkan kira-kira 164,701 Baht manakala harian menghasilkan kira-kira 164,866 Baht, berbeza kira-kira 165 Baht. Kadar faedah dan masa mempunyai kesan yang lebih besar berbanding kekerapan.
Kerana faedah setiap tahun dikira daripada asas yang telah terkumpul. Pada mulanya, asasnya masih kecil. Daripada contoh 100,000 Baht pada 5% setahun, sepuluh tahun pertama menghasilkan jumlah faedah kira-kira 62,889 Baht, tetapi sepuluh tahun terakhir (tahun ke-21 hingga ke-30) menghasilkan kira-kira 166,864 Baht walaupun kadarnya adalah sama. Ramai orang berputus asa di pertengahan jalan kerana melihat pulangan awal terlalu kecil, sedangkan tempoh pulangan yang besar masih belum tiba.
Faedah kompaun bukanlah satu sihir. Ia adalah pendaraban berulang bagi tiga perkara: kadar, kekerapan, dan masa, di mana masa mempunyai berat yang lebih besar daripada yang disangka oleh kebanyakan orang. Jumlah 100,000 Baht yang sama pada 5% setahun menghasilkan perbezaan hampir dua ratus ribu Baht antara faedah mudah dan faedah kompaun selepas 30 tahun. |
Tetapi set matematik yang sama juga terpakai kepada hutang, yuran, inflasi, dan kerugian. Oleh itu, memahami perkara ini bukan sekadar mengetahui berapa banyak wang yang akan berkembang, tetapi juga mengetahui apa yang sedang dikompaun dan senyap-senyap memakan wang anda. Cuba masukkan nombor anda sendiri ke dalam formula, dan anda akan melihat gambaran yang lebih jelas daripada membaca contoh orang lain.
TrustFinance
TrustFinance helps financial companies build credibility and traders make safer choices through verified profiles, authentic reviews, and research-driven insights.