Loading
什麼是複利、計算公式、新台幣範例與 72 法則

TrustFinance
11月 13, 2026
28 min read
13
如果您有儲蓄帳戶,其實您已經在不知不覺中使用複利了。泰國銀行(Bank of Thailand)在「Satang STORY」知識專頁中解釋,一般儲蓄帳戶每天計算利息,但每年支付兩次(分別在 6 月和 12 月)。接著,所獲得的利息會被併入本金中,用來計算下一週期的利息。簡單來說,就是利息開始能生出利息了。
聽起來似乎是件小事,但只要時間拉長,差異就會非常明顯。試想 100,000 泰銖的本金,以年利率 5% 計算,持續 30 年。如果採用單利計算,期滿可得 250,000 泰銖;但如果每年複利一次,大約可獲得 432,194 泰銖,儘管利率和本金都完全相同。(計算數字僅為說明原理之用,並非代表任何產品的實際報酬率)
本文將帶領各位了解這個機製是如何運作的、計算公式為何、複利頻率要多高才會有差異、72 法則該如何用來估算時間,以及許多人較少談論的一面:複利的反向作用,它對債務、手續費和虧損的作用力同樣強大。
一分鐘讀懂複利總結
重點摘要
|
什麼是複利?
複利(Compound Interest)是一種計算利息的方法,將已經獲得的利息加回本金中,使得下一個計算周期的基礎金額變得越來越大。泰國銀行存款利息專頁上將其簡單稱為「利息的利息」,這非常易於理解且切中核心。
泰國人搜尋這個詞時,無論是連在一起寫還是分開寫「ดอกเบี้ย ทบต้น」,其含義都完全相同。
利息的利息是如何運作的?
假設存款 100,000 泰銖,年利率 5%,第一年獲得 5,000 泰銖利息,總額變為 105,000 泰銖。第二年的利息是以 105,000 泰銖來計算,而不是 100,000 泰銖,因此獲得了 5,250 泰銖的利息。這多出來的 250 泰銖,就是從第一年利息中所產生的利息。
隨後的幾年也是如此循環,每年的利息總是會比前一年稍微多一點。初期幾乎看不出差異,但經過 15 到 20 年後,曲線會開始明顯陡峭上升,因為本金基數已經成長到讓每年的利息達到第一年利息的好幾倍。
單利 vs. 複利:有何不同?
單利(Simple Interest)或許多人稱為固定利率,始終根據最初的本金來計算,不會把利息滾入本金,因此每年的利息金額年年相同。而複利則會讓基數持續成長。下表比較了 100,000 泰銖、年利率 5%、每年複利一次的情況:
| 期間 | 單利(泰銖) | 複利(泰銖) | 價差(泰銖) |
|---|---|---|---|
| 1 年 | 105,000 | 105,000 | 0 |
| 5 年 | 125,000 | 127,628 | 2,628 |
| 10 年 | 150,000 | 162,889 | 12,889 |
| 20 年 | 200,000 | 265,330 | 65,330 |
| 30 年 | 250,000 | 432,194 | 182,194 |
計算數字僅為說明原理之用,金額已四捨五入至泰銖,尚未扣除稅金或手續費。
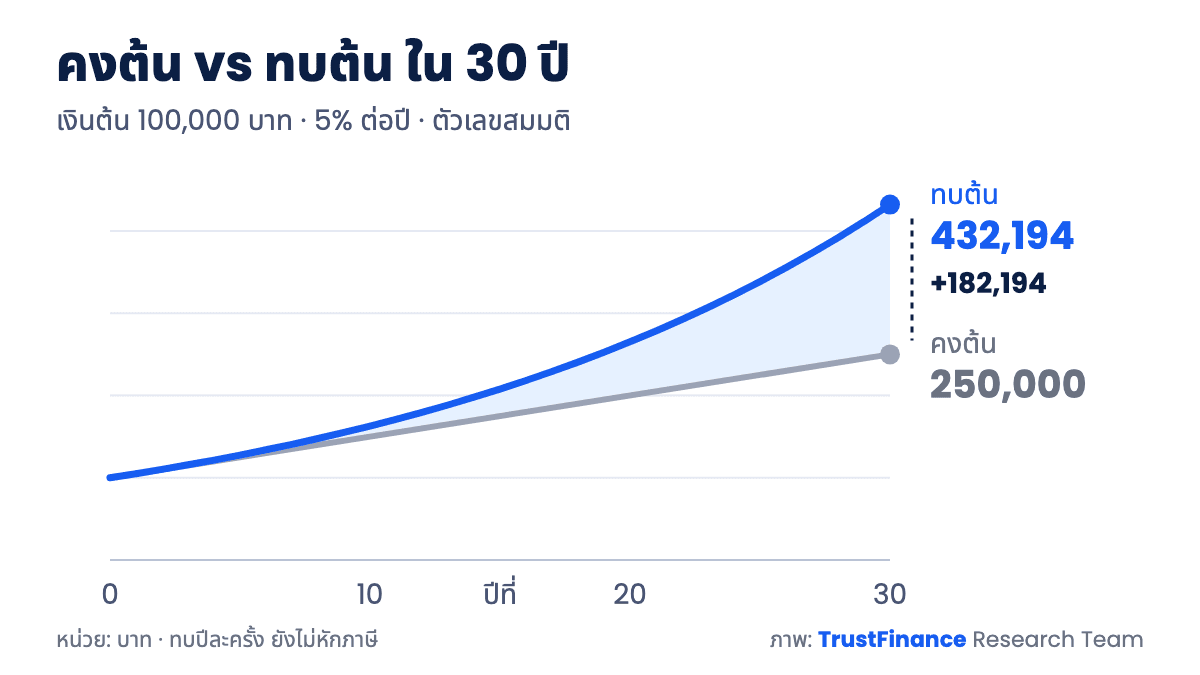
圖表:100,000 泰銖以年利率 5% 計算 30 年的單利與複利比較 · 資料來源:TrustFinance Research Team 根據公式 A = P(1 + r/n)^(nt) 計算(假設數字)
請注意,第一年完全沒有差異,幾乎所有的價差都發生在最後階段。這就是為什麼人們常說複利需要時間的累積。
複利公式與逐步計算方法
通用的複利公式可寫為:A = P(1 + r/n)^(nt),看起來很難,但實際上只有五個變數。
公式 A = P(1 + r/n)^(nt) 中的各個變數
- A 代表期末金額(本金加利息)
- P 代表初始本金
- r 代表以小數表示的年利率,例如 5% 填入 0.05
- n 代表每年複利次數,按年複利填 1,半・年複利填 2,按月複利填 12
- t 代表年數
如果只想知道獲得的利息,用 A 減去 P 即可。
試算十萬泰銖、年利率 5% 的情況
公式: A = P(1 + r/n)^(nt) 逐步計算複利的方法:使用本金 100,000 泰銖,年利率 5%,按月複利 10 年(假設數字)
|
因此,10 年的總利息約為 64,701 泰銖。如果改成每年複利一次,則為 162,889 泰銖,兩者相差約 1,812 泰銖。在 Excel 中輸入 `=100000*(1+0.05/12)^(12*10)` 也能得到相同的答案。
複利頻率越頻繁,期末金額差多少?
複利頻率越密集,利息回歸本金的速度就越快。因此,實際的年化收益率(Effective Annual Rate,簡稱 EAR)會略高於公佈的利率。下表使用 100,000 泰銖、年利率 5%、10 年進行計算:
| 複利頻率 | 每年次數 (n) | 實際年化收益率 | 10 年期末金額(泰銖) |
|---|---|---|---|
| 每年 | 1 | 5.000% | 162,889 |
| 每半年 | 2 | 5.063% | 163,862 |
| 每季 | 4 | 5.095% | 164,362 |
| 每月 | 12 | 5.116% | 164,701 |
| 每日 | 365 | 5.127% | 164,866 |
計算數字僅為說明原理之用,並非代表任何產品的利率。
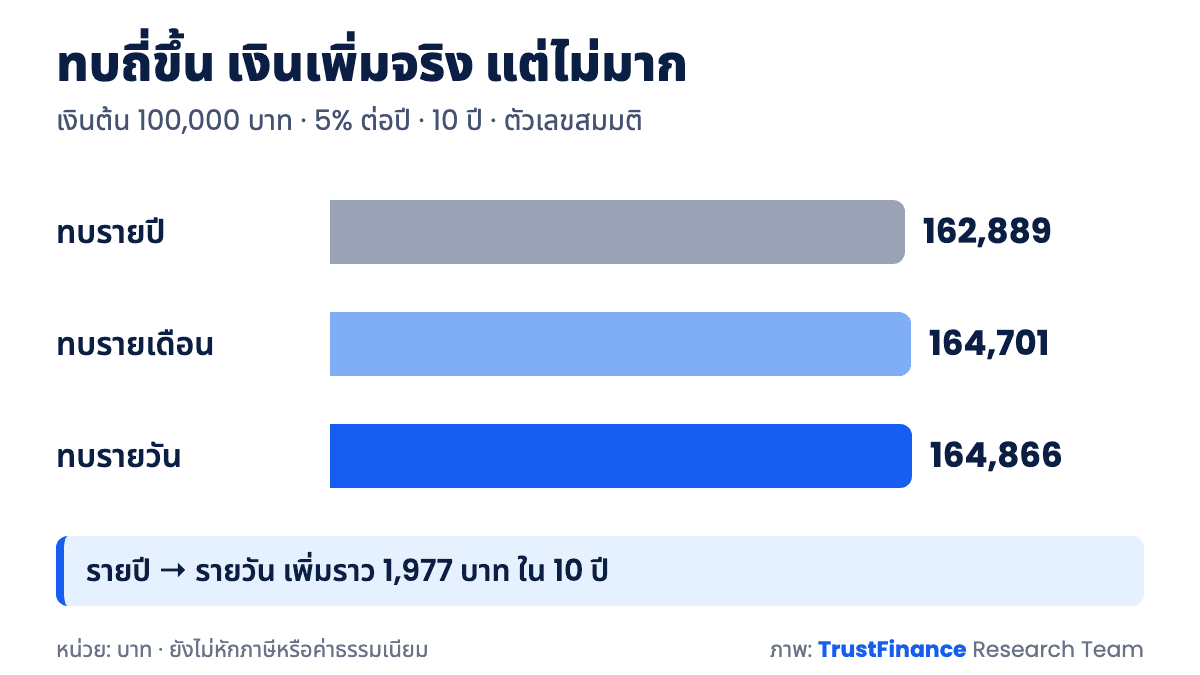
圖表:每年、每月和每日複利的 10 年期末金額 · 資料來源:TrustFinance Research Team 根據公式 A = P(1 + r/n)^(nt) 計算(假設數字)
從每年複利改為每日複利,10 年內金額僅增加約 1,977 泰銖,確實有影響但不足以改變大局。更能左右結果的變數是利率與時間。因此在比較兩種方案時,應比較實際年化收益率,而不是只看公佈的數字。
如果每個月額外儲蓄,公式該如何調整?
現實生活中,大多數人並非將一筆資金存入後就不理它,而是會每個月持續儲蓄。這種情況下應使用年金未來值公式:FV = C x [(1 + i)^N - 1] / i,其中 C 代表每期投入金額,i 代表每期利率(若為每月則將年利率除以 12),N 則是總期數。
定期儲蓄公式: FV = C x [(1 + i)^N - 1] / i 計算範例:每月儲蓄 5,000 泰銖,年利率 4%,每月複利 15 年,則 i = 0.04/12,N = 180 期。期末金額約為 1,230,452 泰銖,其中自身實際投入的資金為 900,000 泰銖,剩餘約 330,452 泰銖則是持續累積與滾入的利息(假設數字,未扣除稅金)。如果有初始本金,則將兩部分分開計算再加總:本金部分使用主公式,定期儲蓄部分使用此公式。 |
在 Excel 中可直接使用 FV 函數,輸入 `=FV(0.04/12, 180, -5000)` 即可得到相同的數字。在儲蓄金額前加上負號是因為 Excel 將其視為流出錢包的資金。
72 法則:無需計算機即可快速估算資產翻倍的時間
72 法則是一個捷徑,可用來快速估算資產在幾年內會翻倍。只需用 72 除以年化報酬率(填入百分比數字,而不是小數),例如年報酬率 6%,用 72 除以 6 等於 12 年。
| 年利率 | 72 法則(年) | 每年複利的實際計算(年) |
|---|---|---|
| 2% | 36.0 | 35.0 |
| 4% | 18.0 | 17.7 |
| 6% | 12.0 | 11.9 |
| 8% | 9.0 | 9.0 |
| 12% | 6.0 | 6.1 |
實際值由 ln(2) 除以 ln(1 + r) 計算得出。
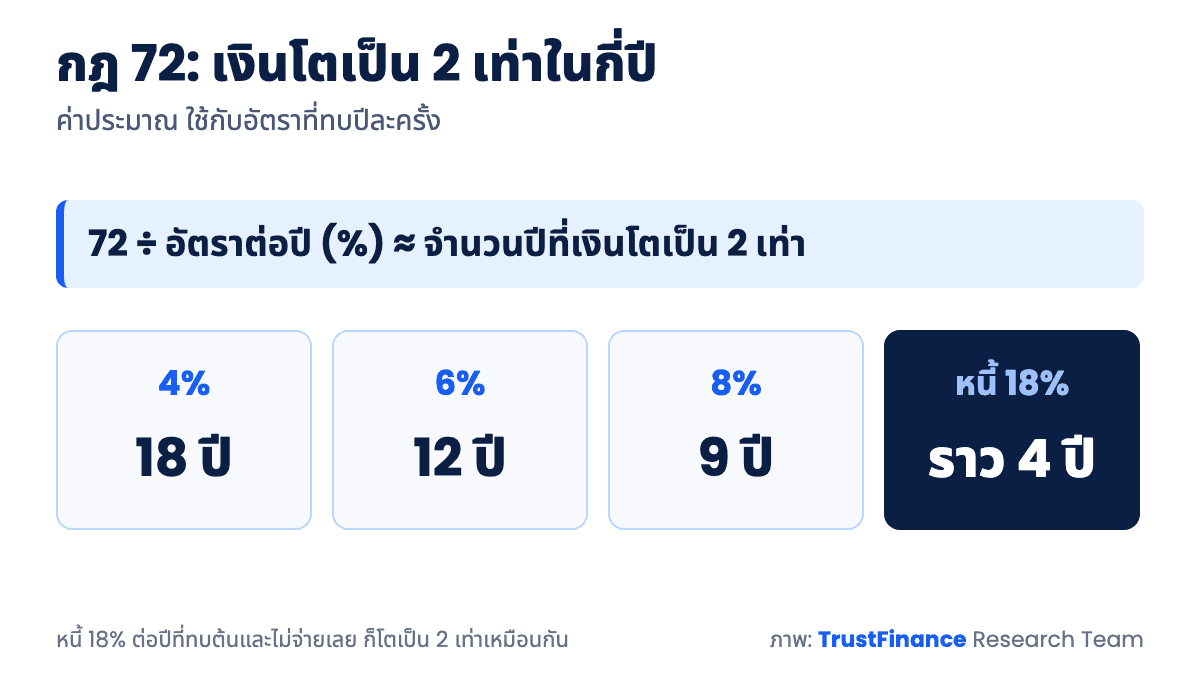
圖表:72 法則估算資產翻倍年數 · 資料來源:TrustFinance Research Team 根據 72 法則(近似值)計算
在 4% 到 10% 的利率區間內,此法則的誤差小於半年,非常適合在腦中進行估算。但如果利率極低或極高,誤差就會變大。另一個有用的視角是反向應用:若一筆債務以複利計算且年利率高達 18% 且完全不還款,大約會在 4 年內翻倍。
同樣的法則也可以用來觀察通貨膨脹。如果商品價格平均每年上漲 3%,物價大約會在 24 年內翻倍(實際值約 23.4 年)。換個角度看,閒置的現金在同一時間內其購買力會減半。這個數字有助於我們理解:為什麼把錢存著卻沒有獲得任何報酬,其實也存在著一種看不見的成本。
另一個需要了解的事項是,72 法則主要適用於每年複利一次的利率。如果按月或按日複利,資產翻倍的速度會比法則預測的還要快一些。因此有些教科書在應對高頻複利時會改用 69 或 70。但對於心算來說,數字 72 比較容易整除。
複利充斥在你我身邊,遠比想像中多
複利不只存在於數學教科書中,它深植於我們每天使用的金融服務中,涵蓋了幫我們賺錢的一端,以及從我們身上收錢的一端。
每年支付兩次利息的儲蓄帳戶
根據泰國銀行儲蓄存款利息知識頁面,儲蓄利息是按日計算並每 6 個月支付一次。已支付的利息會變成新周期的本金,因此在公式中相當於 n = 2。如果我們不把利息提領出來,資金就會自動複利增長,無需額外做任何事。但如果每半年就將利息提領出來花用,實際結果就會更接近單利。同一頁面還指出,如果同一家銀行所有帳戶的儲蓄利息總額在課稅年度內超過 20,000 泰銖,銀行將預扣 15% 的稅金。這部分稅金會使得用來複利的基數變小。至於根據不同存款金額區間提供不同利率的帳戶,則有其專屬的計算方式,詳情可參閱階梯式存款利息計算方法。
將股息再投資的債券與基金
選大多數債券都是分期支付利息。如果我們領取利息後全部花光,這筆錢就無法繼續複利;但如果將利息拿去購買更多債券或繼續存款,就會因為我們的決定而產生複利。同樣的概念也適用於不發放股息的共同基金(將利潤保留在單位淨值中),或是將股票股息拿去買進更多股票。兩者的重大差異在於,基金與股票的報酬率會上下波動,並不像存款那樣是固定利率,因此公式中的數字僅為假設畫面,並非保證能獲得的結果。放任不管的債務也會以複利成長
在債務方面,相同的原理也會對我們產生作用。如果合約規定未償還的利息將被併入下一期計算利息的總額中,債務金額就會以複利方式膨脹。每種信貸商品的利息計算方式各有不同,因此應該詳讀自己合約中的條款,確認它是依據哪個金額來計算。適用於所有類型信貸的通則是:拖欠未還的時間越長,累計支付的總利息就會越多。
注意事項: 試想一下存款範例的反向情況。如果 50,000 泰銖的債務以年利率 15% 複利計算且完全沒有還款,5 年後金額將大約變成 100,568 泰銖,幾乎翻倍(假設數字以說明原理,並非任何真實信貸產品的利率)。這就是為什麼只繳納最低應繳金額會導致債務減少的速度比想像中慢得多。 |
鮮少被提及的複利反向作用
這個主題的大多數文章都只講述資產增值的一面,但同一套數學邏輯也會用在吞噬我們金錢的事物上。
通貨膨脹也同樣具有複利效用
商品價格同樣以複利上漲。如果通貨膨脹率平均每年 3%,持續 10 年,過去賣 100 泰銖的物品大約會變成 134 泰銖。如果同期存款年利率為 1.5%,100,000 泰銖的存款會成長到約 116,054 泰銖,但相較於第一天的實際購買力,僅剩約 86,355 泰銖(數字僅為說明假設)。若有人對通貨膨脹的衡量方式還不熟悉,可閱讀什麼是通貨膨脹,而相關的投資組合配置概念則可參閱如何投資以對抗通貨膨脹。
看似微不足道實則不然的每年 1% 手續費
每年扣除的手續費會從報酬中扣除,其影響也會跟著複利。試比較 100,000 泰銖投資 30 年,若淨年報酬率為 6%,期末金額約為 574,349 泰銖;但如果有每年 1% 的手續費導致淨報酬降至 5%,期末金額將只剩約 432,194 泰銖,蒸發了約 142,155 泰銖,相當於期末金額的四分之一(假設數字)。因此在檢視金融商品時,務必將每年手續費納入公式中考量。
虧損一半,必須翻倍獲利才能回本
虧損的運作同樣具備乘數效應,但方向相反。如果投資組合從 100,000 泰銖下跌 50% 剩餘 50,000 泰銖,要回到 100,000 泰銖必須獲利 100%,而不是 50%,因為此時的本金基數已經縮小了。
| 虧損幅度 | 回到原點所需的獲利幅度 |
|---|---|
| 10% | 11.1% |
| 20% | 25.0% |
| 30% | 42.9% |
| 50% | 100.0% |
| 75% | 300.0% |
這個數字說明了為什麼交易員如此重視單筆交易的停損控管。跌幅越深,回本的道路就越陡峭。關於控管每筆交易風險規模的詳細資訊,可繼續閱讀資金管理(Money Management)。
讓複利為我們的資金工作的 5 個步驟
|
複利常見問題
本文僅供一般知識教育之用,並非針對個人的投資建議,亦未提供任何報酬保證。交易者在做出決策前,應自行進一步研讀資訊並評估風險。 |
如果用兩句話解釋,什麼是複利?
複利是以本金加上已累積的利息來計算利息,而不是只根據最初的本金計算,這使得每一周期的利息越來越大。如果不把利息提領出來花用,當時間拉長到十年以上時,效果就會非常顯著。
每年複利的公式該怎麼寫?
如果是每年複利一次,公式會簡化為 A = P(1 + r)^t。例如 50,000 泰銖、4% 年利率、10 年,計算為 50,000 x (1.04)^10,約等於 74,012 泰銖。如果複利頻率高於每年一次,請使用包含 n 的完整公式。
複利和單利,哪一種賺得比較多?
在相同的利率和期限下,複利賺得的金額總是大於或等於單利。如果每年複利一次,第一年兩者會相等,此後複利會將單利越拋在後方。但對借款人而言,採用複利計算意味著需要支付更多總利息。
72 法則準確度有多高?
當利率大約落在每年 4% 至 12% 之間時,其準確度足以用於心算,與真實值的誤差小於半年。在極低的利率下,72 法則算出的年數會比實際情況略長,例如在 2% 時法則預測 36 年,實際值約為 35 年。
定期定額(DCA)與複利有什麼關係?
DCA 是指按期投入固定的金額,而複利則是讓報酬回歸成為本金。這兩者可以結合使用。如果持續定期投入資金並將報酬留在帳戶中,必須記住的是:價格波動的資產並不像公式中那樣提供固定的報酬率。
每日複利和每月複利差很多嗎?
差別不大。以 100,000 泰銖本金、年利率 5%、10 年為例,每月複利約為 164,701 泰銖,每日複利約為 164,866 泰銖,兩者相差約 165 泰銖。利率和時間的影響力大於複利頻率。
為什麼前期資產成長緩慢,隨後才會加速?
因為每年的利息都是根據已經累積的基數來計算的。以前面 100,000 泰銖本金、年利率 5% 為例,前十年累積獲得的總利息約為 62,889 泰銖,但最後十年(第 21 到 30 年)獲得的總利息約為 166,864 泰銖,儘管利率完全相同。許多人因為看到前期獲得的金額很少而半途而廢,殊不知真正豐厚的時期尚未到來。
複利總結
複利不是魔法,它是利率、頻率和時間這三者的重複相乘,其中時間所佔的分量比許多人想像的還要重。同樣是十萬泰銖本金、年利率 5%,30 年過後,單利與複利之間的差距將近二十萬泰銖。 |
但同一套數學邏輯也同樣適用於債務、手續費、通貨膨脹和虧損。因此,理解這個概念不只是為了知道錢會增長多少,更是為了明白是什麼正在默默地侵蝕我們的金錢。試著將你自己的數字代入公式中計算,你會比閱讀別人的範例看見更清晰的畫面。
參考資料
撰寫者
TrustFinance
TrustFinance helps financial companies build credibility and traders make safer choices through verified profiles, authentic reviews, and research-driven insights.