Loading
什么是复数利息?计算公式、泰铢换算实例及72法则

TrustFinance
11月 13, 2026
28 min read
11
如果你有储蓄账户,其实你已经在不知不觉中使用复利了。泰国银行在 STANG STORY 知识专栏中解释说,普通储蓄账户每天计算利息,但在每年6月和12月支付两次。然后,获得的利息会被并入本金中,用于计算下一周期的利息。简而言之,就是利息开始生出利息了。
这听起来是一件小事,但随着时间拉长,差距会非常明显。试想一下,10万泰铢以每年5%的利率存30年,如果是单利,最终能拿到25万泰铢;但如果是按年复利,大约能拿到432,194泰铢。尽管利率相同,本金也一样(计算数字仅用于解释原理,并非任何产品的实际收益)。
本文将带你了解这一机制是如何运作的、计算公式是什么、复利频率多高才会有所不同、72法则该如何估算时间,以及很多人很少提及的复利反面——它对债务、手续费和亏损的作用同样强劲。
一分钟读懂复利总结
核心摘要
|
什么是复利
复利(Compound Interest)是一种计算利息的方法,它将已经获得的利息加到本金中,使得下一周期的计息基数越来越大。在泰国银行的存款利息页面上,它被简单地称为“利息的利息”,既好懂又切中要害。
泰国人搜索这个词时,无论是连写还是带空格写“ดอกเบี้ย ทบต้น”,其含义完全相同。
利息的利息是如何运作的
假设存入10万泰铢,年利率为5%。第一年获得5,000泰铢利息,总额变成105,000泰铢。第二年的利息是根据105,000泰铢而不是100,000泰铢计算的,因此获得的利息为5,250泰铢。多出来的250泰铢,正是第一年利息所产生的利息。
随后的几年也是如此循环,每年的利息总会比上一年稍微多一点。初期几乎看不出差异,但经过15到20年后,图表曲线将开始明显变陡,因为本金基数已经增长到使每年的利息远超第一年利息的好几倍。
单利 vs 复利,有什么区别
单利(Simple Interest),或许多人称之为固定利息,始终根据最初的本金计算,不将利息计入其中,因此每年的利息数额完全相同。而复利法则让计息基数不断增长。下表对比了10万泰铢、年利率5%、每年复利一次的情况。
| 期限 | 单利(泰铢) | 复利(泰铢) | 差额(泰铢) |
|---|---|---|---|
| 1 年 | 105,000 | 105,000 | 0 |
| 5 年 | 125,000 | 127,628 | 2,628 |
| 10 年 | 150,000 | 162,889 | 12,889 |
| 20 年 | 200,000 | 265,330 | 65,330 |
| 30 年 | 250,000 | 432,194 | 182,194 |
计算数据用于解释原理,四舍五入至泰铢,尚未扣除税费或手续费。
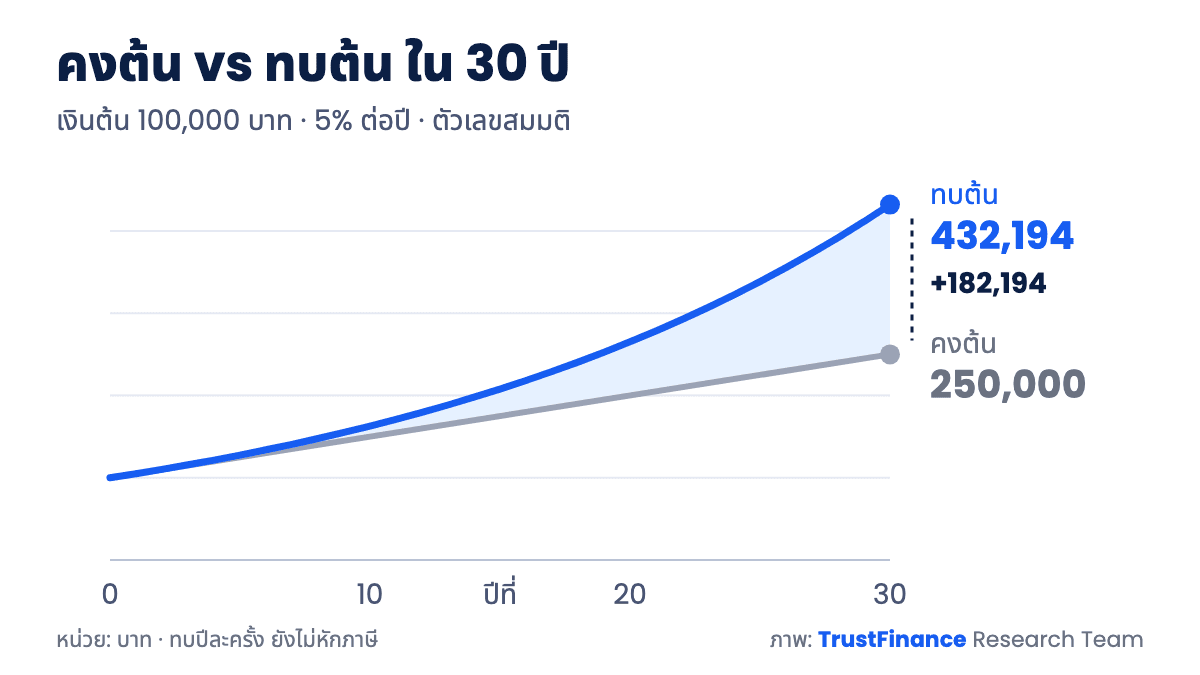
图表:10万泰铢,年利率5%,30年单利与复利对比 · 来源:TrustFinance Research Team 根据公式 A = P(1 + r/n)^(nt) 计算(假设数据)
可以看出,第一年毫无区别,几乎所有的差距都产生在后期。这就是为什么人们常说复利需要时间来沉淀。
复利公式与分步计算方法
常用的复利公式可以写为:A = P(1 + r/n)^(nt)。看起来很难,但实际上只有五个变量。
公式 A = P(1 + r/n)^(nt) 中的各个变量
- A 是最终金额(本金加利息)
- P 是初始本金
- r 是以小数表示的年利率,例如 5% 写为 0.05
- n 是每年复利的次数,按年复利填 1,半年复利填 2,按月复利填 12
- t 是年数
如果只想知道获得的利息,用 A 减去 P 即可。
尝试计算10万泰铢在年利率5%下的收益
公式: A = P(1 + r/n)^(nt) 分步计算复利:使用本金100,000泰铢,年利率5%,按月复利,10年(假设数据)
|
因此,10年的总利息约为64,701泰铢。如果改为每年复利一次,则为162,889泰铢,相差约1,812泰铢。在 Excel 中输入 `=100000*(1+0.05/12)^(12*10)` 也能得到相同的结果。
复利频率越高,最终金额相差多少?
复利频率越高,利息转化为本金的速度就越快。因此,实际年化收益率(Effective Annual Rate,简称 EAR)略高于公布的利率。下表使用100,000泰铢、年利率5%、10年进行计算:
| 复利频率 | 每年次数 n | 实际年化收益率 | 10年最终金额(泰铢) |
|---|---|---|---|
| 每年 | 1 | 5.000% | 162,889 |
| 半年 | 2 | 5.063% | 163,862 |
| 季度 | 4 | 5.095% | 164,362 |
| 每月 | 12 | 5.116% | 164,701 |
| 每天 | 365 | 5.127% | 164,866 |
计算数据用于解释原理,并非任何产品的实际利率。
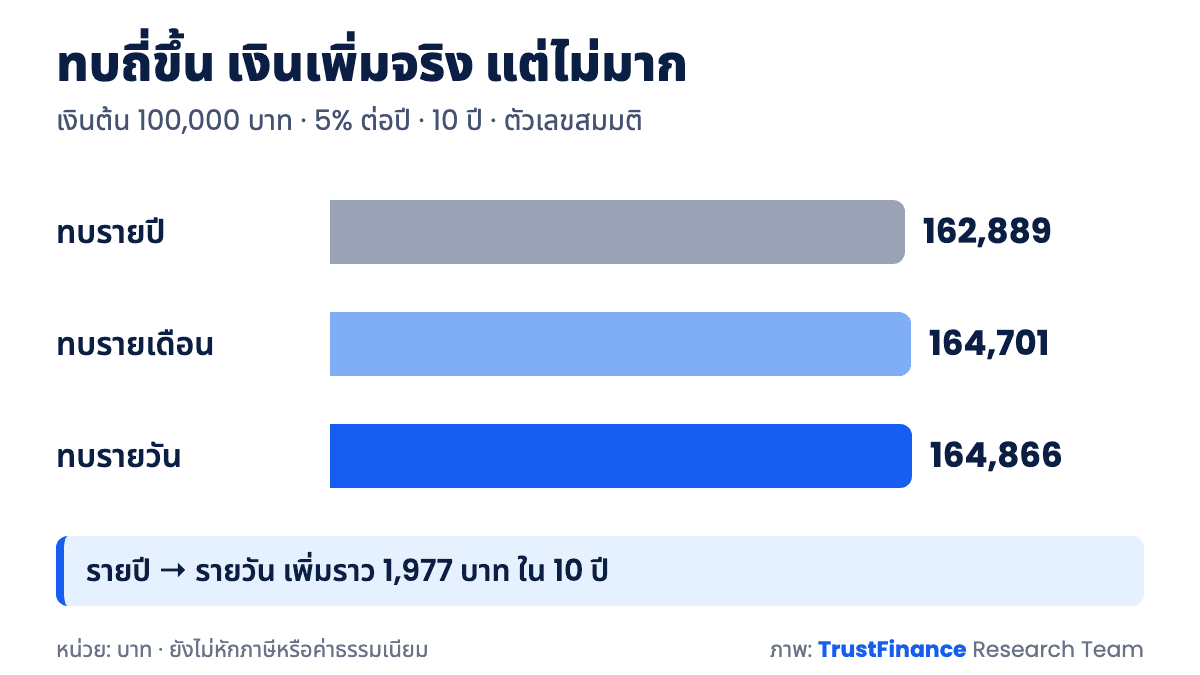
图表:按年、按月和按天复利的10年最终金额 · 来源:TrustFinance Research Team 根据公式 A = P(1 + r/n)^(nt) 计算(假设数据)
从按年复利到按天复利,十年里资金仅增加了大约1,977泰铢,确实有实际影响但并不会颠覆大局。真正能对结果产生更大影响的是利率和时间。因此,在比较两种方案时,应比较实际年化收益率,而不是只看公布的数字。
如果每月额外储蓄,公式该如何变化?
现实生活中,大多数人并非一次性存入一笔钱后就不管了,而是选择每月持续储蓄。在这种情况下,需要使用年金终值公式:FV = C x [(1 + i)^N - 1] / i。其中 C 是每期投入的金额,i 是每期利率(如果是按月,则为年利率除以 12),N 是总期数。
定期储蓄公式: FV = C x [(1 + i)^N - 1] / i 计算示例:每月储蓄5,000泰铢,年利率4%,按月复利15年,则 i = 0.04/12,N = 180期。最终金额约为 1,230,452 泰铢,其中自己实际投入的资金为 900,000 泰铢,其余约 330,452 泰铢则是不断累积和滚动的利息(假设数据,未扣除税费)。如果同时还有初始本金,则分两部分计算并相加:初始本金部分使用主公式,每月储蓄部分使用此公式。 |
在 Excel 中可以直接使用 FV 函数,输入 `=FV(0.04/12, 180, -5000)` 即可得到相同的数字。由于 Excel 认为这是从钱包中支出的资金,因此需要在储蓄金额前加上负号。
72法则:无需计算器即可估算资金翻倍时间
72法则是估算资金在几年内翻倍的捷径。只需用 72 除以年收益率(输入百分比数字,而不是小数),例如:年收益率 6%,用 72 除以 6 等于 12 年。
| 年利率 | 72法则(年) | 按年复利实际计算(年) |
|---|---|---|
| 2% | 36.0 | 35.0 |
| 4% | 18.0 | 17.7 |
| 6% | 12.0 | 11.9 |
| 8% | 9.0 | 9.0 |
| 12% | 6.0 | 6.1 |
实际值由 ln(2) 除以 ln(1 + r) 计算得出。
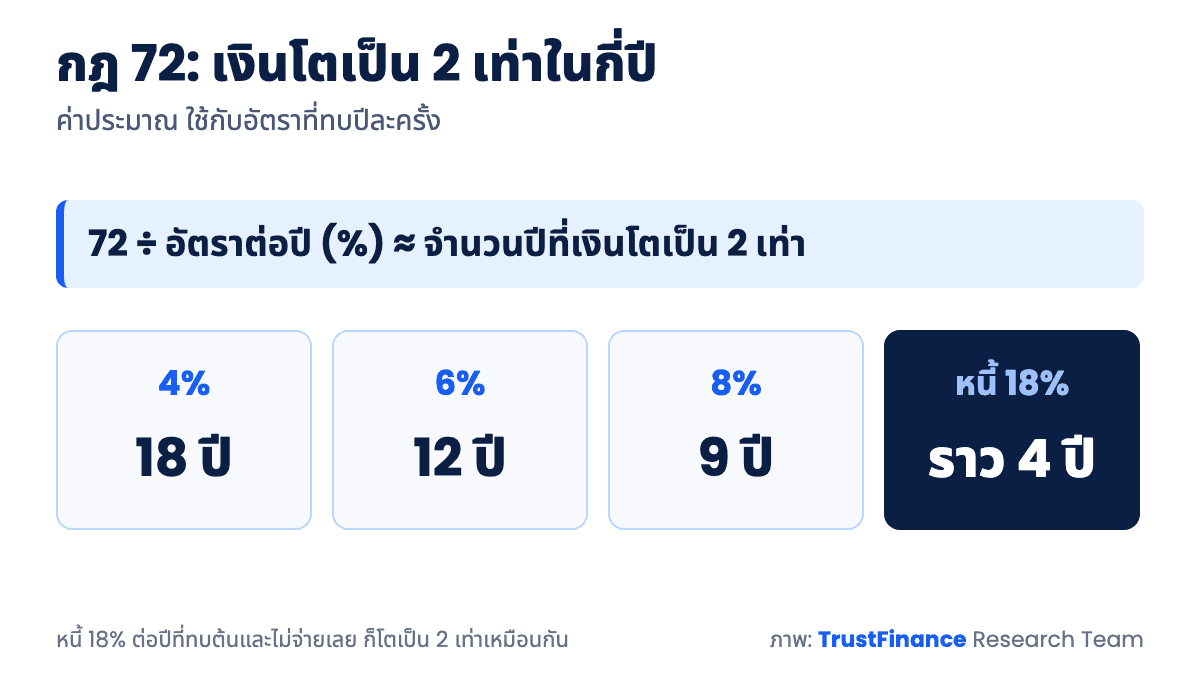
图表:72法则估算资金翻倍年数 · 来源:TrustFinance Research Team 根据72法则计算(近似值)
在 4% 到 10% 的利率范围内,该法则的误差不到半年,非常适合在脑海中进行估算。但如果利率极低或极高,误差就会增大。另一个有用的角度是反向运用:如果一笔按年复利且利率高达18%的债务一直不还,它将在大约 4 年内翻倍。
同样的法则也可以用来审视通货膨胀。如果商品价格平均每年上涨 3%,物价将在大约 24 年内翻倍(实际值约为 23.4 年)。换个角度看,闲置的现金在同一时期内的购买力将缩水一半。这个数字让我们明白,为什么单纯把钱存着而没有任何收益,其实也存在着一种看不见的成本。
需要了解的另一点是,72法则主要适用于每年复利一次的利率。如果按月或按天复利,资金翻倍的速度会比法则预期的略快一些。因此,有些教材在频繁复利的情况下会使用数字 69 或 70 来替代。但对于心算来说,用 72 除起来最方便。
复利无处不在,超乎你的想象
复利不仅存在于数学书里,它还融入了我们每天使用的金融服务中,既有为我们赚钱的一面,也有向我们收钱的一面。
每年支付两次利息的储蓄账户
根据泰国银行储蓄存款利息知识页面,储蓄利息按日计算,每 6 个月支付一次。已支付的利息将成为新的本金,在公式中相当于 n = 2。如果我们不把利息取出来,资金就会自动复利,无需进行任何额外操作。但如果我们每半年把利息取出来花掉,其结果就会更接近单利。同一页面还指出,如果在同一个纳税年度内,在同一家银行的所有账户总利息超过 20,000 泰铢,银行将扣除 15% 的预扣税。这部分税款会使参与复利的基数变小。至于根据存款金额分段提供不同利率的账户,有其独特的计算方法,详见阶梯式存款利息计算方法。
将股息再投资的债券和基金
大多数债券按期支付利息。如果我们领了利息并全部花光,这笔钱就不会继续复利;但如果我们用这些利息购买更多的债券或继续存款,由我们自己的决定就会产生复利效应。同样的理念也适用于不派发股息的共同基金(将利润留存在单位净值中),或者用股票股息购买更多股票。一个重要的区别是,基金和股票的收益是上下波动的,并非像存款那样是固定利率。因此,公式中的数字仅仅是一个假设的画面,并非确定能获得的收益。
任由拖欠的债务也会以复利增长
在债务方面,同样的原理也会反过来对我们起作用。如果合同规定未清偿的利息将被计入下一期计息的基数中,债务总额就会以复利增长。每类信贷的利息计算方法各不相同,因此我们应该仔细阅读自己的合同条款,看它是基于什么基数计算的。适用于所有类型贷款的一条铁律是:拖欠的时间越长,需要支付的总利息就越多。
注意事项:让我们反过来想象存款的例子:如果 50,000 泰铢的债务以每年 15% 的复利计息且一直不还,5 年后总额将达到约 100,568 泰铢,几乎翻倍(假设数据用于解释原理,并非任何实际信贷利率)。这就是为什么长期只还最低还款额会导致欠款减少的速度比想象中慢得多。 |
人们很少谈及的复利反面
关于这个话题的大多数文章都只讲述了财富增长的一面,但同一套数学原理同样适用于吞噬我们资金的事物。
通货膨胀同样遵循复利
商品价格也呈复利上涨。如果通货膨胀率平均每年为 3%,持续 10 年,曾经值 100 泰铢的商品将涨到大约 134 泰铢。如果在此期间储蓄账户的年利率为 1.5%,10万泰铢将增长到约 116,054 泰铢,但与最初相比,其真实的购买力仅剩下约 86,355 泰铢(假设数据仅用于解释)。如果不确定通货膨胀是如何衡量的,可以在什么是通货膨胀中了解基础知识,投资组合配置理念则可参考如何投资以对抗通货膨胀。
看似微不足道但实则不小的每年1%手续费
每年产生的手续费会从收益中扣除,因此它的影响也会不断复利。试想一下,10万泰铢存 30 年,如果每年净收益率为 6%,最终约为 574,349 泰铢;但如果有每年 1% 的手续费,导致净收益率降至 5%,最终将只剩下约 432,194 泰铢,凭空消失了约 142,155 泰铢,大约占最终金额的四分之一(假设数据)。因此,在评估金融产品时,务必将每年的手续费纳入公式中计算。
亏损一半,需要翻倍的盈利才能回本
亏损同样具有倍增效应,但却是反向的。如果一个 100,000 泰铢的投资组合缩水 50% 剩 下 50,000 泰铢,要想回到 100,000 泰铢,必须获得 100% 的盈利,而不是 50%,因为基数已经变小了。
| 亏损幅度 | 恢复原状所需的盈利 |
|---|---|
| 10% | 11.1% |
| 20% | 25.0% |
| 30% | 42.9% |
| 50% | 100.0% |
| 75% | 300.0% |
这个数字解释了为什么交易员如此重视每次交易的止损限制。跌幅越深,回本之路就越陡峭。关于控制每笔交易风险规模的详情,请阅读资金管理(Money Management)。
让复利为我们的资金工作的 5 个步骤
|
关于复利的常见问题
本文仅供一般知识普及,不构成任何个人的投资建议,亦不保证任何收益。交易者在做出决策前,应自行深入研究并评估风险。 |
如果用两句话来解释,什么是复利?
复利是指根据本金加上已经累积的利息来计算利息,而不是仅仅根据最初的本金计算,这使得每个周期的利息变得越来越大。如果不把利息取出来花掉,当时间延长到十几年以上时,效果会非常显著。
按年复利的公式怎么写?
如果每年复利一次,公式简化为 A = P(1 + r)^t。例如:50,000泰铢,年利率4%,10年,即为 50,000 x (1.04)^10 约等于 74,012 泰铢。如果每年复利多次,则需使用包含 n 的完整公式。
复利和单利,哪种收益更高?
在利率和期限相同的情况下,复利总是大于或等于单利。如果每年复利一次,第一年两者的收益将相同;此后,复利将越拉开越大。但如果是站在借款人的角度,采用复利计算意味着需要支付的总利息更多。
72法则准吗?
当利率在年利率 4% 到 12% 之间时,它的准确度足以用于心算,与实际值的误差不到半年。在极低利率下,72法则给出的时间会比实际略长一些,例如在 2% 的利率下,法则计算为 36 年,而实际值约为 35 年。
DCA 与复利有什么关系?
DCA 是指南定期定额投入固定金额,而复利是指让收益转化为本金。这两者可以结合使用。如果定期投入资金并让收益留在原地,必须记住:价格波动的资产并不会像公式中那样提供固定的收益率。
按日复利和按月复利区别大吗?
不大。在 100,000 泰铢、年利率 5%、10 年的条件下,按月复利约为 164,701 泰铢,按日复利约为 164,866 泰铢,相差约 165 泰铢。利率和时间对结果的影响远大于复利频率。
为什么前期资金增长缓慢,而后期却在加速?
因为每年的利息都是根据已经累积的基数计算的。以前面的例子为例,100,000 泰铢本金、年利率 5%,前十年获得的利息总额约为 62,889 泰铢,但最后十年(第 21 至 30 年)获得的利息约为 166,864 泰铢,尽管利率保持不变。许多人因为看到前期收益较少而中途放弃,殊不知最丰厚的回报阶段尚未到来。
复利总结
复利并非魔法,它是利率、频率和时间这三个要素的重复相乘,其中时间的分量比许多人想象的要重得多。同样的十万本金,在年利率 5% 的情况下,经过 30 年后,单利与复利之间的差距将近二十万泰铢。 |
然而,同样的数学原理也适用于债务、手续费、通货膨胀和亏损。因此,理解这一点不仅意味着知道资金会增长多少,还意味着要清楚究竟是什么在悄悄通过复利吞噬我们的资金。不妨把自己的数字代入公式算算看,这会比阅读别人的例子来得更加直观透彻。
参考来源
撰写者
TrustFinance
TrustFinance helps financial companies build credibility and traders make safer choices through verified profiles, authentic reviews, and research-driven insights.