Loading
บทความที่เกี่ยวข้อง
บทความที่เกี่ยวข้อง

TrustFinance
พ.ย. 02, 2026
7 min read
17

ถ้าคุณมีบัญชีออมทรัพย์ คุณใช้ดอกเบี้ยทบต้นอยู่แล้วโดยไม่รู้ตัว ธนาคารแห่งประเทศไทยอธิบายไว้ในหน้าความรู้สตางค์ STORY ว่าบัญชีออมทรัพย์โดยทั่วไปคิดดอกเบี้ยทุกวัน แต่จ่ายปีละ 2 ครั้งในเดือนมิถุนายนกับธันวาคม แล้วดอกเบี้ยที่ได้จะถูกรวมเป็นเงินต้นสำหรับคิดดอกเบี้ยรอบต่อไป พูดง่ายๆ คือดอกเบี้ยเริ่มออกดอกเองได้
ฟังดูเป็นเรื่องเล็ก แต่พอเวลายาวขึ้นผลต่างจะชัดมาก ลองคิดเงิน 100,000 บาท ที่อัตรา 5% ต่อปี เป็นเวลา 30 ปี ถ้าคิดแบบคงต้น ปลายทางจะได้ 250,000 บาท แต่ถ้าคิดแบบทบต้นปีละครั้ง จะได้ราว 432,194 บาท ทั้งที่อัตราเท่ากันและเงินต้นก้อนเดียวกัน (ตัวเลขคำนวณเพื่ออธิบายหลักการ ไม่ใช่ผลตอบแทนของผลิตภัณฑ์ใด)
บทความนี้จะพาไปดูว่ากลไกนี้ทำงานยังไง สูตรคิดแบบไหน ทบบ่อยแค่ไหนถึงต่าง กฎ 72 ใช้กะเวลายังไง และที่หลายคนไม่ค่อยเล่า คือด้านกลับของการทบต้นที่ทำงานกับหนี้ ค่าธรรมเนียม และการขาดทุนได้แรงพอๆ กัน
สรุปสั้น
|
ดอกเบี้ยทบต้น (Compound Interest) คือวิธีคิดดอกเบี้ยที่เอาดอกเบี้ยซึ่งได้แล้วไปบวกเข้ากับเงินต้น ทำให้ฐานที่ใช้คิดดอกเบี้ยรอบถัดไปใหญ่ขึ้นเรื่อยๆ ในหน้าดอกเบี้ยเงินฝากของ ธปท. เรียกมันง่ายๆ ว่า "ดอกเบี้ยของดอกเบี้ย" ซึ่งเข้าใจง่ายและตรงประเด็น
คนไทยค้นคำนี้ทั้งแบบติดกันและแบบเว้นวรรคว่า "ดอกเบี้ย ทบต้น" ความหมายเหมือนกันทุกประการ
สมมติฝากเงิน 100,000 บาท ได้ดอกเบี้ย 5% ต่อปี ปีแรกได้ดอก 5,000 บาท ยอดรวมเป็น 105,000 บาท ปีที่สองดอกเบี้ยคิดจาก 105,000 บาท ไม่ใช่ 100,000 บาท เลยได้ดอก 5,250 บาท ส่วนเกิน 250 บาทนี่แหละคือดอกเบี้ยที่ออกมาจากดอกเบี้ยของปีแรก
ปีต่อๆ ไปก็วนแบบนี้ ดอกเบี้ยแต่ละปีจะใหญ่ขึ้นนิดหน่อยเสมอ ช่วงแรกแทบมองไม่เห็นความต่าง แต่พอผ่านไป 15 ถึง 20 ปี เส้นกราฟจะเริ่มชันขึ้นชัดเจน เพราะฐานเงินโตจนดอกเบี้ยรายปีใหญ่กว่าดอกเบี้ยของปีแรกหลายเท่า
ดอกเบี้ยคงต้น (Simple Interest) หรือที่หลายคนเรียกว่าดอกเบี้ยคงที่ คิดจากเงินต้นก้อนแรกตลอด ไม่เอาดอกเบี้ยไปรวม ดังนั้นดอกเบี้ยแต่ละปีเท่าเดิมทุกปี ส่วนแบบทบต้นฐานโตไปเรื่อยๆ ตารางนี้เทียบเงิน 100,000 บาท ที่ 5% ต่อปี ทบปีละครั้ง
| ระยะเวลา | คงต้น (บาท) | ทบต้น (บาท) | ส่วนต่าง (บาท) |
|---|---|---|---|
| 1 ปี | 105,000 | 105,000 | 0 |
| 5 ปี | 125,000 | 127,628 | 2,628 |
| 10 ปี | 150,000 | 162,889 | 12,889 |
| 20 ปี | 200,000 | 265,330 | 65,330 |
| 30 ปี | 250,000 | 432,194 | 182,194 |
ตัวเลขคำนวณเพื่ออธิบายหลักการ ปัดเศษเป็นบาท ยังไม่หักภาษีหรือค่าธรรมเนียม
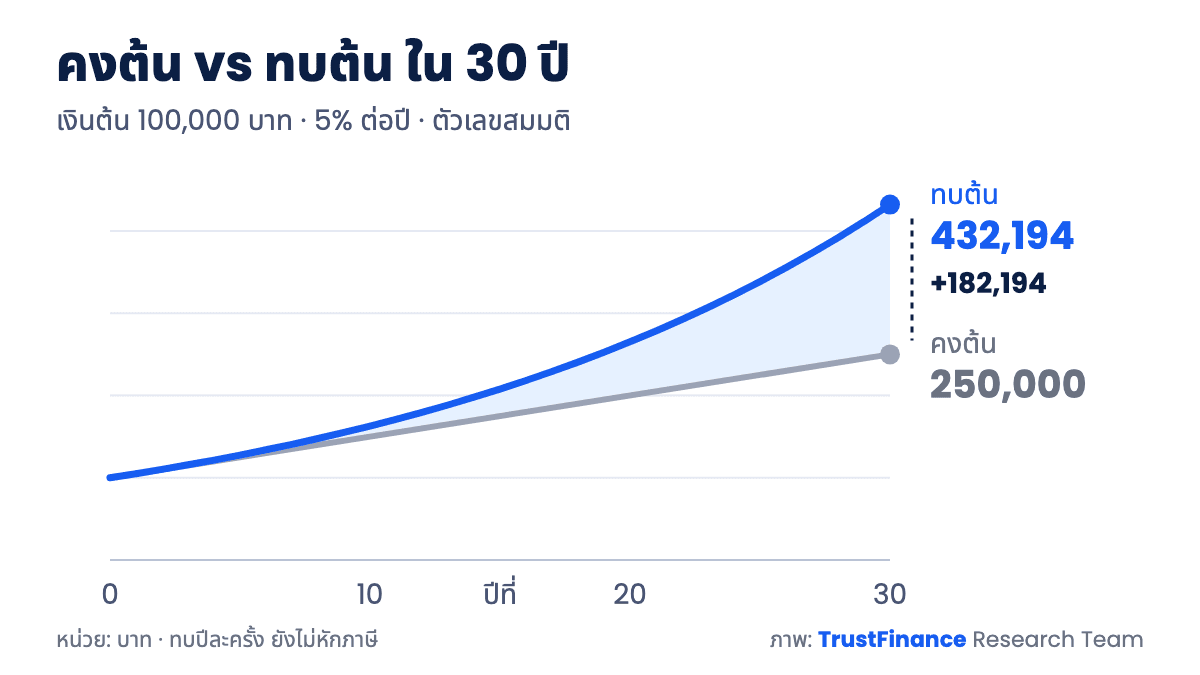
ภาพ: เงิน 100,000 บาท ที่ 5% ต่อปี แบบคงต้นเทียบทบต้นใน 30 ปี · ที่มา: การคำนวณของ TrustFinance Research Team จากสูตร A = P(1 + r/n)^(nt) (ตัวเลขสมมติ)
สังเกตว่าปีแรกไม่ต่างกันเลย ส่วนต่างเกือบทั้งหมดไปเกิดในช่วงท้าย นี่คือเหตุผลที่คนพูดกันว่าดอกเบี้ยทบต้นต้องใช้เวลา
สูตรดอกเบี้ยทบต้นที่ใช้กันทั่วไปเขียนได้ว่า A = P(1 + r/n)^(nt) ดูเหมือนยาก แต่จริงๆ มีแค่ห้าตัวแปร
ถ้าอยากรู้แค่ดอกเบี้ยที่ได้ ก็เอา A ลบ P
สูตร: A = P(1 + r/n)^(nt) วิธีคิดดอกเบี้ยทบต้นทีละขั้น ใช้เงินต้น 100,000 บาท อัตรา 5% ต่อปี ทบรายเดือน 10 ปี (ตัวเลขสมมติ)
|
ดอกเบี้ยรวม 10 ปีจึงอยู่ราว 64,701 บาท ถ้าเปลี่ยนเป็นทบปีละครั้ง จะได้ 162,889 บาท ต่างกันประมาณ 1,812 บาท ใน Excel พิมพ์ =100000*(1+0.05/12)^(12*10) ก็ได้คำตอบเดียวกัน
ยิ่งทบถี่ ดอกเบี้ยยิ่งได้กลับไปเป็นเงินต้นเร็วขึ้น อัตราที่ได้จริงต่อปี (Effective Annual Rate หรือ EAR) เลยสูงกว่าอัตราที่ประกาศเล็กน้อย ตารางนี้ใช้เงิน 100,000 บาท 5% ต่อปี 10 ปี
| ความถี่การทบ | n ต่อปี | อัตราที่ได้จริงต่อปี | เงินปลายทาง 10 ปี (บาท) |
|---|---|---|---|
| รายปี | 1 | 5.000% | 162,889 |
| ครึ่งปี | 2 | 5.063% | 163,862 |
| รายไตรมาส | 4 | 5.095% | 164,362 |
| รายเดือน | 12 | 5.116% | 164,701 |
| รายวัน | 365 | 5.127% | 164,866 |
ตัวเลขคำนวณเพื่ออธิบายหลักการ ไม่ใช่อัตราของผลิตภัณฑ์ใด
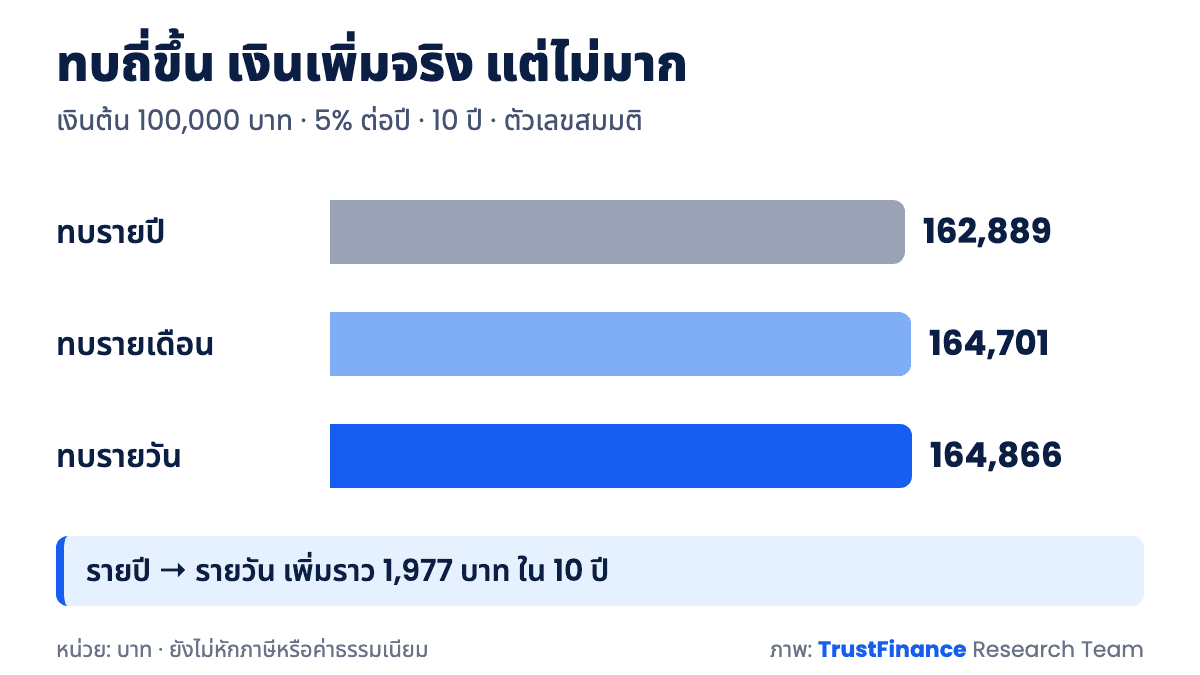
ภาพ: เงินปลายทาง 10 ปี เมื่อทบรายปี รายเดือน และรายวัน · ที่มา: การคำนวณของ TrustFinance Research Team จากสูตร A = P(1 + r/n)^(nt) (ตัวเลขสมมติ)
จากรายปีไปเป็นรายวัน เงินเพิ่มประมาณ 1,977 บาทในสิบปี มีผลจริงแต่ไม่ได้พลิกเกม ตัวที่ขยับผลลัพธ์ได้มากกว่าคืออัตราดอกเบี้ยกับระยะเวลา เวลาเทียบข้อเสนอสองแบบ จึงควรเทียบอัตราที่ได้จริงต่อปีแทนการดูแค่ตัวเลขที่ประกาศ
ชีวิตจริงคนส่วนใหญ่ไม่ได้ฝากเงินก้อนเดียวแล้วทิ้งไว้ แต่ทยอยออมทุกเดือน กรณีนี้ใช้สูตรมูลค่าในอนาคตของเงินงวด คือ FV = C x [(1 + i)^N - 1] / i โดย C คือเงินที่ใส่ต่องวด i คืออัตราต่องวด (อัตราต่อปีหาร 12 ถ้าเป็นรายเดือน) และ N คือจำนวนงวดทั้งหมด
สูตรเงินออมรายงวด: FV = C x [(1 + i)^N - 1] / i ตัวอย่างคำนวณ ออมเดือนละ 5,000 บาท ที่ 4% ต่อปี ทบรายเดือน 15 ปี จะได้ i = 0.04/12 และ N = 180 งวด เงินปลายทางออกมาราว 1,230,452 บาท จากเงินที่ใส่เองจริง 900,000 บาท ส่วนที่เหลือราว 330,452 บาทคือดอกเบี้ยที่สะสมและทบไปเรื่อยๆ (ตัวเลขสมมติ ไม่หักภาษี) ถ้ามีเงินก้อนตั้งต้นด้วย ก็คิดสองส่วนแยกกันแล้วเอามาบวกรวม คือส่วนเงินก้อนใช้สูตรหลัก ส่วนเงินออมรายเดือนใช้สูตรนี้ |
ใน Excel มีฟังก์ชัน FV ให้ใช้ตรงๆ พิมพ์ =FV(0.04/12, 180, -5000) ก็ได้ตัวเลขเดียวกัน ใส่เครื่องหมายลบหน้าเงินออมเพราะ Excel มองว่าเป็นเงินที่จ่ายออกจากกระเป๋า
กฎ 72 คือทางลัดสำหรับกะว่าเงินจะโตเป็นสองเท่าในกี่ปี ใช้แค่เอา 72 หารด้วยอัตราผลตอบแทนต่อปี (ใส่เป็นตัวเลขเปอร์เซ็นต์ ไม่ใช่ทศนิยม) เช่น ผลตอบแทน 6% ต่อปี 72 หาร 6 ได้ 12 ปี
| อัตราต่อปี | กฎ 72 (ปี) | คำนวณจริงแบบทบรายปี (ปี) |
|---|---|---|
| 2% | 36.0 | 35.0 |
| 4% | 18.0 | 17.7 |
| 6% | 12.0 | 11.9 |
| 8% | 9.0 | 9.0 |
| 12% | 6.0 | 6.1 |
ค่าจริงคำนวณจาก ln(2) หาร ln(1 + r)
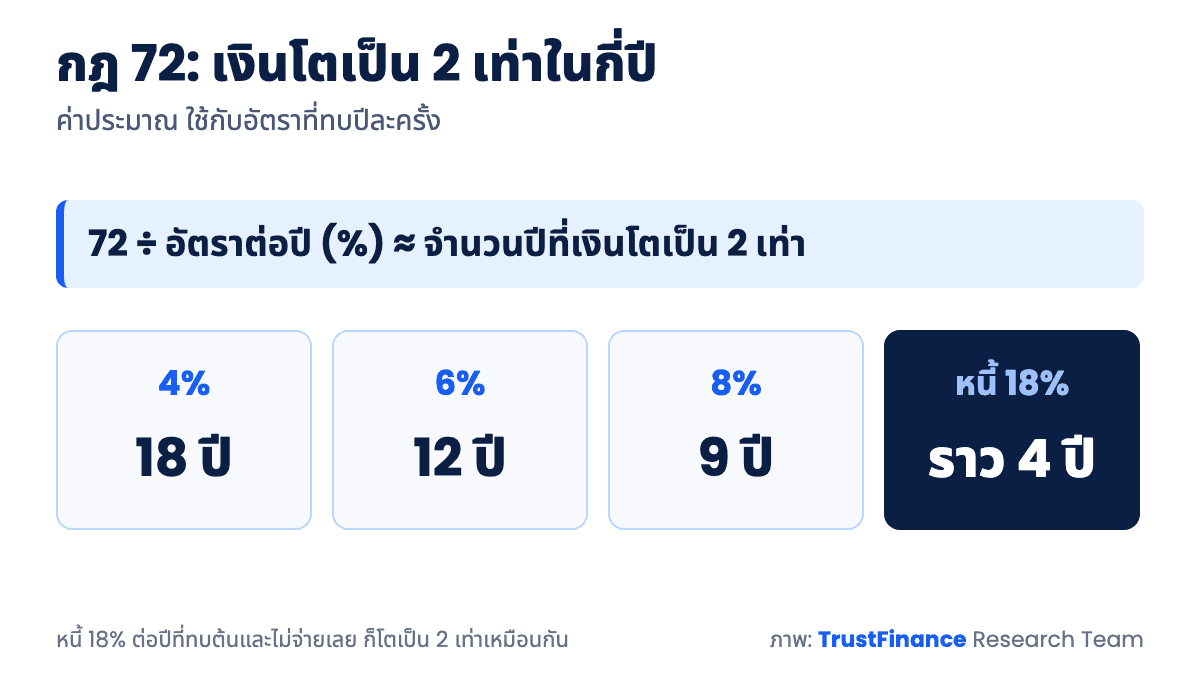
ภาพ: กฎ 72 กะจำนวนปีที่เงินโตเป็นสองเท่า · ที่มา: การคำนวณของ TrustFinance Research Team จากกฎ 72 (ค่าประมาณ)
ช่วงอัตรา 4 ถึง 10% กฎนี้คลาดไม่ถึงครึ่งปี ใช้กะในหัวได้สบาย แต่ถ้าอัตราต่ำมากหรือสูงมาก ความคลาดจะมากขึ้น อีกมุมที่มีประโยชน์คือใช้กลับด้าน หนี้ที่คิดดอกเบี้ย 18% ต่อปีแบบทบต้นและไม่จ่ายเลย จะโตเป็นสองเท่าในราว 4 ปี
กฎเดียวกันใช้มองเงินเฟ้อได้ด้วย ถ้าราคาสินค้าขึ้นเฉลี่ยปีละ 3% ราคาของจะเพิ่มเป็นสองเท่าในราว 24 ปี (ค่าจริงประมาณ 23.4 ปี) หรือมองอีกแบบคือเงินสดที่เก็บไว้เฉยๆ จะซื้อของได้เหลือครึ่งเดียวในช่วงเวลาเดียวกัน ตัวเลขนี้ช่วยให้เห็นว่าทำไมการเก็บเงินไว้โดยไม่ได้ผลตอบแทนเลย ก็มีต้นทุนที่มองไม่เห็นอยู่
อีกข้อที่ควรรู้คือ กฎ 72 ใช้กับอัตราที่ทบปีละครั้งเป็นหลัก ถ้าทบรายเดือนหรือรายวัน เงินจะโตเป็นสองเท่าเร็วกว่าที่กฎบอกเล็กน้อย บางตำราจึงใช้เลข 69 หรือ 70 แทนสำหรับกรณีทบถี่ๆ แต่สำหรับการกะในหัว เลข 72 หารลงตัวง่ายกว่า
การทบต้นไม่ได้อยู่แค่ในหนังสือคณิตศาสตร์ มันฝังอยู่ในบริการการเงินที่ใช้ทุกวัน ทั้งฝั่งที่ทำเงินให้เราและฝั่งที่เก็บเงินจากเรา
ตามหน้าความรู้ดอกเบี้ยเงินฝากออมทรัพย์ของ ธปท. ดอกเบี้ยออมทรัพย์ถูกคิดรายวันและจ่ายทุก 6 เดือน ดอกที่จ่ายแล้วกลายเป็นเงินต้นรอบใหม่ ในสูตรจึงเทียบได้กับ n = 2 ถ้าเราไม่ถอนดอกออกมา เงินก็จะทบไปเองโดยไม่ต้องทำอะไรเพิ่ม แต่ถ้ากดถอนดอกเบี้ยออกไปใช้ทุกครึ่งปี ผลที่ได้จะเข้าใกล้แบบคงต้นมากกว่า อีกเรื่องที่หน้าเดียวกันระบุไว้คือ ถ้าดอกเบี้ยออมทรัพย์รวมทุกบัญชีในธนาคารเดียวกันเกิน 20,000 บาทในปีภาษี ธนาคารจะหักภาษี ณ ที่จ่าย 15% ภาษีส่วนนี้ทำให้ฐานที่เอาไปทบเล็กลง ส่วนบัญชีที่ให้อัตราต่างกันตามช่วงยอดเงิน มีวิธีคิดของมันเอง ดูได้ในวิธีคำนวณดอกเบี้ยเงินฝากแบบขั้นบันได
พันธบัตรส่วนใหญ่จ่ายดอกเบี้ยเป็นงวด ถ้าเรารับดอกแล้วใช้หมด เงินก้อนนั้นก็ไม่ได้ทบต่อ แต่ถ้าเอาดอกเบี้ยไปซื้อพันธบัตรหรือฝากต่อ ก็เกิดการทบต้นขึ้นจากการตัดสินใจของเราเอง แนวคิดเดียวกันใช้กับกองทุนรวมแบบไม่จ่ายปันผล ที่เก็บกำไรไว้ในมูลค่าหน่วยลงทุน หรือการเอาเงินปันผลหุ้นไปซื้อเพิ่ม ข้อต่างสำคัญคือผลตอบแทนของกองทุนและหุ้นขึ้นลงได้ ไม่ใช่อัตราคงที่แบบเงินฝาก ตัวเลขในสูตรจึงเป็นแค่ภาพสมมติ ไม่ใช่สิ่งที่จะได้แน่นอน
ฝั่งหนี้ หลักการเดียวกันกลับมาทำงานกับเรา ถ้าสัญญากำหนดให้ดอกเบี้ยค้างจ่ายถูกรวมเข้าไปในยอดที่ใช้คิดดอกงวดถัดไป ยอดหนี้ก็จะโตแบบทบต้น วิธีคิดดอกเบี้ยของสินเชื่อแต่ละประเภทต่างกัน จึงควรอ่านเงื่อนไขในสัญญาของตัวเองว่าคิดจากยอดไหน ข้อที่ใช้ได้กับทุกแบบคือ ยิ่งปล่อยยอดค้างไว้นาน ดอกเบี้ยที่จ่ายรวมยิ่งมาก
ข้อควรระวัง: ลองนึกภาพกลับด้านกับตัวอย่างเงินฝาก ถ้าหนี้ 50,000 บาทถูกคิดดอก 15% ต่อปีแบบทบต้นและไม่ได้จ่ายคืนเลย ผ่านไป 5 ปียอดจะกลายเป็นราว 100,568 บาท หรือเกือบสองเท่า (ตัวเลขสมมติเพื่ออธิบายหลักการ ไม่ใช่อัตราของสินเชื่อจริงตัวใด) นี่คือเหตุผลที่การจ่ายแค่ขั้นต่ำเป็นเวลานานทำให้ยอดลดช้ากว่าที่คิด |
บทความส่วนใหญ่ในหัวข้อนี้เล่าแต่ฝั่งที่เงินงอก แต่คณิตศาสตร์ชุดเดียวกันใช้กับสิ่งที่กินเงินเราด้วย
ราคาสินค้าก็ขึ้นแบบทบต้น ถ้าเงินเฟ้อเฉลี่ย 3% ต่อปีเป็นเวลา 10 ปี ของที่เคยราคา 100 บาทจะราว 134 บาท ถ้าเงินฝากได้ 1.5% ต่อปีในช่วงเดียวกัน เงิน 100,000 บาทจะโตเป็นราว 116,054 บาท แต่กำลังซื้อจริงเทียบกับวันแรกเหลือประมาณ 86,355 บาทเท่านั้น (ตัวเลขสมมติเพื่ออธิบาย) ใครยังไม่แน่ใจว่าเงินเฟ้อวัดยังไง อ่านพื้นฐานได้ที่เงินเฟ้อคืออะไร และแนวคิดจัดพอร์ตอยู่ในลงทุนแบบไหนให้ชนะเงินเฟ้อ
ค่าธรรมเนียมรายปีจะถูกหักออกจากผลตอบแทนทุกปี ผลของมันจึงทบต้นไปด้วย ลองเทียบเงิน 100,000 บาท 30 ปี ถ้าได้สุทธิ 6% ต่อปี ปลายทางราว 574,349 บาท แต่ถ้ามีค่าธรรมเนียม 1% ต่อปีจนเหลือสุทธิ 5% ปลายทางจะเหลือราว 432,194 บาท หายไปประมาณ 142,155 บาท หรือราวหนึ่งในสี่ของปลายทาง (ตัวเลขสมมติ) เวลาดูผลิตภัณฑ์การเงิน ค่าธรรมเนียมต่อปีจึงควรถูกเอามาคิดในสูตรด้วยเสมอ
การขาดทุนก็ทำงานแบบทวีคูณ แต่ในทางกลับ ถ้าพอร์ต 100,000 บาท ลดลง 50% เหลือ 50,000 บาท จะกลับไปที่ 100,000 บาทได้ต้องกำไร 100% ไม่ใช่ 50% เพราะฐานเล็กลงแล้ว
| ขาดทุน | กำไรที่ต้องทำเพื่อกลับจุดเดิม |
|---|---|
| 10% | 11.1% |
| 20% | 25.0% |
| 30% | 42.9% |
| 50% | 100.0% |
| 75% | 300.0% |
ตัวเลขนี้อธิบายว่าทำไมนักเทรดให้ความสำคัญกับการจำกัดขาดทุนต่อครั้ง ยิ่งร่วงลึก ทางกลับยิ่งชัน รายละเอียดเรื่องคุมขนาดความเสี่ยงต่อไม้ อ่านต่อได้ที่การบริหารเงินทุน (Money Management)
|
บทความนี้จัดทำเพื่อให้ความรู้ทั่วไปเท่านั้น ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล และไม่มีการยืนยันผลตอบแทนใดๆ ผู้เทรดควรศึกษาข้อมูลเพิ่มเติมและประเมินความเสี่ยงด้วยตัวเองก่อนตัดสินใจ |
คือดอกเบี้ยที่คิดจากเงินต้นบวกดอกเบี้ยที่สะสมไว้แล้ว ไม่ใช่จากเงินต้นก้อนแรกอย่างเดียว ทำให้ดอกเบี้ยแต่ละรอบใหญ่ขึ้นเรื่อยๆ ถ้าไม่ถอนดอกออกมาใช้ ผลจะชัดขึ้นมากเมื่อระยะเวลายาวขึ้นเป็นสิบปีขึ้นไป
ถ้าทบปีละครั้ง สูตรจะเหลือ A = P(1 + r)^t เช่น 50,000 บาท 4% ต่อปี 10 ปี ได้ 50,000 x (1.04)^10 ประมาณ 74,012 บาท ถ้าทบมากกว่าปีละครั้งให้ใช้สูตรเต็มที่มี n
ที่อัตราและระยะเวลาเท่ากัน แบบทบต้นได้มากกว่าหรือเท่ากันเสมอ ปีแรกจะเท่ากันถ้าทบปีละครั้ง หลังจากนั้นทบต้นจะทิ้งห่างขึ้นทุกปี แต่ถ้าเป็นฝั่งผู้กู้ การคิดแบบทบต้นแปลว่าจ่ายดอกเบี้ยรวมมากขึ้น
แม่นพอใช้กะในหัวเมื่ออัตราอยู่ราว 4 ถึง 12% ต่อปี คลาดจากค่าจริงไม่ถึงครึ่งปี ที่อัตราต่ำมาก กฎ 72 จะให้ตัวเลขนานกว่าความจริงเล็กน้อย เช่นที่ 2% กฎบอก 36 ปี ค่าจริงประมาณ 35 ปี
DCA คือการลงเงินเท่าๆ กันเป็นงวด ส่วนการทบต้นคือการให้ผลตอบแทนกลับไปเป็นเงินต้น สองเรื่องนี้ใช้ร่วมกันได้ ถ้าลงเงินสม่ำเสมอแล้วปล่อยผลตอบแทนไว้ ต้องจำไว้ว่าสินทรัพย์ที่ราคาผันผวนไม่ได้ให้ผลตอบแทนคงที่แบบในสูตร
ไม่มาก ที่ 5% ต่อปีบนเงิน 100,000 บาท 10 ปี รายเดือนได้ราว 164,701 บาท รายวันได้ราว 164,866 บาท ต่างกันประมาณ 165 บาท อัตราดอกเบี้ยและเวลามีผลมากกว่าความถี่
เพราะดอกเบี้ยแต่ละปีคิดจากฐานที่สะสมมาแล้ว ช่วงแรกฐานยังเล็ก จากตัวอย่างเงิน 100,000 บาท ที่ 5% ต่อปี สิบปีแรกได้ดอกรวมราว 62,889 บาท แต่สิบปีสุดท้าย (ปีที่ 21 ถึง 30) ได้ราว 166,864 บาท ทั้งที่อัตราเท่าเดิม หลายคนเลิกกลางทางเพราะเห็นว่าช่วงแรกได้น้อย ทั้งที่ช่วงที่ได้มากยังมาไม่ถึง
การทบต้นไม่ใช่เวทมนตร์ มันคือการคูณซ้ำของสามอย่าง คืออัตรา ความถี่ และเวลา โดยเวลามีน้ำหนักมากกว่าที่หลายคนคิด เงินแสนเดียวกันที่ 5% ต่อปี ห่างกันเกือบสองแสนบาทระหว่างคงต้นกับทบต้นเมื่อผ่านไป 30 ปี |
แต่คณิตศาสตร์ชุดเดียวกันใช้กับหนี้ ค่าธรรมเนียม เงินเฟ้อ และการขาดทุนด้วย การเข้าใจเรื่องนี้จึงไม่ใช่แค่รู้ว่าเงินจะงอกเท่าไหร่ แต่ต้องรู้ว่าอะไรกำลังทบต้นกินเงินเราอยู่เงียบๆ ลองเอาตัวเลขของตัวเองใส่สูตรดู แล้วจะเห็นภาพชัดกว่าการอ่านตัวอย่างของคนอื่น
TrustFinance
TrustFinance helps financial companies build credibility and traders make safer choices through verified profiles, authentic reviews, and research-driven insights.