Loading
複利とは何か 計算式、日本円での具体例、そして72の法則

TrustFinance
11月 13, 2026
37 min read
9
預금口座をお持ちであれば、意識していなくてもすでに複利を活用していることになります。タイ銀行(中央銀行)は、「サタン・ストーリー(Satang STORY)」の知識ページの中で、一般的な普通預金口座は毎日利息を計算し、6月と12月の年2回支払う仕組みになっていると説明しています。そこで得られた利息は元本に組み込まれ、次の期間の利息計算の対象となります。簡単に言うと、利息自体がさらに利息を生み出すということです。
些細なことに聞こえるかもしれませんが、長期になるとその差は非常に明確になります。10万バーツを年利5%で30年間運用する場合を考えてみましょう。単利であれば最終的に25万バーツになりますが、年1回の複利であれば約432,194バーツになります。利率も元本も同じであるにもかかわらず、これほどの違いが生まれます(この数値は原則を説明するためのものであり、特定の商品のリターンを示すものではありません)。
この記事では、この仕組みがどのように働き、どのような計算式を使い、どのくらいの頻度で複利を適用すると違いが出るのか、「72の法則」で期間をどのように概算できるのか、そして多くの人があまり語らない裏面として、借入金や手数料、損失に対しても複利が同じように強力に働く側面について見ていきます。
1分で読める複利のまとめ
要約
|
複利とは何か
複利(Compound Interest)とは、すでに得た利息を元本に足し合わせることで、次回の利息計算のベースとなる金額をどんどん大きくしていく計算方法です。タイ銀行(BOT)の預金金利のページでは、これをシンプルに「利息の利息」と呼んでおり、わかりやすく本質を突いています。
タイ語では、これを続けて書いたりスペースを空けて「ดอกเบี้ย ทบต้น(複利)」と書いたりしますが、意味は完全に同じです。
利息の利息はどのように機能するか
例えば、10万バーツを預け入れ、年利5%の利息が得られるとします。1年目は5,000バーツの利息がつき、合計で105,000バーツになります。2年目の利息は10万バーツではなく105,000バーツをベースに計算されるため、5,250バーツの利息になります。この上乗せされた250バーツこそが、1年目の利息から生まれた利息です。
翌年以降もこれが繰り返され、毎年の利息は常に少しずつ大きくなっていきます。最初のうちは違いがほとんどわかりませんが、15年から20年が経過すると、グラフの曲線が急に立ち上がり始めます。これは、元本のベースが大きくなったことで、毎年の利息が1年目の利息の何倍にもなるからです。
単利と複利の違いとは
単利(Simple Interest)は、多くの人が「固定金利」と呼ぶもので、利息を元本に組み込まず、常に最初の最初の元本をベースに計算するため、毎年の利息は毎年同額です。一方、複利はベースが大きくなり続けます。次の表は、10万バーツを年利5%、年1回の複利で運用した場合の比較です。
| 期間 | 単利(バーツ) | 複利(バーツ) | 差額(バーツ) |
|---|---|---|---|
| 1年 | 105,000 | 105,000 | 0 |
| 5年 | 125,000 | 127,628 | 2,628 |
| 10年 | 150,000 | 162,889 | 12,889 |
| 20年 | 200,000 | 265,330 | 65,330 |
| 30年 | 250,000 | 432,194 | 182,194 |
※数値は原理を説明するためのものであり、バーツ単位で四捨五入、税金や手数料は控除されていません。
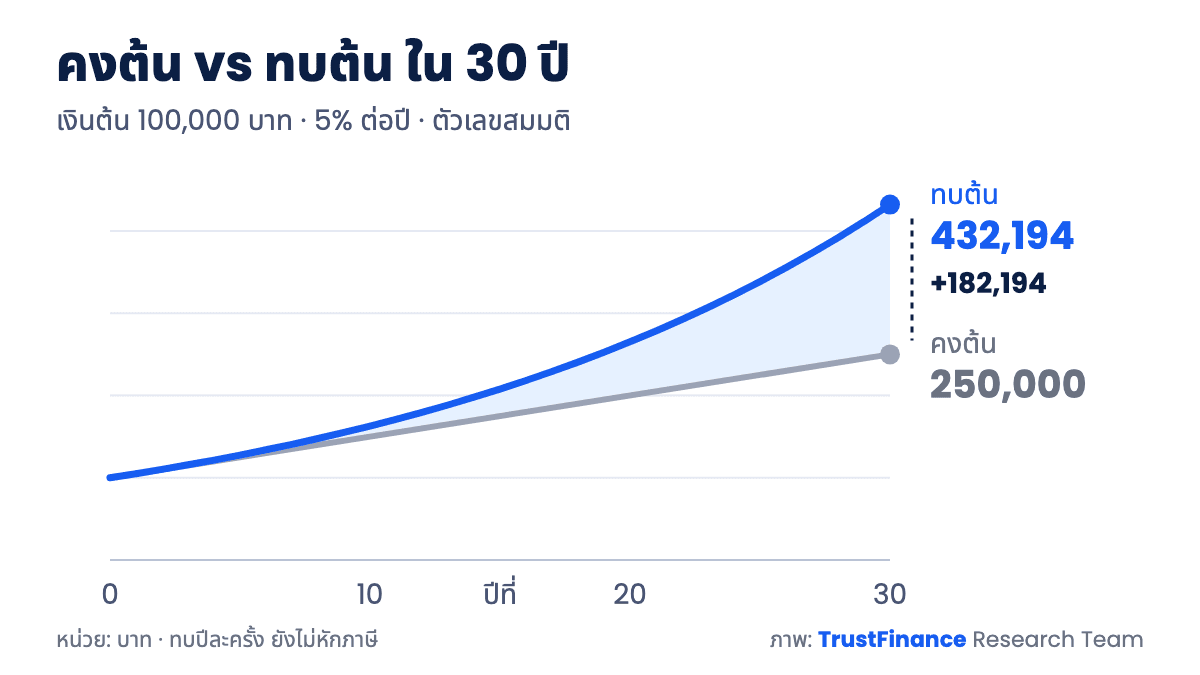
画像:10万バーツを年利5%で30年間運用した単利と複利の比較 · 出典:TrustFinance Research Team による式 A = P(1 + r/n)^(nt) を用いた計算(仮定の数値)
ご覧の通り、1年目は全く差がありません。差額のほとんどは終盤になってから発生します。これが「複利には時間がかかる」と言われる理由です。
複利の計算式とステップバイステップの考え方
一般的に使用される複利の計算式は A = P(1 + r/n)^(nt) です。難しく見えますが、実際には5つの変数があるだけです。
式 A = P(1 + r/n)^(nt) における各変数
- A:将来の総額(元本+利息)
- P:初期元本
- r:年利率(小数表現。例:5%の場合は0.05)
- n:1年あたりの複利計算の回数(年1回なら1、半年1回なら2、月次なら12)
- t:年数
得られた利息だけを知りたい場合は、A から P を引きます。
10万バーツを年利5%で計算してみる
計算式: A = P(1 + r/n)^(nt) 元本10万バーツ、年利5%、月次複利、10年間のステップバイステップの複利計算(仮定の数値)
|
したがって、10年間の総利息は約64,701バーツとなります。年1回の複利に変更した場合は162,889バーツとなり、約1,812バーツの差が出ます。Excelで =100000*(1+0.05/12)^(12*10) と入力しても同じ答えが得られます。
複利の頻度が高いほど、将来の金額はどう違うか
複利の頻度が高いほど、利息がより早く元本に戻るため、実質年率(Effective Annual Rate:EAR)は公表されている金利よりもわずかに高くなります。この表では、10万バーツ、年利5%、10年間で比較しています。
| 複利の頻度 | 年間回数 (n) | 実質年率 | 10年後の将来価値(バーツ) |
|---|---|---|---|
| 年次 | 1 | 5.000% | 162,889 |
| 半年 | 2 | 5.063% | 163,862 |
| 四半期 | 4 | 5.095% | 164,362 |
| 月次 | 12 | 5.116% | 164,701 |
| 日次 | 365 | 5.127% | 164,866 |
※数値は原理を説明するためのものであり、特定商品の金利ではありません。
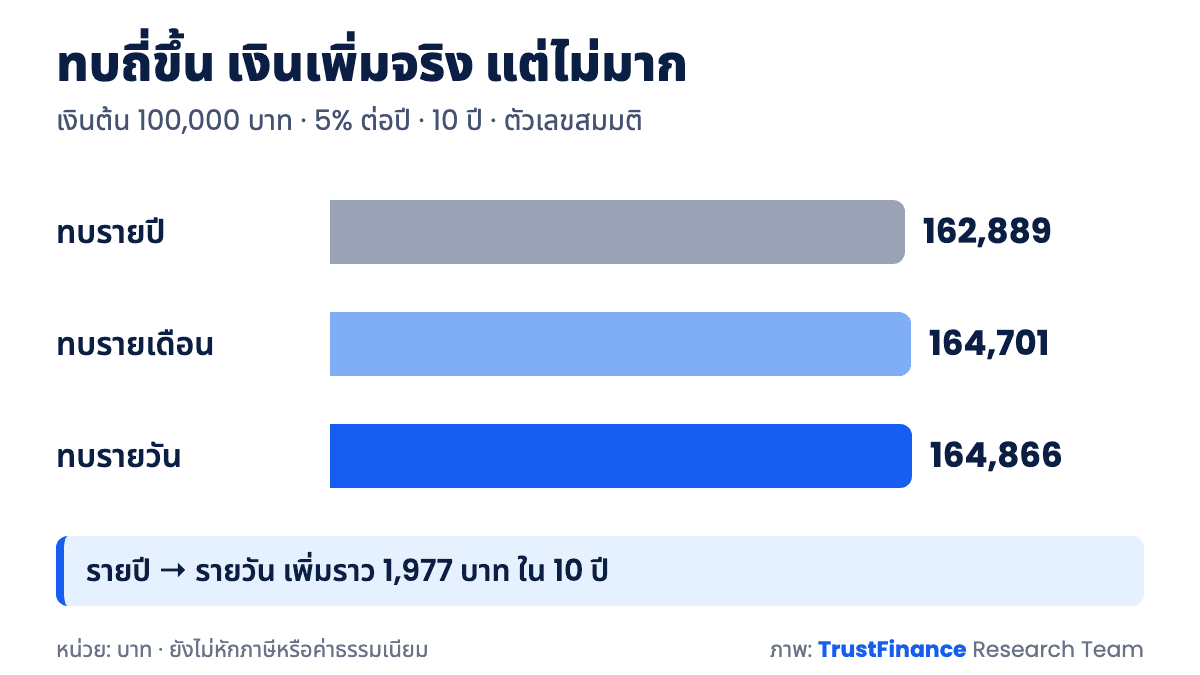
画像:年次、月次、日次複利における10年後の将来価値 · 出典:TrustFinance Research Team による式 A = P(1 + r/n)^(nt) を用いた計算(仮定の数値)
年次から日次に変えても、10年間で増えるのは約1,977バーツです。効果はあるものの、ゲームの勝敗を覆すほどではありません。結果をより大きく動かす要素は、金利と期間です。2つの提案を比較する際には、公表されている数値だけを見るのではなく、実質年率を比較すべきです。
毎月追加で積み立てる場合、計算式はどう変わるか
実際の生活では、一度に大金を預けて放置する人は少なく、毎月少しずつ貯蓄していきます。このような場合、年金終価係数の公式である FV = C x [(1 + i)^N - 1] / i を使用します。ここで C は各期に積み立てる金額、i は期あたりの利率(月次の場合は年利率を12で割ったもの)、N は総期間数です。
定期積立の計算式: FV = C x [(1 + i)^N - 1] / i 計算例:毎月5,000バーツを年利4%、月次複利で15年間積み立てる場合、i = 0.04/12、N = 180期間となります。最終的な金額は約1,230,452バーツになり、自分で実際に積み立てた元本900,000バーツに対し、残りの約330,452バーツが蓄積され複利で増えた利息となります(仮定の数値、税引前)。初期の一括元本がある場合は、2つの部分を別々に計算して合算します。すなわち、一括部分は基本の式を使い、毎月の積立部分は上記の式を使います。 |
Excelには FV 関数が用意されており、=FV(0.04/12, 180, -5000) と入力するだけで同じ数値が得られます。Excelが財布から支払われたお金と認識するため、積立額の前にはマイナス記号を付けます。
計算機なしで資金が2倍になる期間を概算する「72の法則」
「72の法則」とは、資金が何年で2倍になるかを概算するための近道です。72を年間利回り(小数ではなくパーセンテージの数値)で割るだけです。例えば、年利回りが6%の場合、72を6で割ると12年となります。
| 年利 | 72の法則(年) | 年次複利による実際の計算(年) |
|---|---|---|
| 2% | 36.0 | 35.0 |
| 4% | 18.0 | 17.7 |
| 6% | 12.0 | 11.9 |
| 8% | 9.0 | 9.0 |
| 12% | 6.0 | 6.1 |
※実際の値は ln(2) を ln(1 + r) で割って計算されています。
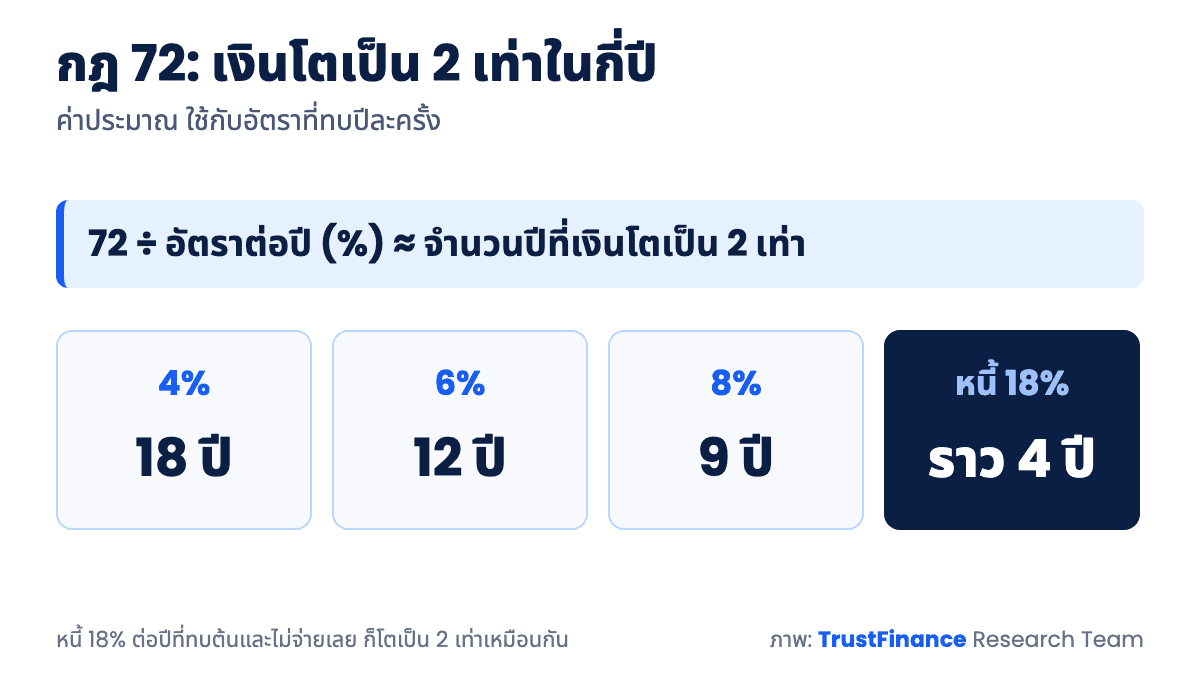
画像:資金が2倍になる年数を概算する「72の法則」 · 出典:TrustFinance Research Team による72の法則(近似値)に基づく計算
金利が4%から10%の範囲であれば、この法則の誤差は半年未満であり、頭の中で概算するのに非常に便利です。ただし、金利が極端に低い場合や高い場合は誤差が大きくなります。もう一つの有用な見方は、これを逆に適用することです。年利18%の複利で全く返済を行わない場合、借金は約4年で2倍に膨らみます。
同じ法則をインフレを見るためにも使えます。商品の価格が平均して年3%上昇する場合、価格は約24年で2倍になります(実際は約23.4年)。あるいは別の見方をすれば、現金を手つかずのまま置いておくと、同じ期間で買える価値が半分になってしまうということです。この数値は、リターンを得ずに現金をそのままにしておくことにも目に見えないコストがあることを示してくれます。
もう一つ知っておくべきことは、「72の法則」は基本的に年1回複利の金利を前提としている点です。月次や日次で複利計算される場合、法則が示すよりもわずかに早く資金が2倍になります。そのため、頻繁に複利計算されるケースでは「69」や「70」という数字を使う教科書もありますが、暗算で計算するには「72」のほうが割り算しやすくなっています。
複利は思っている以上に身近にある
複利は数学の教科書の中だけにあるわけではありません。私たちが日々利用している金融サービスの中、お金を増やしてくれる側にも、お金を徴収される側にも組み込まれています。
年に2回利息が支払われる普通預金口座
タイ銀行の普通預金金利に関する知識ページによると、普通預金の利息は毎日計算され、6か月ごとに支払われます。支払われた利息は新しい元本となるため、計算式における n = 2 に相当します。利息を引き出さなければ、何もしなくても自動的に複利で運用されます。しかし、半年ごとに利息を引き出して使ってしまうと、効果は単利に近づきます。同じページに記載されているもう一つの注意点として、同一銀行内のすべての口座の普通預金利息の合計が課税年度に2万円(訳注:原文の20,000バーツ)を超える場合、銀行は15%の源泉徴収税を徴収します。この税金により、複利のベースとなる金額が小さくなります。また、残高の段階に応じて異なる金利を提供する口座には独自の計算方法があります。段階金利付き預金の計算方法で詳しく確認できます。
債券や配当金を再投資するファンド
債券の多くは定期的に利息を支払います。利息を受け取ってすべて使い切ってしまった場合、そのお金は複利で運用されません。しかし、利息を使ってさらに債券を購入したり再預金したりすれば、私たち自身の決断によって複利が発生します。配当金を支払わないタイプのミューチュアルファンド(投資信託)や、株式の配当金を使ってさらに株を追加購入する場合も同じ考え方が適用されます。重要な違いは、ファンドや株式のリターンは預金のような固定金利ではなく上下するため、計算式の数値は確実なものではなく、あくまで仮定のイメージにすぎないという点です。
滞納した借金も複利で膨らむ
借金の側面でも、同じ原則が私たちに作用します。契約において、未払いの利息が次期の利息計算の対象となる元本に組み込まれると規定されている場合、借入残高は複利の仕組みで膨らんでいきます。融資の種類ごとに利息の計算方法は異なるため、自分の契約条件を確認し、どの金額をベースに計算されているかを確認すべきです。どのタイプの借金にも共通して言えるのは、未払い残高を放置する期間が長いほど、支払う利息の総額が増えるということです。
注意点: 預金の例とは逆に考えてみましょう。5万バーツの借金に対して年利15%の複利が適用され、一切返済を行わなかった場合、5年後には残高が約100,568バーツ、つまり約2倍に膨れ上がります(原理を説明するための仮定の数値であり、実際の融資商品の金利ではありません)。これが、最低返済額だけを長期間払い続けると元本が思ったように減らない理由です。 |
あまり語られない複利の裏面
このトピックに関するほとんどの記事は資金が増える側面ばかりを語りますが、まったく同じ数学的仕組みが、私たちの資産を削るものに対しても働きます。
インフレも複利のように働く
商品の価格も複利のように上昇します。インフレ率が平均して年3%の状態で10年間続くと、かつて100バーツだったものは約134バーツになります。同じ期間に預金金利が年1.5%だった場合、10万バーツは約116,054バーツに増えますが、初日と比較した実質的な購買力はわずか約86,355バーツにまで低下してしまいます(説明のための仮定の数値)。インフレがどのように測定されるか確信がない方はインフレとは何かの基礎を読み、ポートフォリオ構築の考え方はインフレに打ち勝つための投資方法で確認できます。
小さく見えて小さくない年1%の手数料
年間手数料は毎年リターンから差し引かれるため、その影響も複利で効いてきます。10万バーツを30年間運用する場合で比較してみましょう。年間純利回りが6%であれば最終的に約574,349バーツになりますが、年1%の手数料が引かれて純利回りが5%になると、最終残高は約432,194バーツまで減少します。約142,155バーツ、つまり最終金額の約4分の1が消えてしまうことになります(仮定の数値)。金融商品を選ぶ際には、年間手数料を常に計算式に組み込んで考えるべきです。
半分を失った場合、元に戻すには2倍の利益が必要
損失も乗数的に働きますが、それは悪い方向です。例えば、ポートフォリオの10万バーツが50%減少して5万バーツになった場合、元の10万バーツに戻すには50%ではなく100%の利益を出さなければなりません。ベースとなる金額が小さくなってしまっているからです。
| 損失 | 元の水準に戻すために必要な利益率 |
|---|---|
| 10% | 11.1% |
| 20% | 25.0% |
| 30% | 42.9% |
| 50% | 100.0% |
| 75% | 300.0% |
この数値は、トレーダーが1回あたりの損失を制限(損切り)することを重視する理由を説明しています。下落が深ければ深いほど、戻るまでの道程は険しくなります。トレードごとのリスク管理の規模に関する詳細は、資金管理(Money Management)でさらに読み進めることができます。
複利を自分の資産のために働かせる5つのステップ
|
複利に関するよくある質問
この記事は一般的な教育を目的として提供されており、特定の個人に対する投資アドバイスではありません。また、いかなるリターンも保証するものではありません。トレーダーは、意思決定を行う前に自身で追加の情報を調査し、リスクを評価する必要があります。 |
複利とは何か、2つの文で説明すると?
元本にすでに蓄積された利息を加えた金額に対して計算される利息であり、最初の元本だけをベースにするものではありません。これにより、各期間の利息が次第に大きくなります。利息を引き出さずに運用を続ければ、十数年以上の長期においてその効果が非常に明確になります。
年次複利の計算式はどう書くか?
年1回複利の場合、計算式は A = P(1 + r)^t となります。例えば、5万バーツを年利4%で10年間運用する場合、50,000 x (1.04)^10 ≒ 約74,012バーツとなります。年1回を超える頻度で複利計算する場合は、n を含む完全な計算式を使用します。
複利と単利では、どちらが多く得られるか?
金利と期間が同じであれば、複利のほうが常に多くなるか同等になります。年1回複利の場合、1年目は同額ですが、それ以降は複利のほうがどんどん差をつけていきます。ただし、借り手側から見ると、複利での計算は支払う利息の総額が増えることを意味します。
72の法則はどれくらい正確か?
金利が年利4%から12%の範囲にある場合、頭の中で概算するのに十分なほど正確です。実際の値からの誤差は半年未満です。金利が非常に低い場合、72の法則は現実よりも少し長めの数値を弾き出します。例えば、2%の場合、法則では36年と言いますが、実際は約35年です。
DCA(ドルコスト平均法)と複利はどのように関係しているか?
DCAは定期的に同額を投資していく手法であり、複利はリターンを元本に戻して再投資することです。この2つの概念は組み合わせて使用できます。定期的に資金を投資し、リターンをそのままにしておく場合、価格が変動する資産は計算式のように一定のリターンをもたらすわけではない点に留意する必要があります。
日次複利と月次複利に大きな違いはあるか?
それほど大きくはありません。10万バーツを年利5%で10年間運用した場合、月次では約164,701バーツ、日次では約164,866バーツとなり、差は約165バーツです。金利や期間のほうが、複利の頻度よりも大きな影響を与えます。
なぜ最初は資金の増え方が遅く、後から加速するのか?
各年の利息は、それまでに蓄積されたベースを元に計算されるからです。10万バーツを年利5%で運用した例で見ると、最初の10年間で得られた利息の合計は約62,889バーツですが、最後の10年間(21年目から30年目)では約166,864バーツになります。利率は同じであるにもかかわらずです。多くの人が、前半は得られる額が少ないと見て途中で辞めてしまいますが、本当に大きく増える時期はまだ来ていないのです。
複利のまとめ
複利は魔法ではありません。それは、利率、頻度、時間の3つの要素の繰り返しによる掛け算です。中でも時間は、多くの人が考えるよりも大きな重みを持っています。同じ10万バーツを年利5%で運用した場合でも、30年が経過すると単利と複利の間で20万バーツ近い差が生まれます。 |
しかし、全く同じ数学的仕組みが、借入金、手数料、インフレ、そして損失に対しても働きます。このことを理解するということは、ただお金がどれだけ増えるかを知るだけでなく、何が静かにお金を食いつぶしているのかを知るということでもあります。自分の数字を計算式に当てはめてみてください。他人の事例を読むよりも、はるかに鮮明に全体像が見えてくるはずです。
参考文献
執筆者
TrustFinance
TrustFinance helps financial companies build credibility and traders make safer choices through verified profiles, authentic reviews, and research-driven insights.