Loading
Lãi suất kép là gì, công thức tính toán, ví dụ bằng tiền Baht và quy tắc 72

TrustFinance
Th11 13, 2026
25 min read
12
Nếu bạn có một tài khoản tiết kiệm, bạn đang sử dụng lãi suất kép mà không hề hay biết. Ngân hàng Trung ương Thái Lan giải thích trên trang kiến thức Satang STORY rằng tài khoản tiết kiệm thông thường tính lãi hàng ngày, nhưng trả lãi 2 lần một năm vào tháng Sáu và tháng Mười Hai. Sau đó, số tiền lãi kiếm được sẽ được gộp vào tiền gốc để tính lãi cho kỳ tiếp theo. Nói một cách đơn giản, tiền lãi bắt đầu sinh ra tiền lãi.
Nghe có vẻ là một vấn đề nhỏ, nhưng khi thời gian kéo dài, sự khác biệt trở nên rất rõ ràng. Hãy thử tính 100.000 baht với mức lãi suất 5% mỗi năm trong 30 năm. Nếu tính theo lãi đơn, kết quả cuối cùng sẽ là 250.000 baht. Nhưng nếu tính theo lãi kép mỗi năm một lần, bạn sẽ nhận được khoảng 432.194 baht, mặc dù tỷ lệ lãi suất và số tiền gốc ban đầu là hoàn toàn như nhau (các con số được tính toán để giải thích nguyên tắc, không phải là lợi nhuận của bất kỳ sản phẩm nào).
Bài viết này sẽ dẫn dắt bạn tìm hiểu cơ chế này hoạt động như thế nào, công thức tính toán ra sao, mức độ thường xuyên của việc gộp lãi tạo ra sự khác biệt như thế nào, cách quy tắc 72 giúp ước tính thời gian, và điều mà ít ai kể cho bạn nghe chính là mặt trái của lãi suất kép – thứ hoạt động mạnh mẽ không kém đối với các khoản nợ, phí tổn và thua lỗ.
Tóm tắt về lãi suất kép chỉ trong một phút đọc
Tóm tắt ngắn gọn
|
Lãi suất kép là gì?
Lãi suất kép (Compound Interest) là phương pháp tính lãi bằng cách lấy số tiền lãi đã kiếm được cộng dồn vào tiền gốc, khiến cho cơ sở dùng để tính lãi trong chu kỳ tiếp theo ngày càng lớn hơn. Trên trang lãi suất tiền gửi của Ngân hàng Trung ương Thái Lan, khái niệm này được gọi một cách đơn giản là "tiền lãi của tiền lãi", rất dễ hiểu và đi thẳng vào vấn đề.
Người Thái tìm kiếm thuật ngữ này bằng cả cách viết liền và cách viết cách khoảng như "ดอกเบี้ย ทบต้น", ý nghĩa của chúng hoàn toàn giống nhau.
Tiền lãi của tiền lãi hoạt động như thế nào?
Giả sử bạn gửi tiết kiệm 100.000 baht với lãi suất 5% mỗi năm. Năm đầu tiên bạn nhận được 5.000 baht tiền lãi, tổng số tiền là 105.000 baht. Sang năm thứ hai, tiền lãi được tính trên 105.000 baht chứ không phải 100.000 baht, do đó bạn nhận được 5.250 baht tiền lãi. Phần dôi ra 250 baht chính là khoản lãi được sinh ra từ tiền lãi của năm đầu tiên.
Những năm tiếp theo cũng lặp lại chu kỳ này, tiền lãi mỗi năm sẽ luôn lớn hơn một chút. Giai đoạn đầu hầu như không thấy sự khác biệt, nhưng sau 15 đến 20 năm, đường biểu đồ sẽ bắt đầu dốc đứng lên rõ ràng vì phần gốc đã lớn đến mức tiền lãi hàng năm lớn gấp nhiều lần tiền lãi của năm đầu tiên.
Lãi đơn so với lãi kép: Khác nhau ở điểm nào?
Lãi đơn (Simple Interest), hay được nhiều người gọi là lãi cố định, được tính trên khoản tiền gốc ban đầu trong suốt thời gian mà không cộng dồn tiền lãi vào gốc. Do đó, tiền lãi mỗi năm đều bằng nhau. Trong khi đó, với lãi kép, phần gốc tăng lên liên tục. Bảng dưới đây so sánh số tiền 100.000 baht với mức lãi suất 5% mỗi năm, gộp lãi mỗi năm một lần.
| Thời gian | Lãi đơn (Baht) | Lãi kép (Baht) | Chênh lệch (Baht) |
|---|---|---|---|
| 1 năm | 105.000 | 105.000 | 0 |
| 5 năm | 125.000 | 127.628 | 2.628 |
| 10 năm | 150.000 | 162.889 | 12.889 |
| 20 năm | 200.000 | 265.330 | 65.330 |
| 30 năm | 250.000 | 432.194 | 182.194 |
Các con số được tính toán để giải thích nguyên tắc, được làm tròn đến đơn vị Baht, chưa trừ thuế hoặc phí.
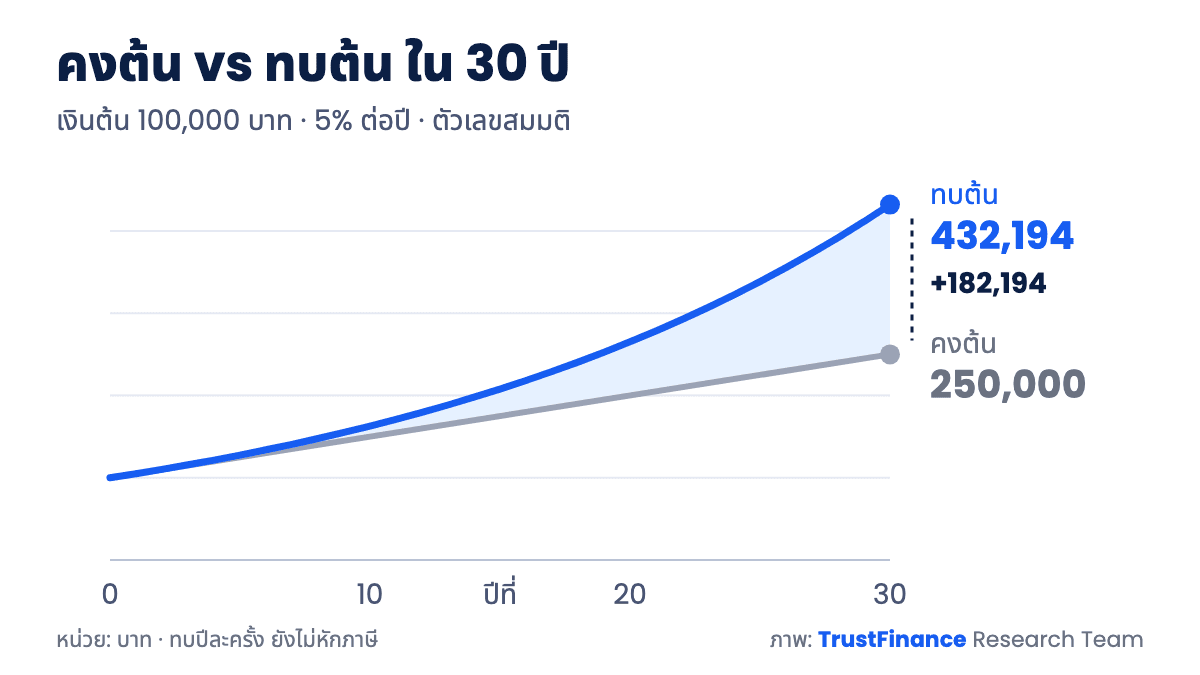
Hình ảnh: 100.000 baht với lãi suất 5% mỗi năm theo phương pháp lãi đơn so với lãi kép trong 30 năm · Nguồn: Tính toán bởi Nhóm nghiên cứu TrustFinance từ công thức A = P(1 + r/n)^(nt) (số liệu giả định)
Hãy chú ý rằng năm đầu tiên hoàn toàn không có sự khác biệt, hầu như toàn bộ phần chênh lệch đều phát sinh vào giai đoạn cuối. Đây chính là lý do tại sao mọi người thường nói lãi suất kép cần có thời gian.
Công thức lãi suất kép và cách tính từng bước
Công thức lãi suất kép thường được sử dụng được viết là A = P(1 + r/n)^(nt). Trông có vẻ khó nhưng thực tế chỉ có năm biến số.
Các biến số trong công thức A = P(1 + r/n)^(nt)
- A là tổng số tiền thu về cuối kỳ (tiền gốc cộng tiền lãi).
- P là số tiền gốc ban đầu.
- r là lãi suất hàng năm dưới dạng số thập phân, ví dụ 5% được nhập là 0.05.
- n là số lần gộp lãi trong năm; gộp hàng năm nhập 1, nửa năm nhập 2, hàng tháng nhập 12.
- t là số năm.
Nếu bạn chỉ muốn biết số tiền lãi thu được, hãy lấy A trừ đi P.
Thử tính toán với một trăm nghìn baht ở mức 5% mỗi năm
Công thức: A = P(1 + r/n)^(nt) Cách tính lãi suất kép từng bước với số tiền gốc 100.000 baht, lãi suất 5% mỗi năm, gộp lãi hàng tháng trong 10 năm (số liệu giả định)
|
Do đó, tổng tiền lãi trong 10 năm là khoảng 64.701 baht. Nếu chuyển thành gộp lãi mỗi năm một lần, bạn sẽ nhận được 162.889 baht, chênh lệch khoảng 1.812 baht. Trong Excel, bạn có thể nhập =100000*(1+0.05/12)^(12*10) để cho ra kết quả tương tự.
Gộp lãi thường xuyên hơn thì số tiền cuối kỳ khác biệt thế nào?
Càng gộp lãi thường xuyên, tiền lãi được chuyển thành tiền gốc càng nhanh. Do đó, lãi suất thực tế thu được hàng năm (Lãi suất hiệu dụng hàng năm - Effective Annual Rate hay EAR) sẽ cao hơn một chút so với mức lãi suất được công bố. Bảng này sử dụng số tiền 100.000 baht, lãi suất 5% mỗi năm trong 10 năm.
| Tần suất gộp lãi | n mỗi năm | Lãi suất thực tế mỗi năm | Tiền cuối kỳ 10 năm (Baht) |
|---|---|---|---|
| Hàng năm | 1 | 5.000% | 162.889 |
| Nửa năm | 2 | 5.063% | 163.862 |
| Hàng quý | 4 | 5.095% | 164.362 |
| Hàng tháng | 12 | 5.116% | 164.701 |
| Hàng ngày | 365 | 5.127% | 164.866 |
Các con số được tính toán để giải thích nguyên tắc, không phải là lãi suất của bất kỳ sản phẩm nào.
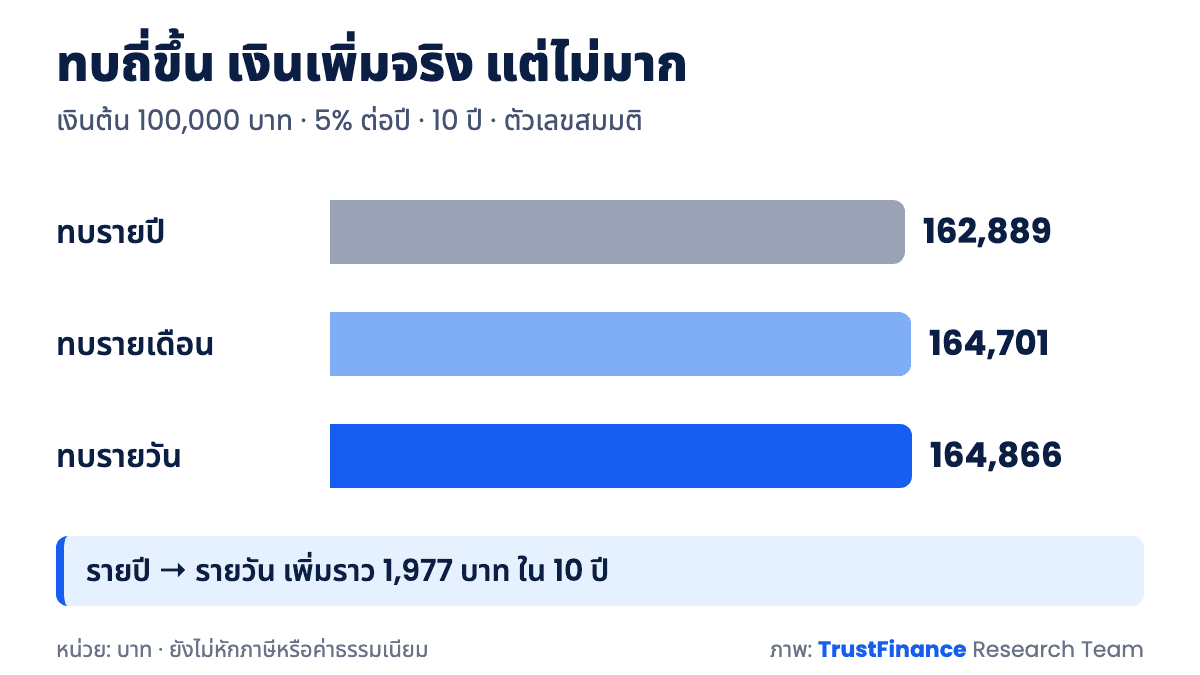
Hình ảnh: Tiền thu về cuối kỳ 10 năm khi gộp lãi hàng năm, hàng tháng và hàng ngày · Nguồn: Tính toán bởi Nhóm nghiên cứu TrustFinance từ công thức A = P(1 + r/n)^(nt) (số liệu giả định)
Từ gộp hàng năm sang gộp hàng ngày, số tiền tăng thêm khoảng 1.977 baht trong mười năm – có tác động thực tế nhưng không làm thay đổi cục diện. Yếu tố tạo ra sự thay đổi lớn hơn cho kết quả chính là lãi suất và thời gian. Do đó, khi so sánh hai ưu đãi, bạn nên đối chiếu tỷ suất sinh lợi thực tế hàng năm thay vì chỉ nhìn vào con số được công bố.
Nếu tiết kiệm thêm hàng tháng, công thức sẽ thay đổi thế nào?
Trong cuộc sống thực tế, hầu hết mọi người không chỉ gửi một khoản tiền rồi để đó, mà họ tiết kiệm góp dần hàng tháng. Trong trường hợp này, chúng ta sử dụng công thức giá trị tương lai của niên kim (Future Value of an Annuity): FV = C x [(1 + i)^N - 1] / i, trong đó C là số tiền gửi mỗi kỳ, i là lãi suất mỗi kỳ (lãi suất năm chia 12 nếu là hàng tháng) và N là tổng số kỳ.
Công thức tiết kiệm định kỳ: FV = C x [(1 + i)^N - 1] / i Ví dụ tính toán: Tiết kiệm 5.000 baht mỗi tháng với lãi suất 4% mỗi năm, gộp lãi hàng tháng trong 15 năm. Ta sẽ có i = 0.04/12 và N = 180 kỳ. Số tiền cuối kỳ thu về khoảng 1.230.452 baht từ số tiền thực tế bạn tự bỏ ra là 900.000 baht, phần còn lại khoảng 330.452 baht chính là tiền lãi được tích lũy và gộp dồn liên tục (số liệu giả định, chưa trừ thuế). Nếu có sẵn một khoản tiền gốc ban đầu, chúng ta sẽ tính riêng thành hai phần rồi cộng lại: phần tiền gốc ban đầu dùng công thức chính, còn phần tiền tiết kiệm định kỳ dùng công thức này. |
Trong Excel, có sẵn hàm FV để bạn sử dụng trực tiếp: nhập =FV(0.04/12, 180, -5000) cũng sẽ cho ra con số tương tự. Hãy đặt dấu trừ trước khoản tiền tiết kiệm vì Excel coi đó là số tiền chi ra khỏi túi.
Quy tắc 72: Ước tính thời gian tiền nhân đôi mà không cần máy tính
Quy tắc 72 là một lối tắt giúp ước tính số năm để tiền tăng lên gấp đôi bằng cách lấy 72 chia cho tỷ suất sinh lợi hàng năm (nhập dưới dạng số nguyên phần trăm, không phải số thập phân). Ví dụ, với lợi nhuận 6% mỗi năm, lấy 72 chia cho 6 được 12 năm.
| Lãi suất hàng năm | Quy tắc 72 (Năm) | Tính toán thực tế theo năm (Năm) |
|---|---|---|
| 2% | 36.0 | 35.0 |
| 4% | 18.0 | 17.7 |
| 6% | 12.0 | 11.9 |
| 8% | 9.0 | 9.0 |
| 12% | 6.0 | 6.1 |
Giá trị thực tế được tính bằng ln(2) chia cho ln(1 + r)
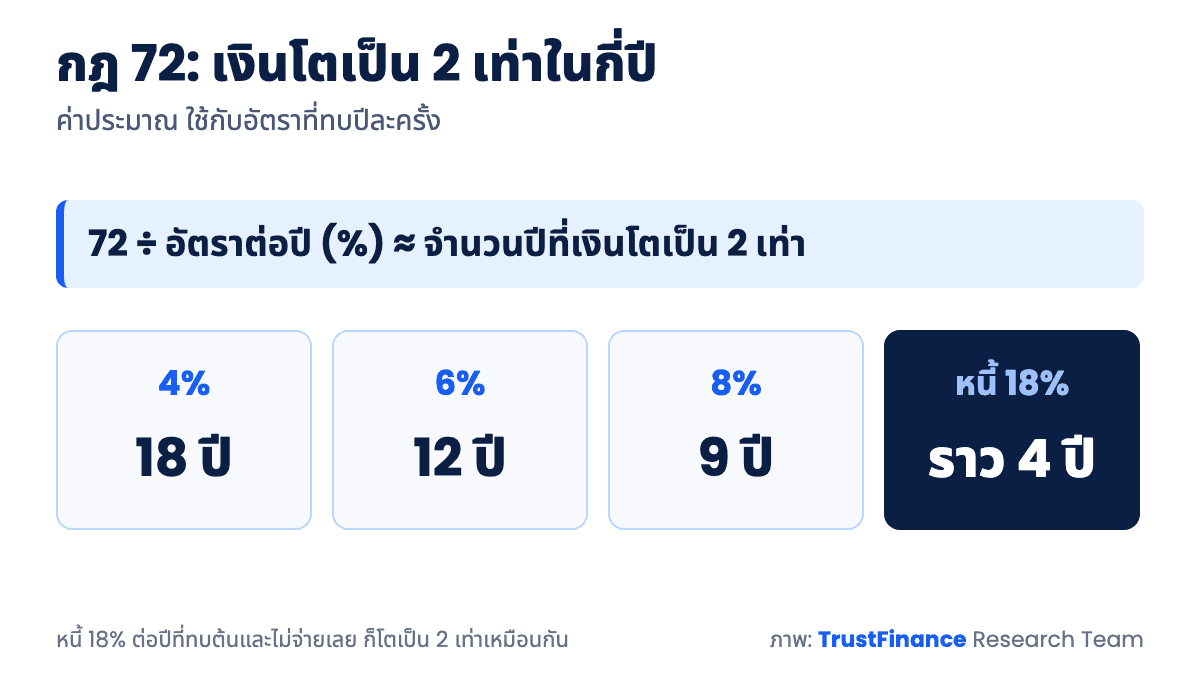
Hình ảnh: Quy tắc 72 ước tính số năm tiền nhân đôi · Nguồn: Tính toán bởi Nhóm nghiên cứu TrustFinance dựa trên quy tắc 72 (giá trị ước tính)
Ở mức lãi suất từ 4 đến 10%, quy tắc này có độ sai lệch chưa đến nửa năm, rất thuận tiện để nhẩm tính trong đầu. Tuy nhiên, nếu lãi suất quá thấp hoặc quá cao, mức độ sai lệch sẽ lớn hơn. Một góc nhìn hữu ích khác là áp dụng ngược lại: một khoản nợ chịu lãi suất 18% mỗi năm theo hình thức lãi kép và không được trả gốc sẽ tăng gấp đôi sau khoảng 4 năm.
Quy tắc này cũng có thể dùng để nhìn nhận về lạm phát. Nếu giá cả hàng hóa tăng trung bình 3% mỗi năm, giá trị đồ vật sẽ tăng gấp đôi trong khoảng 24 năm (giá trị thực tế khoảng 23,4 năm). Hoặc nhìn theo một cách khác, tiền mặt cất giữ trơ trọi sẽ chỉ mua được một nửa lượng hàng hóa trong cùng khoảng thời gian đó. Con số này giúp chúng ta hiểu tại sao việc giữ tiền mà không mang lại bất kỳ lợi nhuận nào lại đi kèm với một chi phí ẩn không nhìn thấy.
Một điểm nữa cần lưu ý là Quy tắc 72 chủ yếu áp dụng cho mức lãi suất gộp theo năm. Nếu gộp lãi hàng tháng hoặc hàng ngày, số tiền sẽ nhân đôi nhanh hơn một chút so với mức quy tắc đưa ra. Do đó, một số tài liệu sử dụng số 69 hoặc 70 thay thế cho trường hợp gộp lãi tần suất cao. Nhưng để nhẩm tính trong đầu, số 72 dễ chia hết hơn.
Lãi suất kép xuất hiện xung quanh chúng ta nhiều hơn bạn tưởng
Lãi suất kép không chỉ nằm trong sách toán học, nó được tích hợp sẵn trong các dịch vụ tài chính mà chúng ta sử dụng hàng ngày, ở cả phía tạo ra tiền cho chúng ta lẫn phía thu tiền từ chúng ta.
Tài khoản tiết kiệm trả lãi hai lần một năm
Theo trang kiến thức về lãi suất tiền gửi tiết kiệm của Ngân hàng Trung ương Thái Lan, lãi suất tiết kiệm được tính hàng ngày và trả mỗi 6 tháng. Tiền lãi đã trả sẽ trở thành khoản tiền gốc mới trong chu kỳ tiếp theo, vì vậy trong công thức có thể quy đổi tương đương với n = 2. Nếu chúng ta không rút lãi ra, tiền sẽ tự động gộp dồn mà không cần phải thao tác thêm. Nhưng nếu bạn rút tiền lãi ra sử dụng vào mỗi nửa năm, kết quả thu được sẽ tiệm cận với lãi đơn hơn. Một vấn đề khác được nêu trên cùng trang này là nếu tổng lãi suất tiết kiệm từ tất cả các tài khoản tại cùng một ngân hàng vượt quá 20.000 baht trong năm tính thuế, ngân hàng sẽ khấu trừ thuế thu nhập 15% tại nguồn. Phần thuế này làm cho cơ sở đem đi gộp lãi nhỏ lại. Đối với các tài khoản áp dụng mức lãi suất khác nhau theo từng khung số dư, chúng có phương pháp tính riêng, bạn có thể tham khảo tại bài viết phương pháp tính lãi suất tiền gửi bậc thang.
Trái phiếu và quỹ đầu tư tái đầu tư cổ tức
Hầu hết trái phiếu trả lãi theo kỳ. Nếu chúng ta nhận lãi và tiêu hết, số tiền đó sẽ không được gộp tiếp. Nhưng nếu dùng tiền lãi để mua thêm trái phiếu hoặc tiếp tục gửi tiết kiệm, hiệu ứng lãi kép sẽ xuất hiện từ chính quyết định của chúng ta. Khái niệm tương tự cũng áp dụng cho các quỹ mở không chia cổ tức – nơi giữ lại lợi nhuận trong giá trị chứng chỉ quỹ, hoặc việc dùng tiền cổ tức từ cổ phiếu để mua thêm. Điểm khác biệt quan trọng là lợi nhuận của quỹ và cổ phiếu có tính lên xuống, không phải là mức lãi suất cố định như tiền gửi, do đó các con số trong công thức chỉ mang tính chất giả định chứ không phải là điều chắc chắn nhận được.
Các khoản nợ bị bỏ quên cũng tăng trưởng theo hình thức lãi kép
Về phía các khoản nợ, nguyên tắc tương tự cũng quay lại tác động đến chúng ta. Nếu hợp đồng quy định rằng tiền lãi chưa trả được cộng dồn vào dư nợ gốc để tính lãi cho kỳ tiếp theo, số dư nợ sẽ tăng theo hình thức lãi kép. Phương pháp tính lãi của từng loại tín dụng là khác nhau, vì vậy bạn nên đọc kỹ các điều kiện trong hợp đồng của mình để biết chúng được tính dựa trên số dư nào. Điểm chung áp dụng cho mọi loại hình là: càng để khoản nợ chậm thanh toán kéo dài bao lâu, tổng số tiền lãi phải trả càng lớn bấy lâu.
Cảnh báo: Hãy hình dung chiều ngược lại của ví dụ tiền gửi tiết kiệm. Nếu khoản nợ 50.000 baht bị tính lãi 15% mỗi năm theo hình thức lãi kép và hoàn toàn không được trả gốc, sau 5 năm số dư nợ sẽ tăng lên khoảng 100.568 baht, tức là gần gấp đôi (số liệu giả định để giải thích nguyên tắc, không phải là lãi suất của bất kỳ khoản tín dụng thực tế nào). Đây chính là lý do tại sao việc chỉ thanh toán số tiền tối thiểu trong thời gian dài khiến dư nợ giảm chậm hơn nhiều so với suy nghĩ. |
Mặt trái của lãi suất kép mà ít ai nhắc đến
Hầu hết các bài viết về chủ đề này chỉ kể về mặt làm cho tiền sinh sôi, nhưng bộ toán học đó cũng được áp dụng cho những thứ đang ngốn tiền của chúng ta.
Lạm phát cũng có tính chất lãi kép
Giá cả hàng hóa cũng tăng theo hình thức lãi kép. Nếu lạm phát trung bình 3% mỗi năm trong suốt 10 năm, một món đồ từng có giá 100 baht sẽ tăng lên khoảng 134 baht. Nếu tài khoản tiết kiệm mang lại 1.5% mỗi năm trong cùng khoảng thời gian đó, 100.000 baht sẽ tăng lên khoảng 116.054 baht, nhưng sức mua thực tế so với ngày đầu tiên sẽ chỉ còn khoảng 86.355 baht mà thôi (số liệu giả định để giải thích). Ai vẫn chưa chắc chắn về cách đo lường lạm phát có thể đọc kiến thức cơ bản tại bài viết lạm phát là gì, và tư tưởng phân bổ danh mục đầu tư tại bài viết đầu tư thế nào để thắng lạm phát.
Phí tổn 1% mỗi năm: Trông có vẻ nhỏ nhưng không nhỏ chút nào
Phí quản lý hàng năm sẽ bị khấu trừ khỏi lợi nhuận mỗi năm, vì vậy tác động của nó cũng bị gộp dồn theo. Hãy so sánh 100.000 baht trong 30 năm: nếu đạt mức sinh lợi ròng 6% mỗi năm, số tiền cuối kỳ sẽ vào khoảng 574.349 baht; nhưng nếu có khoản phí 1% mỗi năm khiến mức sinh lợi ròng chỉ còn 5%, số tiền cuối kỳ sẽ giảm xuống còn khoảng 432.194 baht – bốc hơi khoảng 142.155 baht, tức là khoảng một phần tư giá trị cuối kỳ (số liệu giả định). Do đó, khi xem xét các sản phẩm tài chính, khoản phí hàng năm luôn cần phải được đưa vào công thức tính toán.
Thua lỗ một nửa, phải đạt lợi nhuận gấp đôi mới hòa vốn
Thua lỗ cũng vận hành theo cơ chế nhân cấp, nhưng theo chiều hướng ngược lại. Nếu danh mục 100.000 baht giảm 50% chỉ còn 50.000 baht, để quay trở lại mức 100.000 baht, bạn cần phải đạt được mức lợi nhuận 100% chứ không phải 50%, bởi vì phần gốc lúc này đã bị thu nhỏ lại.
| Thua lỗ | Lợi nhuận cần đạt để về điểm xuất phát |
|---|---|
| 10% | 11.1% |
| 20% | 25.0% |
| 30% | 42.9% |
| 50% | 100.0% |
| 75% | 300.0% |
Con số này lý giải tại sao các nhà giao dịch lại đặt nặng vấn đề giới hạn mức thua lỗ cho mỗi lần giao dịch; tài khoản rớt càng sâu, đường quay về càng dốc đứng. Chi tiết về việc kiểm soát quy mô rủi ro cho từng lệnh, bạn có thể đọc thêm tại bài viết quản lý vốn (Money Management).
5 bước để để lãi suất kép làm việc cho tiền của chúng ta
|
Các câu hỏi thường gặp về lãi suất kép
Bài viết này được biên soạn chỉ nhằm mục đích cung cấp kiến thức chung, không phải là lời khuyên đầu tư cá nhân và không cam kết bất kỳ mức lợi nhuận nào. Các nhà giao dịch nên tự nghiên cứu thêm thông tin và tự đánh giá rủi ro trước khi đưa ra quyết định. |
Lãi suất kép là gì nếu giải thích trong hai câu?
Đó là tiền lãi được tính trên tổng số tiền gốc cộng với số tiền lãi đã tích lũy từ trước, chứ không chỉ tính riêng trên khoản tiền gốc ban đầu, khiến cho tiền lãi ở mỗi chu kỳ lớn dần lên. Nếu không rút tiền lãi ra tiêu xài, hiệu quả sẽ cực kỳ rõ rệt khi thời gian kéo dài từ hàng chục năm trở lên.
Công thức lãi suất kép theo năm được viết như thế nào?
Nếu gộp lãi mỗi năm một lần, công thức sẽ rút gọn thành A = P(1 + r)^t. Ví dụ: 50.000 baht với lãi suất 4% mỗi năm trong 10 năm sẽ tính bằng 50.000 x (1.04)^10, tương đương khoảng 74.012 baht. Nếu tần suất gộp lãi nhiều hơn một lần một năm, hãy sử dụng công thức đầy đủ có chứa biến n.
Lãi suất kép và lãi đơn, hình thức nào mang lại nhiều hơn?
Ở cùng một mức lãi suất và thời gian, lãi suất kép luôn mang lại số tiền nhiều hơn hoặc bằng lãi đơn. Năm đầu tiên sẽ bằng nhau nếu gộp lãi mỗi năm một lần, sau đó lãi suất kép sẽ ngày càng nới rộng khoảng cách theo từng năm. Tuy nhiên, đối với người đi vay, việc tính theo lãi suất kép đồng nghĩa với việc phải trả tổng số tiền lãi lớn hơn nhiều.
Quy tắc 72 chuẩn xác đến mức nào?
Đủ chuẩn xác để nhẩm tính trong đầu khi lãi suất dao động từ 4 đến 12% mỗi năm, độ sai lệch so với giá trị thực chưa đến nửa năm. Ở mức lãi suất rất thấp, Quy tắc 72 sẽ cho ra con số thời gian dài hơn thực tế một chút, ví dụ ở mức 2% quy tắc báo 36 năm trong khi giá trị thực khoảng 35 năm.
DCA và lãi suất kép có mối liên hệ như thế nào?
DCA là việc định kỳ rót một khoản tiền bằng nhau, trong phần lãi suất kép là việc để phần lợi nhuận quay trở lại làm tiền gốc. Hai vấn đề này có thể kết hợp với nhau. Nếu bạn rót tiền đều đặn và để lại phần lợi nhuận, bạn cần phải ghi nhớ rằng các tài sản có giá biến động không mang lại mức sinh lợi cố định giống như trong công thức.
Gộp lãi hàng ngày và hàng tháng khác nhau nhiều không?
Không nhiều lắm. Với mức lãi suất 5% mỗi năm trên số tiền 100.000 baht trong 10 năm, gộp hàng tháng thu được khoảng 164.701 baht, còn gộp hàng ngày thu được khoảng 164.866 baht – chênh lệch khoảng 165 baht. Lãi suất và thời gian đóng vai trò quyết định lớn hơn nhiều so với tần suất gộp lãi.
Tại sao giai đoạn đầu tiền tăng trưởng chậm, rồi sau đó mới tăng tốc?
Bởi vì tiền lãi mỗi năm được tính dựa trên phần gốc đã tích lũy từ trước. Lấy ví dụ từ khoản tiền 100.000 baht ở mức lãi suất 5% mỗi năm: mười năm đầu tiên thu được tổng tiền lãi khoảng 62.889 baht, nhưng mười năm cuối cùng (từ năm thứ 21 đến năm thứ 30) lại thu được khoảng 166.864 baht, mặc dù tỷ suất lãi suất vẫn giữ nguyên. Nhiều người bỏ cuộc giữa chừng vì thấy giai đoạn đầu thu về ít tiền, trong khi giai đoạn mang lại nhiều tiền thực sự vẫn chưa tới.
Tổng kết về lãi suất kép
Lãi suất kép không phải là phép thuật, nó là phép nhân lặp lại của ba yếu tố: lãi suất, tần suất và thời gian; trong đó thời gian có trọng số lớn hơn nhiều người tưởng. Cùng một số tiền một trăm nghìn baht với mức 5% mỗi năm, sự chênh lệch giữa lãi đơn và lãi kép lên tới gần hai trăm nghìn baht sau 30 năm. |
Tuy nhiên, bộ toán học tương tự cũng áp dụng cho các khoản nợ, phí tổn, lạm phát và sự thua lỗ. Do đó, việc thấu hiểu vấn đề này không chỉ giúp bạn biết được tiền sẽ sinh sôi đến mức nào, mà còn giúp bạn nhận thức được thứ gì đang âm thầm gặm nhấm tiền của mình. Hãy thử áp dụng các con số của chính bạn vào công thức, bạn sẽ có cái nhìn rõ ràng hơn rất nhiều so với việc đọc ví dụ của người khác.
Tài liệu tham khảo
Được viết bởi
TrustFinance
TrustFinance helps financial companies build credibility and traders make safer choices through verified profiles, authentic reviews, and research-driven insights.