Loading
Apa itu Bunga Majemuk, Rumus Perhitungan, Contoh dalam Baht Thailand, dan Aturan 72

TrustFinance
Nov 13, 2026
19 min read
10
Jika Anda memiliki rekening tabungan, Anda sebenarnya sudah menggunakan bunga majemuk tanpa disadari. Bank of Thailand menjelaskan dalam halaman pengetahuan Satang STORY bahwa rekening tabungan pada umumnya menghitung bunga setiap hari, tetapi membayarnya dua kali setahun pada bulan Juni dan Desember. Kemudian, bunga yang diperoleh akan digabungkan sebagai pokok untuk perhitungan bunga pada periode berikutnya. Sederhananya, bunga mulai menghasilkan bunganya sendiri.
Hal ini terdengar sepele, tetapi seiring berjalannya waktu, perbedaannya akan sangat terlihat jelas. Mari kita bayangkan uang sebesar 100.000 baht dengan tingkat suku bunga 5% per tahun selama 30 tahun. Jika dihitung menggunakan bunga tunggal, pada akhirnya Anda akan mendapatkan 250.000 baht. Namun, jika dihitung menggunakan bunga majemuk setahun sekali, Anda akan mendapatkan sekitar 432.194 baht, meskipun tingkat suku bunga dan jumlah pokok awalnya sama. (Angka-angka ini dihitung untuk menjelaskan prinsip, bukan merupakan imbal hasil dari produk tertentu).
Artikel ini akan mengajak Anda melihat bagaimana mekanisme ini bekerja, seperti apa rumus perhitungannya, seberapa sering penggabungan bunga dapat membuat perbedaan, bagaimana Aturan 72 digunakan untuk memperkirakan waktu, dan satu hal yang jarang diceritakan oleh banyak orang, yaitu sisi sebaliknya dari bunga majemuk yang bekerja pada utang, biaya, dan kerugian dengan kekuatan yang sama besarnya.
Ringkasan tentang Bunga Majemuk yang Bisa Dibaca dalam Waktu Satu Menit
Ringkasan Singkat
|
Apa itu Bunga Majemuk?
Bunga majemuk (*Compound Interest*) adalah metode perhitungan bunga di mana bunga yang telah diperoleh ditambahkan ke dalam pokok pinjaman, membuat dasar perhitungan bunga untuk periode berikutnya menjadi semakin besar. Pada halaman deposit bunga dari Bank of Thailand, hal ini disebut secara sederhana sebagai "bunga atas bunga", yang mudah dipahami dan tepat sasaran.
Orang Thailand mencari istilah ini baik dengan digabung maupun dipisah spasi, yaitu "ดอกเบี้ย ทบต้น" (bunga majemuk), yang memiliki arti persis sama.
Bagaimana Cara Kerja "Bunga atas Bunga"?
Misalkan Anda mendepositkan uang sebesar 100.000 baht dengan bunga 5% per tahun. Pada tahun pertama, Anda mendapatkan bunga 5.000 baht, sehingga total saldo menjadi 105.000 baht. Pada tahun kedua, bunga dihitung dari 105.000 baht, bukan 100.000 baht, sehingga Anda mendapatkan bunga 5.250 baht. Kelebihan 250 baht inilah yang disebut sebagai bunga yang dihasilkan dari bunga tahun pertama.
Tahun-tahun berikutnya akan berulang seperti ini. Bunga setiap tahunnya akan selalu sedikit lebih besar. Pada periode awal, perbedaannya hampir tidak terlihat. Namun, setelah melewati 15 hingga 20 tahun, garis grafik akan mulai menanjak dengan tajam karena basis uangnya telah tumbuh sedemikian rupa sehingga bunga tahunannya menjadi beberapa kali lipat lebih besar dari bunga tahun pertama.
Bunga Tetap vs. Bunga Majemuk, Apa Perbedaannya?
Bunga tunggal (*Simple Interest*), atau yang sering disebut banyak orang sebagai bunga tetap, dihitung dari jumlah pokok awal sepanjang waktu tanpa menggabungkan bunga ke dalamnya, sehingga bunga setiap tahunnya selalu sama. Sementara itu, pada bunga majemuk, basis pokoknya terus bertumbuh. Tabel ini membandingkan uang sebesar 100.000 baht dengan bunga 5% per tahun yang dimajemukkan setahun sekali.
| Jangka Waktu | Bunga Tunggal (Baht) | Bunga Majemuk (Baht) | Selisih (Baht) |
|---|---|---|---|
| 1 Tahun | 105.000 | 105.000 | 0 |
| 5 Tahun | 125.000 | 127.628 | 2.628 |
| 10 Tahun | 150.000 | 162.889 | 12.889 |
| 20 Tahun | 200.000 | 265.330 | 65.330 |
| 30 Tahun | 250.000 | 432.194 | 182.194 |
Angka-angka dihitung untuk menjelaskan prinsip, dibulatkan ke dalam baht, dan belum dipotong pajak atau biaya.
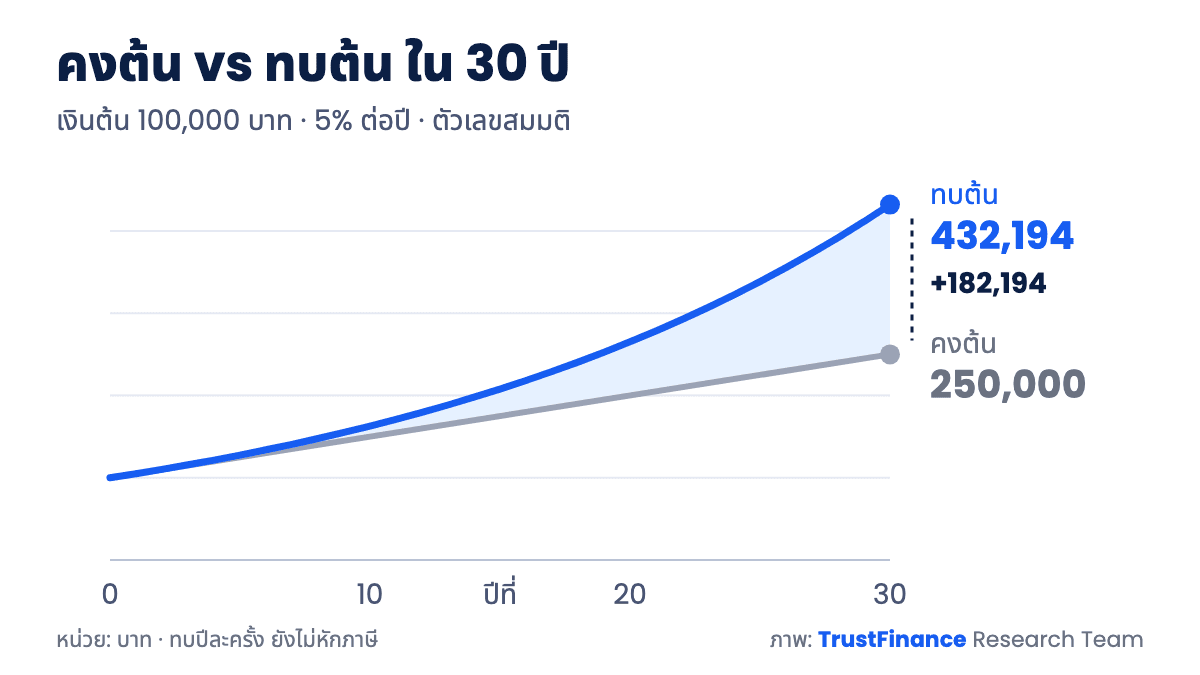
Gambar: Uang 100.000 baht pada 5% per tahun, perbandingan bunga tunggal vs bunga majemuk dalam 30 tahun · Sumber: Perhitungan Tim Riset TrustFinance berdasarkan rumus A = P(1 + r/n)^(nt) (angka asumsi)
Perhatikan bahwa pada tahun pertama tidak ada perbedaan sama sekali. Hampir seluruh selisih terjadi di periode akhir. Inilah alasan mengapa orang-orang mengatakan bahwa bunga majemuk membutuhkan waktu.
Rumus Bunga Majemuk dan Cara Menghitung Langkah demi Langkah
Rumus bunga majemuk yang umum digunakan dapat ditulis sebagai A = P(1 + r/n)^(nt). Kelihatannya sulit, tetapi sebenarnya hanya ada lima variabel.
Masing-masing Variabel dalam Rumus A = P(1 + r/n)^(nt)
- A adalah jumlah akhir (pokok ditambah bunga)
- P adalah pokok awal
- r adalah tingkat suku bunga tahunan dalam bentuk desimal, misalnya 5% ditulis sebagai 0,05
- n adalah jumlah penggabungan per tahun. Jika tahunan masukkan 1, setengah tahun (semester) masukkan 2, bulanan masukkan 12
- t adalah jumlah tahun
Jika Anda hanya ingin mengetahui bunga yang diperoleh, cukup kurangi A dengan P.
Mari Menghitung Uang Seratus Ribu Baht dengan Bunga 5% per Tahun
Rumus: A = P(1 + r/n)^(nt) Cara menghitung bunga majemuk langkah demi langkah menggunakan pokok 100.000 baht, suku bunga 5% per tahun, dimajemukkan bulanan selama 10 tahun (angka asumsi)
|
Oleh karena itu, total bunga selama 10 tahun adalah sekitar 64.701 baht. Jika diubah menjadi dimajemukkan setahun sekali, akan menghasilkan 162.889 baht, dengan selisih sekitar 1.812 baht. Di Excel, ketik =100000*(1+0.05/12)^(12*10) untuk mendapatkan jawaban yang sama.
Seberapa Berbedakah Jumlah Akhir Jika Bunga Dimajemukkan Lebih Sering?
Semakin sering bunga dimajemukkan, semakin cepat pula bunga tersebut berubah menjadi pokok. Oleh karena itu, tingkat pengembalian tahunan aktual (*Effective Annual Rate* atau EAR) sedikit lebih tinggi daripada tingkat suku bunga yang diumumkan. Tabel ini menggunakan uang 100.000 baht dengan bunga 5% per tahun selama 10 tahun.
| Frekuensi Penggabungan | n per Tahun | Tingkat Aktual per Tahun | Jumlah Akhir 10 Tahun (Baht) |
|---|---|---|---|
| Tahunan | 1 | 5,000% | 162.889 |
| Setengah Tahun | 2 | 5,063% | 163.862 |
| Kuartalan | 4 | 5,095% | 164.362 |
| Bulanan | 12 | 5,116% | 164.701 |
| Harian | 365 | 5,127% | 164.866 |
Angka-angka dihitung untuk menjelaskan prinsip, bukan merupakan suku bunga dari produk tertentu.
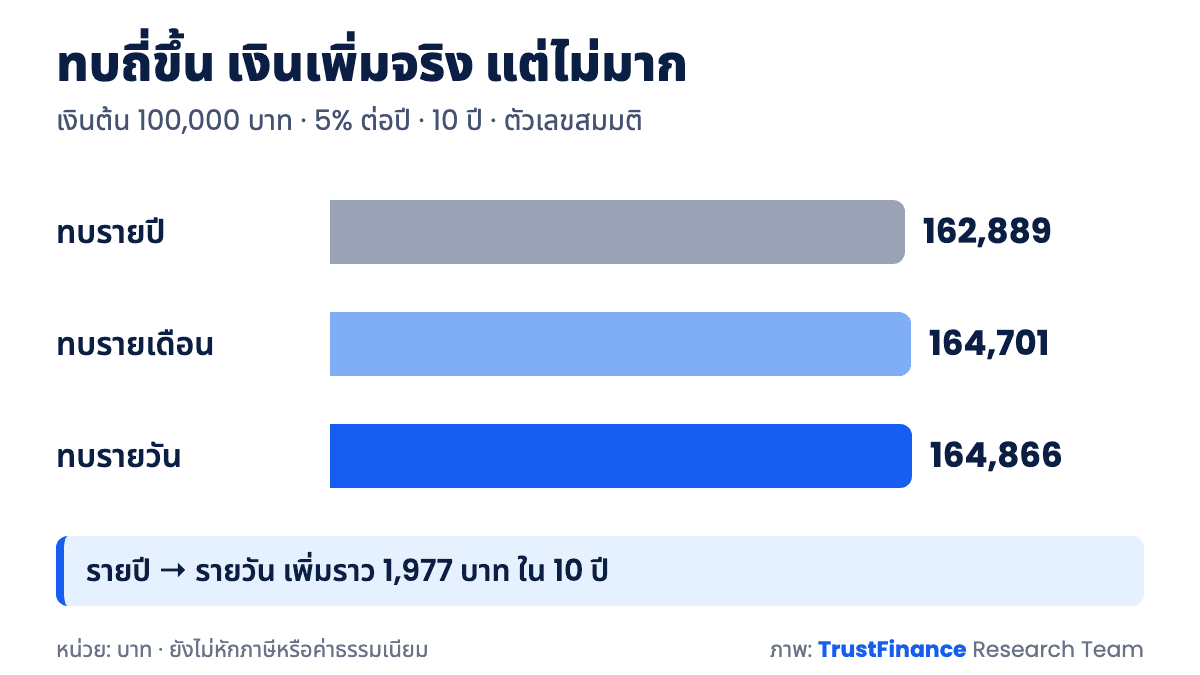
Gambar: Jumlah akhir 10 tahun saat dimajemukkan tahunan, bulanan, dan harian · Sumber: Perhitungan Tim Riset TrustFinance berdasarkan rumus A = P(1 + r/n)^(nt) (angka asumsi)
Dari tahunan menjadi harian, uang bertambah sekitar 1.977 baht dalam sepuluh tahun. Ini memberikan dampak nyata tetapi tidak mengubah permainan secara drastis. Faktor yang jauh lebih berpengaruh pada hasil akhir adalah tingkat suku bunga dan jangka waktu. Saat membandingkan dua penawaran, sebaiknya bandingkan tingkat aktual tahunan daripada hanya melihat angka yang diumumkan.
Bagaimana Jika Menabung Tambahan Setiap Bulan? Bagaimana Rumusnya Berubah?
Dalam kehidupan nyata, kebanyakan orang tidak hanya mendepositkan satu jumlah uang lalu membiarkannya, melainkan menabung secara bertahap setiap bulan. Dalam kasus ini, rumus yang digunakan adalah Nilai Masa Depan dari suatu anuitas (*Future Value*), yaitu FV = C x [(1 + i)^N - 1] / i, di mana C adalah jumlah uang yang disetorkan per periode, i adalah tingkat suku bunga per periode (suku bunga tahunan dibagi 12 jika bulanan), dan N adalah total jumlah periode.
Rumus tabungan berkala: FV = C x [(1 + i)^N - 1] / i Contoh perhitungan: menabung 5.000 baht per bulan dengan tingkat bunga 4% per tahun, dimajemukkan bulanan selama 15 tahun, maka i = 0,04/12 dan N = 180 periode. Jumlah akhir yang dihasilkan adalah sekitar 1.230.452 baht dari total uang yang disetorkan sendiri sebesar 900.000 baht. Sisa yang sekitar 330.452 baht adalah bunga yang terakumulasi dan terus berbunga (angka asumsi, belum dipotong pajak). Jika ada jumlah pokok awal juga, maka dihitung dalam dua bagian secara terpisah lalu ditambahkan: bagian jumlah pokok menggunakan rumus utama, sedangkan bagian tabungan bulanan menggunakan rumus ini. |
Di Excel, terdapat fungsi FV yang dapat langsung digunakan. Ketik =FV(0.04/12, 180, -5000) untuk mendapatkan angka yang sama. Beri tanda minus di depan jumlah tabungan karena Excel menganggapnya sebagai uang yang keluar dari kantong.
Aturan 72 untuk Memperkirakan Waktu Uang Menjadi Dua Kali Lipat Tanpa Menggunakan Kalkulator
Aturan 72 adalah jalan pintas untuk memperkirakan berapa tahun uang akan tumbuh menjadi dua kali lipat. Caranya cukup dengan membagi angka 72 dengan tingkat imbal hasil per tahun (masukkan sebagai angka persentase, bukan desimal). Contohnya, jika imbal hasil 6% per tahun, 72 dibagi 6 sama dengan 12 tahun.
| Suku Bunga per Tahun | Aturan 72 (Tahun) | Perhitungan Aktual Majemuk Tahunan (Tahun) |
|---|---|---|
| 2% | 36,0 | 35,0 |
| 4% | 18,0 | 17,7 |
| 6% | 12,0 | 11,9 |
| 8% | 9,0 | 9,0 |
| 12% | 6,0 | 6,1 |
Nilai aktual dihitung dari ln(2) dibagi ln(1 + r).
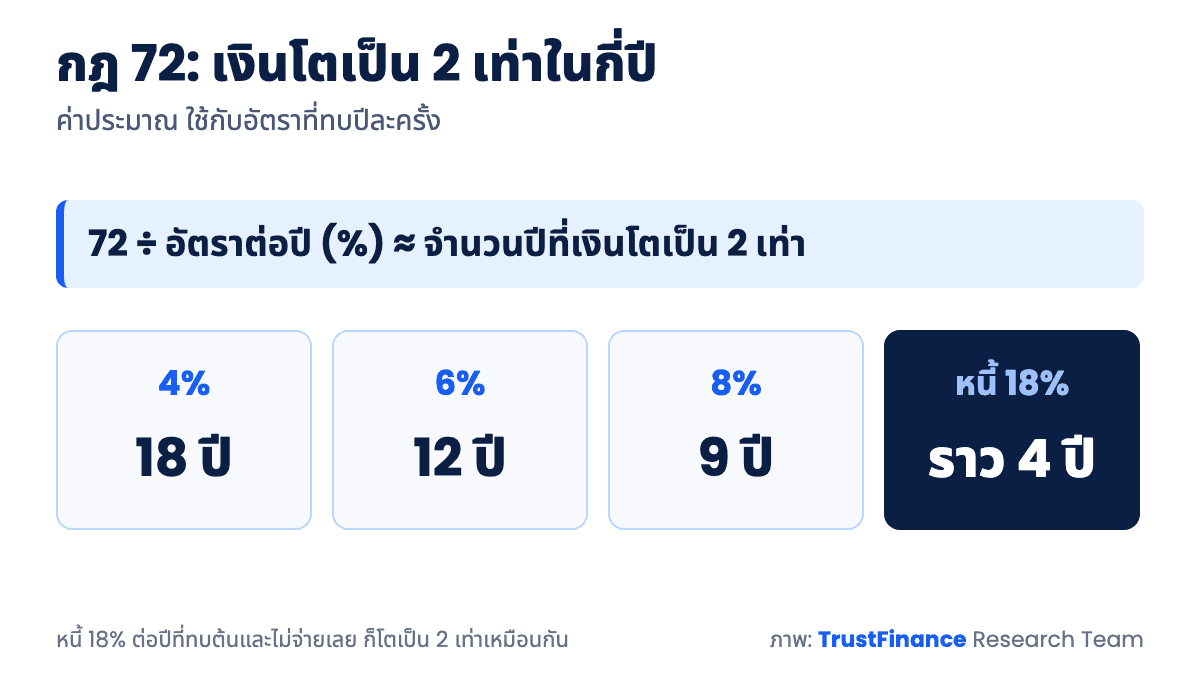
Gambar: Aturan 72 untuk memperkirakan jumlah tahun uang menjadi dua kali lipat · Sumber: Perhitungan Tim Riset TrustFinance berdasarkan Aturan 72 (nilai perkiraan)
Pada kisaran suku bunga 4 hingga 10%, aturan ini memiliki deviasi kurang dari setengah tahun dan sangat nyaman digunakan untuk memperkirakan dalam kepala. Namun, jika suku bunga terlalu rendah atau terlalu tinggi, deviasinya akan semakin besar. Sudut pandang lain yang bermanfaat adalah menggunakannya secara terbalik: utang yang mengenakan bunga 18% per tahun secara majemuk dan tidak pernah dicicil akan tumbuh menjadi dua kali lipat dalam waktu sekitar 4 tahun.
Aturan yang sama juga dapat digunakan untuk melihat inflasi. Jika harga barang naik rata-rata 3% per tahun, harga barang akan menjadi dua kali lipat dalam waktu sekitar 24 tahun (nilai aktual sekitar 23,4 tahun). Atau dengan kata lain, uang tunai yang disimpan begitu saja hanya akan mampu membeli barang setengahnya saja dalam jangka waktu yang sama. Angka ini membantu menunjukkan mengapa menyimpan uang tanpa mendapatkan imbal hasil apa pun juga memiliki biaya tersembunyi.
Hal lain yang perlu diketahui adalah bahwa Aturan 72 terutama digunakan untuk tingkat suku bunga yang dimajemukkan setahun sekali. Jika dimajemukkan secara bulanan atau harian, uang akan tumbuh menjadi dua kali lipat sedikit lebih cepat daripada yang ditunjukkan oleh aturan ini. Oleh karena itu, beberapa literatur menggunakan angka 69 atau 70 untuk kasus penggabungan yang sering. Namun, untuk perkiraan di dalam kepala, angka 72 lebih mudah dibagi secara merata.
Bunga Majemuk Ada di Sekitar Kita Lebih dari yang Kita Sadari
Bunga majemuk tidak hanya ada di dalam buku matematika. Konsep ini tertanam dalam layanan keuangan yang kita gunakan sehari-hari, baik dari sisi yang menghasilkan uang bagi kita maupun dari sisi yang memungut uang dari kita.
Rekening Tabungan yang Membayar Bunga Dua Kali Setahun
Berdasarkan halaman pengetahuan bunga simpanan tabungan Bank of Thailand, bunga tabungan dihitung setiap hari dan dibayarkan setiap 6 bulan. Bunga yang telah dibayarkan akan menjadi pokok baru. Dalam rumus, hal ini dapat disetarakan dengan n = 2. Jika kita tidak menarik bunganya, uang tersebut akan berbunga secara otomatis tanpa perlu melakukan apa pun. Namun, jika Anda menarik bunganya untuk digunakan setiap setengah tahun, hasil yang didapatkan akan mendekati bunga tunggal. Hal lain yang disebutkan di halaman yang sama adalah jika total bunga tabungan dari semua rekening di bank yang sama melebihi 20.000 baht pada tahun pajak, bank akan memotong pajak penghasilan sebesar 15%. Pajak ini membuat basis dana yang digunakan untuk berbunga menjadi lebih kecil. Adapun untuk rekening yang menawarkan suku bunga berbeda berdasarkan rentang jumlah saldo, memiliki cara penghitungannya sendiri yang dapat dilihat di cara perhitungan bunga simpanan berundak.
Obligasi dan Reksa Dana yang Menginvestasikan Kembali Dividen
Sebagian besar obligasi membayar bunga secara berkala. Jika kita menerima bunga tersebut lalu menghabiskannya, maka uang tersebut tidak akan berbunga lagi. Namun, jika kita menggunakan bunga tersebut untuk membeli obligasi atau mendepositokannya kembali, maka terjadilah penggabungan bunga dari keputusan kita sendiri. Konsep yang sama berlaku untuk reksa dana yang tidak membagikan dividen, yang menyimpan keuntungan ke dalam nilai unit penyertaan, atau menggunakan dividen saham untuk membeli saham tambahan. Perbedaan pentingnya adalah imbal hasil reksa dana dan saham dapat naik turun, bukan merupakan suku bunga tetap seperti simpanan bank. Oleh karena itu, angka-angka dalam rumus hanyalah gambaran asumsi, bukan sesuatu yang dijamin akan didapatkan.
Utang yang Dibiarkan Menunggak Juga Dapat Tumbuh Secara Majemuk
Di sisi utang, prinsip yang sama bekerja melawan kita. Jika perjanjian menetapkan bahwa bunga yang belum dibayar ditambahkan ke dalam jumlah yang digunakan untuk menghitung bunga pada periode berikutnya, maka jumlah utang tersebut akan tumbuh secara majemuk. Metode perhitungan bunga untuk setiap jenis pinjaman berbeda-beda, sehingga Anda harus membaca ketentuan dalam perjanjian pinjaman Anda sendiri untuk mengetahui dasar perhitungannya. Satu hal yang berlaku untuk semua jenis pinjaman adalah: semakin lama Anda membiarkan saldo menunggak, semakin besar total bunga yang harus dibayar.
Peringatan: Bayangkan hal ini sebagai kebalikan dari contoh tabungan. Jika utang sebesar 50.000 baht dikenakan bunga 15% per tahun secara majemuk dan tidak pernah dibayar kembali, setelah 5 tahun jumlahnya akan menjadi sekitar 100.568 baht atau hampir dua kali lipat (angka asumsi untuk menjelaskan prinsip, bukan suku bunga dari produk pinjaman nyata mana pun). Inilah alasan mengapa membayar hanya jumlah minimum dalam waktu lama membuat saldo utang berkurang lebih lambat dari perkiraan. |
Sisi Sebaliknya dari Bunga Majemuk yang Jarang Dibahas Orang
Sebagian besar artikel tentang topik ini hanya membahas sisi di mana uang berkembang biak, tetapi rangkaian matematika yang sama juga berlaku pada hal-hal yang menggerogoti uang kita.
Inflasi Juga Berbunga Majemuk
Harga barang juga naik secara majemuk. Jika inflasi rata-rata 3% per tahun selama 10 tahun, barang yang dulunya berharga 100 baht akan menjadi sekitar 134 baht. Jika rekening tabungan memberikan 1,5% per tahun pada periode yang sama, uang 100.000 baht akan tumbuh menjadi sekitar 116.054 baht, tetapi daya beli riil dibandingkan hari pertama hanya tersisa sekitar 86.355 baht saja (angka asumsi untuk penjelasan). Siapa pun yang masih belum yakin bagaimana inflasi diukur dapat membaca dasarnya di apa itu inflasi dan konsep penyusunan portofolio di bagaimana cara berinvestasi untuk mengalahkan inflasi.
Biaya 1% per Tahun yang Terlihat Kecil tapi Sebenarnya Tidak
Biaya tahunan akan dipotong dari imbal hasil setiap tahun. Efek dari biaya ini juga ikut dimajemukkan. Bandingkan uang 100.000 baht selama 30 tahun: jika mendapatkan imbal hasil bersih 6% per tahun, hasil akhirnya adalah sekitar 574.349 baht. Namun, jika ada biaya 1% per tahun sehingga imbal hasil bersih tinggal 5%, hasil akhirnya hanya akan tersisa sekitar 432.194 baht—hilang sekitar 142.155 baht atau sekitar seperempat dari hasil akhir (angka asumsi). Oleh karena itu, saat melihat produk keuangan, biaya tahunan harus selalu diperhitungkan ke dalam rumus.
Rugi Setengah, Harus Untung Dua Kali Lipat Baru Bisa Impas
Kerugian juga bekerja dengan cara berlipat ganda, tetapi dalam arah sebaliknya. Jika portofolio senilai 100.000 baht turun 50% menjadi 50.000 baht, untuk bisa kembali ke 100.000 baht, portofolio tersebut harus menghasilkan keuntungan 100%, bukan 50%, karena basis modalnya sudah menjadi lebih kecil.
| Kerugian | Keuntungan yang Harus Dicapai untuk Kembali ke Titik Semula |
|---|---|
| 10% | 11,1% |
| 20% | 25,0% |
| 30% | 42,9% |
| 50% | 100,0% |
| 75% | 300,0% |
Angka ini menjelaskan mengapa trader sangat mementingkan pembatasan kerugian (*stop loss*) per transaksi. Semakin dalam penurunan harga, semakin curam pula jalan untuk kembali naik. Detail mengenai pengendalian ukuran risiko per transaksi dapat dibaca lebih lanjut di manajemen modal (Money Management).
5 Langkah agar Bunga Majemuk Bekerja untuk Uang Kita
|
Pertanyaan yang Sering Diajukan tentang Bunga Majemuk
Artikel ini dibuat untuk tujuan edukasi umum saja, bukan merupakan saran investasi pribadi, dan tidak memberikan jaminan imbal hasil apa pun. Trader harus mempelajari informasi lebih lanjut dan menilai risiko secara mandiri sebelum mengambil keputusan. |
Apa itu Bunga Majemuk jika Dijelaskan dalam Dua Kalimat?
Bunga majemuk adalah bunga yang dihitung dari pokok ditambah bunga yang telah terakumulasi, bukan hanya dari jumlah pokok awal saja, sehingga membuat bunga setiap periode menjadi semakin besar. Jika bunganya tidak ditarik untuk digunakan, dampaknya akan sangat terlihat nyata ketika jangka waktunya diperpanjang hingga belasan tahun atau lebih.
Bagaimana Rumus Bunga Majemuk Tahunan Ditulis?
Jika dimajemukkan setahun sekali, rumusnya menjadi A = P(1 + r)^t. Contohnya, 50.000 baht dengan bunga 4% per tahun selama 10 tahun menghasilkan 50.000 x (1,04)^10 atau sekitar 74.012 baht. Jika frekuensi penggabungan lebih dari sekali setahun, gunakan rumus lengkap yang menyertakan n.
Mana yang Lebih Banyak Menghasilkan: Bunga Majemuk atau Bunga Tunggal?
Pada tingkat suku bunga dan jangka waktu yang sama, bunga majemuk selalu menghasilkan jumlah yang lebih banyak atau sama dengan bunga tunggal. Tahun pertama akan bernilai sama jika dimajemukkan setahun sekali, setelah itu bunga majemuk akan meninggalkan bunga tunggal semakin jauh setiap tahunnya. Namun, bagi pihak peminjam, perhitungan secara majemuk berarti harus membayar total bunga yang jauh lebih besar.
Seberapa Akurat Aturan 72?
Cukup akurat untuk perkiraan di kepala ketika suku bunga berada di kisaran 4 hingga 12% per tahun, dengan deviasi dari nilai aktual kurang dari setengah tahun. Pada tingkat suku bunga yang sangat rendah, Aturan 72 akan memberikan angka waktu yang sedikit lebih lama dari kenyataannya; misalnya pada 2%, aturan ini menyebutkan 36 tahun, sedangkan nilai aktualnya sekitar 35 tahun.
Bagaimana Hubungan antara DCA dan Bunga Majemuk?
DCA (*Dollar-Cost Averaging*) adalah investasi uang dalam jumlah yang sama secara berkala, sedangkan bunga majemuk adalah proses mengembalikan imbal hasil agar menjadi pokok. Kedua hal ini dapat digunakan bersamaan. Jika Anda berinvestasi secara konsisten dan membiarkan imbal hasil tetap berkembang, Anda harus ingat bahwa aset dengan harga yang berfluktuasi tidak memberikan imbal hasil tetap seperti di dalam rumus.
Apakah Penggabungan Harian dan Bulanan Berbeda Jauh?
Tidak terlalu jauh. Pada tingkat 5% per tahun untuk uang 100.000 baht selama 10 tahun, penggabungan bulanan menghasilkan sekitar 164.701 baht, sedangkan penggabungan harian menghasilkan sekitar 164.866 baht—selisihnya sekitar 165 baht. Suku bunga dan jangka waktu memiliki dampak yang jauh lebih besar daripada frekuensi penggabungan.
Mengapa pada Awalnya Uang Tumbuh Lambat, lalu Baru Mengebut di Belakang?
Karena bunga setiap tahun dihitung dari basis yang telah terakumulasi sebelumnya. Pada awalnya, basis tersebut masih kecil. Dari contoh uang 100.000 baht dengan bunga 5% per tahun, sepuluh tahun pertama menghasilkan total bunga sekitar 62.889 baht, tetapi sepuluh tahun terakhir (tahun ke-21 hingga ke-30) menghasilkan sekitar 166.864 baht, meskipun tingkat bunganya sama. Banyak orang berhenti di tengah jalan karena melihat hasil di awal kecil, padahal masa di mana hasilnya sangat besar belum tiba.
Kesimpulan tentang Bunga Majemuk
Bunga majemuk bukanlah sihir. Ini adalah perkalian berulang dari tiga hal: tingkat suku bunga, frekuensi, dan waktu, di mana waktu memiliki bobot yang jauh lebih besar dari perkiraan banyak orang. Jumlah uang seratus ribu yang sama pada tingkat 5% per tahun menghasilkan selisih hampir dua ratus ribu baht antara bunga tunggal dan bunga majemuk setelah 30 tahun berlalu. |
Namun, rangkaian matematika yang sama juga berlaku pada utang, biaya, inflasi, dan kerugian. Oleh karena itu, memahami hal ini bukan sekadar tahu berapa banyak uang yang akan tumbuh, tetapi juga harus tahu apa yang sedang menggerogoti uang kita secara diam-diam melalui bunga majemuk. Coba masukkan angka Anda sendiri ke dalam rumus, dan Anda akan melihat gambaran yang jauh lebih jelas daripada sekadar membaca contoh milik orang lain.
Referensi
Ditulis oleh
TrustFinance
TrustFinance helps financial companies build credibility and traders make safer choices through verified profiles, authentic reviews, and research-driven insights.