Loading
चक्रवृद्धि ब्याज (कंपाउंड इंटरेस्ट) क्या है, इसकी गणना का सूत्र, रुपयों में उदाहरण और 72 का नियम

TrustFinance
नव. 13, 2026
21 min read
9
यदि आपका बचत खाता है, तो आप अनजाने में पहले से ही चक्रवृद्धि ब्याज (Compound Interest) का उपयोग कर रहे हैं। बैंक ऑफ थाईलैंड (बैंक ऑफ थाईलैंड) ने "स्टांग स्टोरी" ज्ञान पृष्ठ में बताया है कि सामान्य बचत खाते प्रतिदिन ब्याज की गणना करते हैं, लेकिन साल में दो बार जून और दिसंबर में भुगतान करते हैं। इसके बाद प्राप्त होने वाले ब्याज को अगले दौर के ब्याज की गणना के लिए मूलधन में जोड़ दिया जाता है। सीधे शब्दों में कहें तो, ब्याज खुद से ब्याज पैदा करना शुरू कर देता है।
यह सुनने में एक छोटी सी बात लग सकती है, लेकिन जैसे-जैसे समय बीतता है, अंतर बहुत स्पष्ट हो जाता है। 30 वर्षों के लिए 5% प्रति वर्ष की दर पर 100,000 baht पर विचार करें। यदि सरल ब्याज (Simple Interest) के रूप में गणना की जाए, तो अंत में आपको 250,000 baht मिलेंगे। लेकिन यदि साल में एक बार चक्रवृद्धि ब्याज (Compound Interest) के रूप में गणना की जाए, तो यह लगभग 432,194 baht होगा, भले ही दर समान हो और मूलधन समान हो (संख्याओं की गणना सिद्धांत को समझाने के लिए की गई है, न कि किसी उत्पाद का रिटर्न)।
यह लेख यह देखने के लिए ले जाएगा कि यह तंत्र कैसे काम करता है, किस सूत्र का उपयोग किया जाता है, कितनी बार चक्रवृद्धि होने से अंतर आता है, समय का अनुमान लगाने के लिए 72 के नियम का उपयोग कैसे किया जाता है, और जिसे बहुत कम लोग बताते हैं, वह है चक्रवृद्धि का उल्टा पक्ष जो ऋण, शुल्क और नुकसान के साथ भी उतनी ही मजबूती से काम कर सकता है।
एक मिनट में पढ़ने के लिए चक्रवृद्धि ब्याज का सारांश
संक्षिप्त सारांश
|
चक्रवृद्धि ब्याज क्या है
चक्रवृद्धि ब्याज (Compound Interest) ब्याज की गणना करने का एक तरीका है जो पहले से अर्जित ब्याज को मूलधन में जोड़ देता है, जिससे अगले दौर के ब्याज की गणना के लिए उपयोग किया जाने वाला आधार लगातार बड़ा होता जाता है। बैंक ऑफ थाईलैंड के जमा ब्याज पृष्ठ पर, इसे सरल रूप में "ब्याज का ब्याज" कहा जाता है, जिसे समझना आसान और सटीक है।
थाई लोग इस शब्द को बिना स्पेस और स्पेस के साथ "डॉक बिया थाप टोन" (ดอกเบี้ย ทบต้น) दोनों तरह से खोजते हैं, जिसका अर्थ बिल्कुल समान है।
ब्याज का ब्याज, यह कैसे काम करता है
मान लीजिए कि आप 100,000 baht जमा करते हैं, जिस पर 5% प्रति वर्ष ब्याज मिलता है। पहले वर्ष में 5,000 baht ब्याज मिलता है, जिससे कुल राशि 105,000 baht हो जाती है। दूसरे वर्ष में, ब्याज की गणना 100,000 baht के बजाय 105,000 baht पर की जाती है, इसलिए 5,250 baht ब्याज मिलता है। यह अतिरिक्त 250 baht वह ब्याज है जो पहले वर्ष के ब्याज से उत्पन्न हुआ है।
आने वाले वर्षों में यह चक्र इसी तरह चलता रहता है। प्रत्येक वर्ष का ब्याज हमेशा थोड़ा बड़ा होता जाता है। शुरुआत में अंतर शायद ही दिखाई देता है, लेकिन 15 से 20 साल बीतने के बाद, ग्राफ की रेखा स्पष्ट रूप से ऊपर की ओर बढ़ने लगती है, क्योंकि मूलधन का आधार इतना बड़ा हो जाता है कि वार्षिक ब्याज पहले वर्ष के ब्याज से कई गुना अधिक हो जाता है।
निश्चित ब्याज बनाम चक्रवृद्धि ब्याज, क्या अंतर है?
साधारण ब्याज (Simple Interest), जिसे कई लोग निश्चित ब्याज भी कहते हैं, हमेशा पहले मूलधन से गणना किया जाता है, ब्याज को जोड़ा नहीं जाता है, इसलिए हर साल ब्याज बिल्कुल समान रहता है। जबकि चक्रवृद्धि ब्याज के साथ, आधार लगातार बढ़ता जाता है। यह तालिका 5% प्रति वर्ष की दर से, साल में एक बार चक्रवृद्धि होने वाले 100,000 baht की तुलना करती है।
| अवधि | साधारण ब्याज (Baht) | चक्रवृद्धि ब्याज (Baht) | अंतर (Baht) |
|---|---|---|---|
| 1 वर्ष | 105,000 | 105,000 | 0 |
| 5 वर्ष | 125,000 | 127,628 | 2,628 |
| 10 वर्ष | 150,000 | 162,889 | 12,889 |
| 20 वर्ष | 200,000 | 265,330 | 65,330 |
| 30 वर्ष | 250,000 | 432,194 | 182,194 |
सिद्धान्त को स्पष्ट करने के लिए संख्याओं की गणना की गई है, baht में पूर्णांकित, कर या शुल्क अभी तक नहीं काटा गया है।
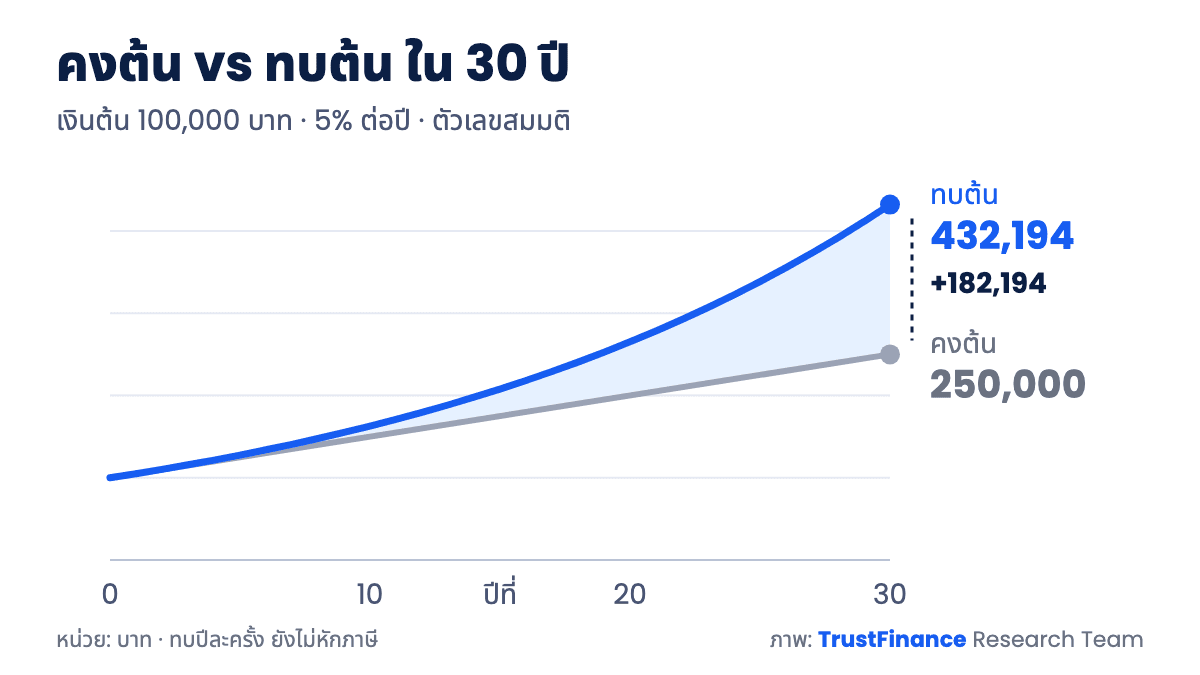
छवि: 30 वर्षों में 5% प्रति वर्ष की दर से साधारण बनाम चक्रवृद्धि ब्याज की तुलना में 100,000 baht · स्रोत: सूत्र A = P(1 + r/n)^(nt) से TrustFinance Research Team की गणना (काल्पनिक संख्याएँ)
ध्यान दें कि पहला वर्ष बिल्कुल अलग नहीं है। लगभग सारा अंतर अंत में होता है। यही कारण है कि लोग कहते हैं कि चक्रवृद्धि ब्याज में समय लगता है।
चक्रवृद्धि ब्याज का सूत्र और चरण-दर-चरण गणना विधि
सामान्य रूप से उपयोग किया जाने वाला चक्रवृद्धि ब्याज सूत्र A = P(1 + r/n)^(nt) के रूप में लिखा जा सकता है। यह कठिन लगता है, लेकिन वास्तव में इसमें केवल पांच चर (variables) हैं।
सूत्र A = P(1 + r/n)^(nt) में प्रत्येक चर
- A अंतिम राशि है (मूलधन + ब्याज)
- P प्रारंभिक मूलधन है
- r दशमलव के रूप में वार्षिक ब्याज दर है, जैसे 5% को 0.05 के रूप में दर्ज किया जाता है
- n प्रति वर्ष चक्रवृद्धि होने की संख्या है, वार्षिक के लिए 1 दर्ज करें, अर्ध-वार्षिक के लिए 2, मासिक के लिए 12
- t वर्षों की संख्या है
यदि आप केवल प्राप्त ब्याज जानना चाहते हैं, तो A में से P घटा दें।
5% प्रति वर्ष की दर से एक लाख baht की गणना करने का प्रयास करें
सूत्र: A = P(1 + r/n)^(nt) 100,000 baht मूलधन, 5% प्रति वर्ष दर, मासिक चक्रवृद्धि, 10 वर्ष का उपयोग करके चरण-दर-चरण चक्रवृद्धि ब्याज की गणना करने की विधि (काल्पनिक संख्या)
|
इसलिए 10 वर्षों का कुल ब्याज लगभग 64,701 baht है। यदि इसे वर्ष में एक बार चक्रवृद्धि में बदला जाए, तो यह 162,889 baht होगा, जो कि लगभग 1,812 baht का अंतर है। Excel में =100000*(1+0.05/12)^(12*10) टाइप करने पर भी वही उत्तर मिलता है।
जितनी बार अधिक चक्रवृद्धि होगी, अंतिम राशि में कितना अंतर होगा?
जितनी बार आवृत्ति अधिक होगी, ब्याज उतनी ही तेजी से मूलधन में वापस आएगा। इसलिए वास्तविक वार्षिक प्रभावी दर (Effective Annual Rate या EAR) घोषित दर से थोड़ी अधिक होती है। यह तालिका 10 वर्षों के लिए 5% प्रति वर्ष की दर से 100,000 baht का उपयोग करती है।
| चक्रवृद्धि आवृत्ति | प्रति वर्ष n | वास्तविक वार्षिक प्रभावी दर | 10 वर्षों में अंतिम राशि (Baht) |
|---|---|---|---|
| वार्षिक | 1 | 5.000% | 162,889 |
| अर्ध-वार्षिक | 2 | 5.063% | 163,862 |
| त्रैमासिक | 4 | 5.095% | 164,362 |
| मासिक | 12 | 5.116% | 164,701 |
| दैनिक | 365 | 5.127% | 164,866 |
सिद्धान्त को समझाने के लिए संख्याओं की गणना की गई है, यह किसी भी उत्पाद की दर नहीं है।
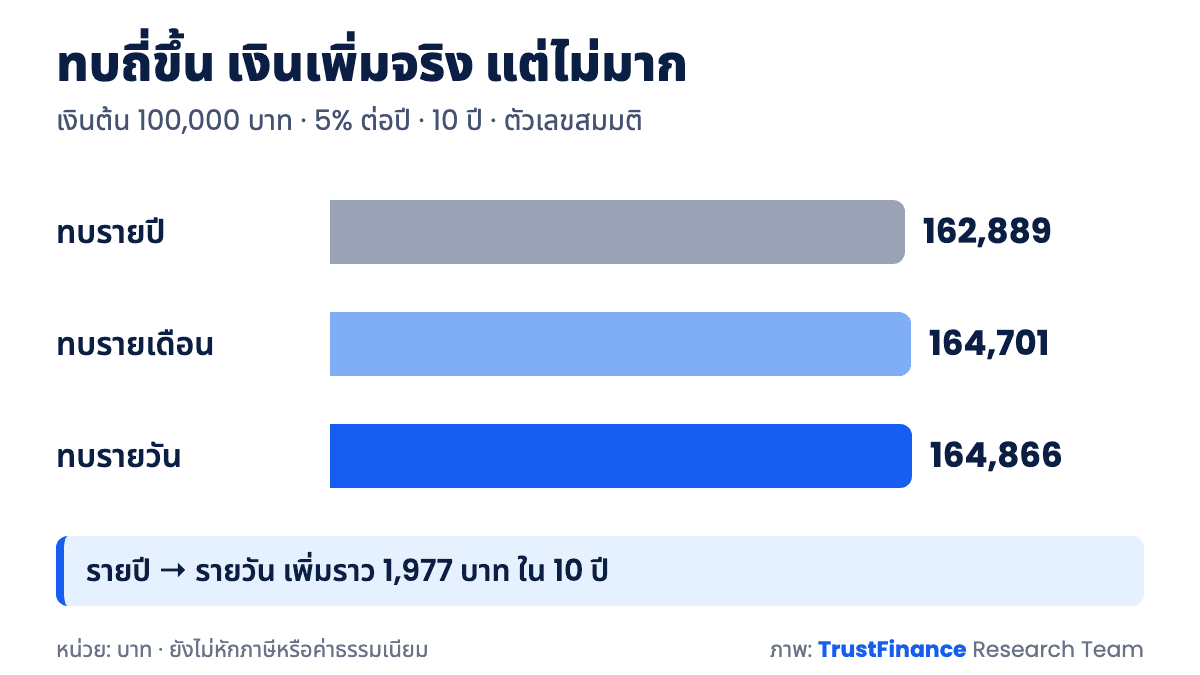
छवि: वार्षिक, मासिक और दैनिक चक्रवृद्धि होने पर 10 वर्षों की अंतिम राशि · स्रोत: सूत्र A = P(1 + r/n)^(nt) से TrustFinance Research Team की गणना (काल्पनिक संख्याएँ)
वार्षिक से दैनिक तक, धन दस वर्षों में लगभग 1,977 baht बढ़ जाता है। इसका वास्तविक प्रभाव पड़ता है लेकिन यह खेल को पलट नहीं देता है। परिणाम को अधिक प्रभावित करने वाला कारक ब्याज दर और अवधि है। दो प्रस्तावों की तुलना करते समय, केवल घोषित संख्या को देखने के बजाय वास्तविक वार्षिक प्रभावी दर की तुलना करना चाहिए।
यदि आप हर महीने अधिक बचत करते हैं, तो सूत्र कैसे बदलता है?
वास्तविक जीवन में, अधिकांश लोग एकमुश्त राशि जमा करके नहीं छोड़ते हैं, बल्कि हर महीने बचत करते हैं। इस मामले में, वार्षिकी (annuity) के भविष्य के मूल्य के सूत्र का उपयोग किया जाता है, जो FV = C x [(1 + i)^N - 1] / i है, जहां C प्रति पीरियड निवेश की गई राशि है, i प्रति पीरियड दर है (यदि मासिक है तो वार्षिक दर को 12 से विभाजित किया जाता है), और N कुल पीरियड्स की संख्या है।
नियमित बचत का सूत्र: FV = C x [(1 + i)^N - 1] / i गणना का उदाहरण: 15 वर्षों के लिए मासिक चक्रवृद्धि के साथ 4% प्रति वर्ष की दर से प्रति माह 5,000 baht की बचत करें, जिससे i = 0.04/12 और N = 180 पीरियड्स होंगे। स्वयं द्वारा डाले गए वास्तविक 900,000 baht में से अंतिम राशि लगभग 1,230,452 baht होगी। शेष लगभग 330,452 baht संचित और चक्रवृद्धि ब्याज है (काल्पनिक संख्या, कर नहीं काटा गया)। यदि कोई प्रारंभिक मूलधन भी है, तो दो भागों की अलग से गणना करें और उन्हें एक साथ जोड़ें, यानी मूल राशि मुख्य सूत्र का उपयोग करती है, और मासिक बचत इस सूत्र का उपयोग करती है। |
Excel में सीधे उपयोग करने के लिए FV फ़ंक्शन है, =FV(0.04/12, 180, -5000) टाइप करने पर वही संख्या मिलती है। बचत के आगे ऋण चिह्न (-) लगाएं क्योंकि Excel इसे जेब से भुगतान किया गया पैसा मानता है।
72 का नियम: कैलकुलेटर का उपयोग किए बिना धन के दोगुना होने का समय अनुमानित करें
72 का नियम यह अनुमान लगाने के लिए एक शॉर्टकट है कि धन कितने वर्षों में दोगुना हो जाएगा। बस 72 को वार्षिक रिटर्न की दर (दशमलव के रूप में नहीं, प्रतिशत संख्या के रूप में दर्ज करें) से विभाजित करें। उदाहरण के लिए, 6% प्रति वर्ष रिटर्न, 72 को 6 से विभाजित करने पर 12 वर्ष आता है।
| वार्षिक दर | 72 का नियम (वर्ष) | वार्षिक चक्रवृद्धि द्वारा वास्तविक गणना (वर्ष) |
|---|---|---|
| 2% | 36.0 | 35.0 |
| 4% | 18.0 | 17.7 |
| 6% | 12.0 | 11.9 |
| 8% | 9.0 | 9.0 |
| 12% | 6.0 | 6.1 |
वास्तविक मान ln(1 + r) से ln(2) को विभाजित करके गणना किया जाता है।
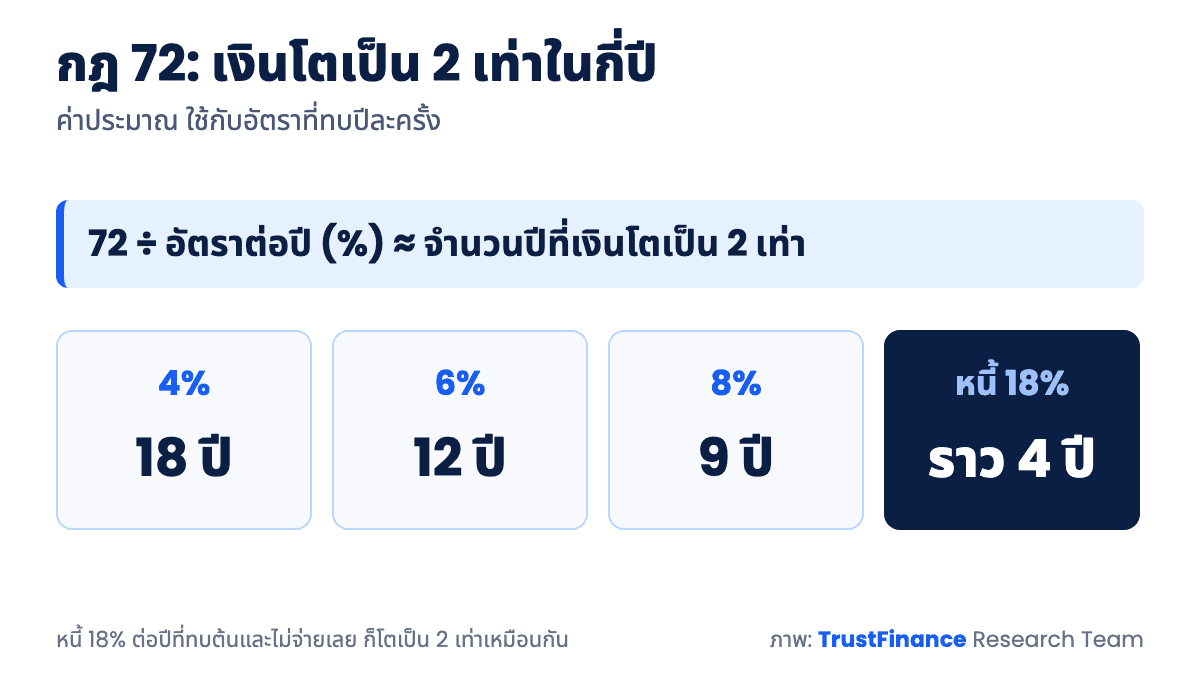
छवि: 72 का नियम धन के दोगुना होने के वर्षों की संख्या का अनुमान लगाता है · स्रोत: नियम 72 (अनुमानित मूल्य) से TrustFinance Research Team की गणना
4 से 10% की दर सीमा में, यह नियम आधे वर्ष से कम की त्रुटि करता है, जिसका उपयोग सिर में अनुमान लगाने के लिए आसानी से किया जा सकता है। लेकिन अगर दर बहुत कम या बहुत अधिक है, तो त्रुटि बढ़ जाएगी। एक अन्य उपयोगी दृष्टिकोण इसका उल्टा उपयोग करना है। ऋण जिस पर चक्रवृद्धि रूप से 18% प्रति वर्ष ब्याज लगता है और जिसका भुगतान नहीं किया जाता है, लगभग 4 वर्षों में दोगुना हो जाएगा।
इसी नियम का उपयोग मुद्रास्फीति को देखने के लिए भी किया जा सकता है। यदि वस्तुओं की कीमतें औसतन 3% प्रति वर्ष बढ़ती हैं, तो वस्तुओं की कीमत लगभग 24 वर्षों में दोगुनी हो जाएगी (वास्तविक मूल्य लगभग 23.4 वर्ष है)। या दूसरे शब्दों में कहें तो, बिना किसी रिटर्न के छोड़ी गई नकदी उसी अवधि में केवल आधी चीजें खरीद पाएगी। यह आंकड़ा यह देखने में मदद करता है कि बिना किसी रिटर्न के पैसा रखना क्यों एक अदृश्य लागत है।
एक और बात जो आपको पता होनीवह यह है कि 72 का नियम मुख्य रूप से उस दर पर लागू होता है जो साल में एक बार चक्रवृद्धि होती है। यदि मासिक या दैनिक चक्रवृद्धि होती है, तो धन नियम की तुलना में थोड़ा अधिक तेज़ी से दोगुना हो जाएगा। इसलिए कुछ पाठ्यपुस्तकें लगातार चक्रवृद्धि मामलों के लिए 69 या 70 नंबर का उपयोग करती हैं। लेकिन मानसिक अनुमान के लिए, 72 संख्या से विभाजित करना आसान है।
चक्रवृद्धि ब्याज हमारी सोच से अधिक हमारे आसपास है
चक्रवृद्धि केवल गणित की किताबों में नहीं है। यह हर दिन उपयोग की जाने वाली वित्तीय सेवाओं में एम्बेडेड है, दोनों पक्षों पर जो हमारे लिए पैसा कमाते हैं और जो हमसे पैसा लेते हैं।
बचत खाता जो साल में दो बार ब्याज का भुगतान करता है
बैंक ऑफ थाईलैंड के बचत जमा ब्याज ज्ञान पृष्ठ के अनुसार, बचत ब्याज की गणना प्रतिदिन की जाती है और हर 6 महीने में भुगतान किया जाता है। भुगतान किया गया ब्याज नया मूलधन बन जाता है। इसलिए सूत्र में n = 2 के बराबर तुलना की जा सकती है। यदि हम ब्याज को वापस नहीं निकालते हैं, तो धन बिना कुछ अतिरिक्त किए अपने आप बढ़ जाता है। लेकिन अगर आप हर छह महीने में उपयोग करने के लिए ब्याज निकालते हैं, तो परिणाम साधारण ब्याज के करीब होगा। उसी पृष्ठ पर बताई गई एक अन्य बात यह है कि यदि कर वर्ष में एक ही बैंक में सभी खातों का कुल बचत ब्याज 20,000 baht से अधिक हो जाता है, तो बैंक 15% टीडीएस (TDS) काट लेगा। यह कर आधार को छोटा कर देता है जो चक्रवृद्धि होता है। जहां तक उन खातों का सवाल है जो राशि सीमा के अनुसार अलग-अलग दरें देते हैं, तो उनका अपना गणना तरीका है, जिसे टियरड ब्याज गणना पद्धति में देखा जा सकता है।
बॉन्ड और फंड जो लाभांश को पुनर्निवेशित करते हैं
अधिकांश बॉन्ड किश्तों में ब्याज का भुगतान करते हैं। यदि हम ब्याज स्वीकार करते हैं और इसे पूरी तरह से खर्च कर देते हैं, तो वह राशि आगे नहीं बढ़ती है। लेकिन अगर हम ब्याज का उपयोग बॉन्ड खरीदने या अधिक जमा करने के लिए करते हैं, तो हमारे अपने निर्णय से चक्रवृद्धि होती है। यही अवधारणा गैर-लाभांश भुगतान वाले म्यूचुअल फंड पर भी लागू होती है, जो निवेश इकाई मूल्य में लाभ को रखते हैं, या स्टॉक लाभांश का उपयोग अधिक खरीदने के लिए करते हैं। महत्वपूर्ण अंतर यह है कि फंड और स्टॉक का रिटर्न ऊपर और नीचे हो सकता है, यह जमा की तरह स्थिर दर नहीं है। इसलिए सूत्र में संख्या केवल एक काल्पनिक तस्वीर है, न कि कोई ऐसी चीज जो निश्चित रूप से प्राप्त होगी।
अदत्त ऋण भी चक्रवृद्धि तरीके से बढ़ सकता है
ऋण पक्ष पर, वही सिद्धांत हमारे साथ काम करने के लिए वापस आता है। यदि अनुबंध निर्धारित करता है कि देय बकाया ब्याज को अगले दौर के ब्याज की गणना के लिए उपयोग की जाने वाली राशि में जोड़ा जाता है, तो ऋण राशि चक्रवृद्धि तरीके से बढ़ेगी। प्रत्येक प्रकार के ऋण की ब्याज गणना विधि अलग होती है, इसलिए आपको यह पढ़ने के लिए अपने अनुबंध की शर्तों को पढ़ना चाहिए कि किस शेष राशि से गणना की जाती है। सभी प्रकारों पर लागू होने वाली बात यह है कि बकाया शेष राशि को जितने लंबे समय तक छोड़ दिया जाएगा, कुल भुगतान किया गया ब्याज उतना ही अधिक होगा।
सावधानी: जमा उदाहरण के विपरीत कल्पना करें। यदि 50,000 baht के ऋण पर चक्रवृद्धि रूप से 15% प्रति वर्ष ब्याज लिया जाता है और कोई भुगतान नहीं किया जाता है, तो 5 वर्षों में यह राशि लगभग 100,568 baht या लगभग दोगुनी हो जाएगी (सिद्धांत को समझाने के लिए काल्पनिक संख्या, किसी वास्तविक ऋण की दर नहीं)। यही कारण है कि न्यूनतम भुगतान करना जारी रखने से शेष राशि अपेक्षा से अधिक धीमी गति से कम होती है। |
चक्रवृद्धि का उल्टा पक्ष जिसके बारे में लोग शायद ही कभी बात करते हैं
इस विषय पर अधिकांश लेख केवल उस पक्ष के बारे में बताते हैं जहाँ पैसा बढ़ता है, लेकिन वही गणितीय सेट उन चीज़ों पर भी लागू होता है जो हमारा पैसा खाती हैं।
मुद्रास्फीति भी चक्रवृद्धि तरीके से बढ़ती है
वस्तुओं की कीमतें भी चक्रवृद्धि तरीके से बढ़ती हैं। यदि 10 वर्षों के लिए औसत मुद्रास्फीति 3% प्रति वर्ष है, तो जो वस्तु कभी 100 baht की थी, वह लगभग 134 baht की हो जाएगी। यदि उसी अवधि में बचत जमा 1.5% प्रति वर्ष प्राप्त करती है, तो 100,000 baht लगभग 116,054 baht हो जाएगा, लेकिन पहले दिन की तुलना में वास्तविक क्रय शक्ति केवल लगभग 86,355 baht बचेगी (समझाने के लिए काल्पनिक संख्या)। जो लोग अभी भी सुनिश्चित नहीं हैं कि मुद्रास्फीति को कैसे मापा जाता है, वे मुद्रास्फीति क्या है में बुनियादी बातें पढ़ सकते हैं और मुद्रास्फीति को हराने के लिए निवेश कैसे करें में पोर्टफोलियो प्रबंधन की अवधारणा पढ़ सकते हैं।
प्रति वर्ष 1% शुल्क जो छोटा लगता है लेकिन छोटा नहीं है
वार्षिक शुल्क हर साल रिटर्न से काट लिया जाता है, इसलिए इसका प्रभाव भी चक्रवृद्धि होता है। 30 वर्षों के लिए 100,000 baht की तुलना करें। यदि शुद्ध 6% प्रति वर्ष प्राप्त होता है, तो अंत लगभग 574,349 baht होगा। लेकिन अगर प्रति वर्ष 1% शुल्क है जब तक कि शुद्ध 5% न रह जाए, तो अंत लगभग 432,194 baht होगा, जो लगभग 142,155 baht या अंत का लगभग एक चौथाई गायब हो जाता है (काल्पनिक संख्या)। वित्तीय उत्पादों को देखते समय, वार्षिक शुल्क को हमेशा सूत्र में शामिल किया जाना चाहिए।
आधा नुकसान, सममूल्य पर लौटने के लिए दोगुना लाभ आवश्यक है
नुकसान भी गुणक तरीके से काम करता है, लेकिन विपरीत दिशा में। यदि 100,000 baht का पोर्टफोलियो 50% घटकर 50,000 baht रह जाता है, तो 100,000 baht पर वापस जाने के लिए 50% नहीं, बल्कि 100% लाभ की आवश्यकता होती है, क्योंकि आधार छोटा हो गया है।
| नुकसान | मूल बिंदु पर लौटने के लिए आवश्यक लाभ |
|---|---|
| 10% | 11.1% |
| 20% | 25.0% |
| 30% | 42.9% |
| 50% | 100.0% |
| 75% | 300.0% |
यह आंकड़ा बताता है कि व्यापारी प्रति ट्रेड नुकसान को सीमित करने को इतना महत्व क्यों देते हैं। गिरावट जितनी गहरी होगी, वापसी की राह उतनी ही कठिन होगी। ट्रेड साइज नियंत्रण के विवरण को मनी मैनेजमेंट (Money Management) में पढ़ा जा सकता है।
चक्रवृद्धि ब्याज को हमारे धन पर काम करने के 5 चरण
|
चक्रवृद्धि ब्याज के बारे में अक्सर पूछे जाने वाले प्रश्न
यह लेख केवल सामान्य ज्ञान प्रदान करने के लिए तैयार किया गया है, यह कोई व्यक्तिगत निवेश सलाह नहीं है, और किसी भी रिटर्न की कोई पुष्टि नहीं है। निर्णय लेने से पहले व्यापारियों को अतिरिक्त जानकारी का अध्ययन करना चाहिए और स्वयं जोखिम का मूल्यांकन करना चाहिए। |
दो वाक्यों में समझाए जाने पर चक्रवृद्धि ब्याज क्या है?
यह वह ब्याज है जिसकी गणना पहले मूलधन और संचित ब्याज के योग पर की जाती है, न कि केवल पहले मूलधन पर, जिससे प्रत्येक दौर का ब्याज लगातार बड़ा होता जाता है। यदि उपयोग के लिए ब्याज नहीं निकाला जाता है, तो परिणाम दस या अधिक वर्षों तक लंबी अवधि होने पर बहुत स्पष्ट हो जाएगा।
वार्षिक चक्रवृद्धि ब्याज का सूत्र कैसे लिखा जाता है?
यदि साल में एक बार चक्रवृद्धि होती है, तो सूत्र A = P(1 + r)^t रह जाता है। उदाहरण के लिए, 10 वर्षों के लिए 4% प्रति वर्ष की दर से 50,000 baht, 50,000 x (1.04)^10 लगभग 74,012 baht देता है। यदि वर्ष में एक से अधिक बार चक्रवृद्धि होती है, तो n वाले पूर्ण सूत्र का उपयोग करें।
चक्रवृद्धि ब्याज और साधारण ब्याज में से कौन सा अधिक देता है?
समान दर और अवधि पर, चक्रवृद्धि ब्याज हमेशा अधिक या बराबर देता है। यदि साल में एक बार चक्रवृद्धि होती है, तो पहला वर्ष बराबर होगा। उसके बाद, चक्रवृद्धि ब्याज हर साल आगे निकल जाएगा। लेकिन यदि यह उधारकर्ता पक्ष पर है, तो चक्रवृद्धि गणना का अर्थ अधिक कुल ब्याज भुगतान है।
72 का नियम कितना सटीक है?
जब दर प्रति वर्ष 4 से 12% के बीच होती है, तो मानसिक अनुमान के लिए यह पर्याप्त रूप से सटीक है। वास्तविक मूल्य से त्रुटि आधे वर्ष से कम है। बहुत कम दर पर, 72 का नियम वास्तविकता से थोड़ा अधिक समय का आंकड़ा देता है, उदाहरण के लिए 2% पर नियम 36 वर्ष बताता है, वास्तविक मूल्य लगभग 35 वर्ष है।
DCA और चक्रवृद्धि ब्याज कैसे संबंधित हैं?
DCA किश्तों में समान धन निवेश करना है, जबकि चक्रवृद्धि मूलधन में रिटर्न वापस देना है। इन दोनों विषयों का एक साथ उपयोग किया जा सकता है। यदि आप लगातार धन निवेश करते हैं और रिटर्न को छोड़ देते हैं, तो आपको याद रखना चाहिए कि अस्थिर मूल्य वाली संपत्तियां सूत्र की तरह स्थिर रिटर्न नहीं देती हैं।
दैनिक और मासिक चक्रवृद्धि में क्या बहुत अधिक अंतर है?
बहुत अधिक नहीं। 10 वर्षों के लिए 100,000 baht पर 5% प्रति वर्ष की दर से, मासिक लगभग 164,701 baht देता है, दैनिक लगभग 164,866 baht देता है, लगभग 165 baht का अंतर है। ब्याज दर और समय का प्रभाव आवृत्ति की तुलना में अधिक होता है।
शुरुआत में धन धीमी गति से क्यों बढ़ता है और फिर बाद में तेजी क्यों पकड़ता है?
क्योंकि प्रत्येक वर्ष के ब्याज की गणना पहले से संचित आधार से की जाती है। शुरुआत में आधार अभी भी छोटा होता है। 5% प्रति वर्ष की दर से 100,000 baht के उदाहरण से, पहले दस वर्षों में कुल लगभग 62,889 baht ब्याज मिलता है, लेकिन अंतिम दस वर्षों में (21वें से 30वें वर्ष तक) लगभग 166,864 baht मिलता है, भले ही दर समान हो। कई लोग बीच में ही छोड़ देते हैं क्योंकि उन्हें लगता है कि शुरुआत में कम मिलता है, जबकि मिलने वाला सबसे बड़ा समय अभी आया नहीं है।
चक्रवृद्धि ब्याज का सारांश
चक्रवृद्धि कोई जादू नहीं है। यह तीन चीजों की बार-बार पुनरावृत्ति है: दर, आवृत्ति और समय। इसमें समय का वजन कई लोगों के सोचने से अधिक है। 30 साल बीतने के बाद साधारण और चक्रवृद्धि ब्याज के बीच एक ही लाख baht पर लगभग दो लाख baht का अंतर होता है। |
लेकिन वही गणितीय सेट ऋण, शुल्क, मुद्रास्फीति और नुकसान पर भी लागू होता है। इसलिए इस बात को समझना केवल यह जानना नहीं है कि धन कितना बढ़ेगा, बल्कि यह जानना है कि कौन सी चीज़ चुपचाप हमारे पैसे को खा रही है। सूत्र में अपने स्वयं के आंकड़े डालकर देखें, और आपको दूसरों के उदाहरण पढ़ने की तुलना में तस्वीर अधिक स्पष्ट दिखाई देगी।
संदर्भ
द्वारा लिखा गया
TrustFinance
TrustFinance helps financial companies build credibility and traders make safer choices through verified profiles, authentic reviews, and research-driven insights.