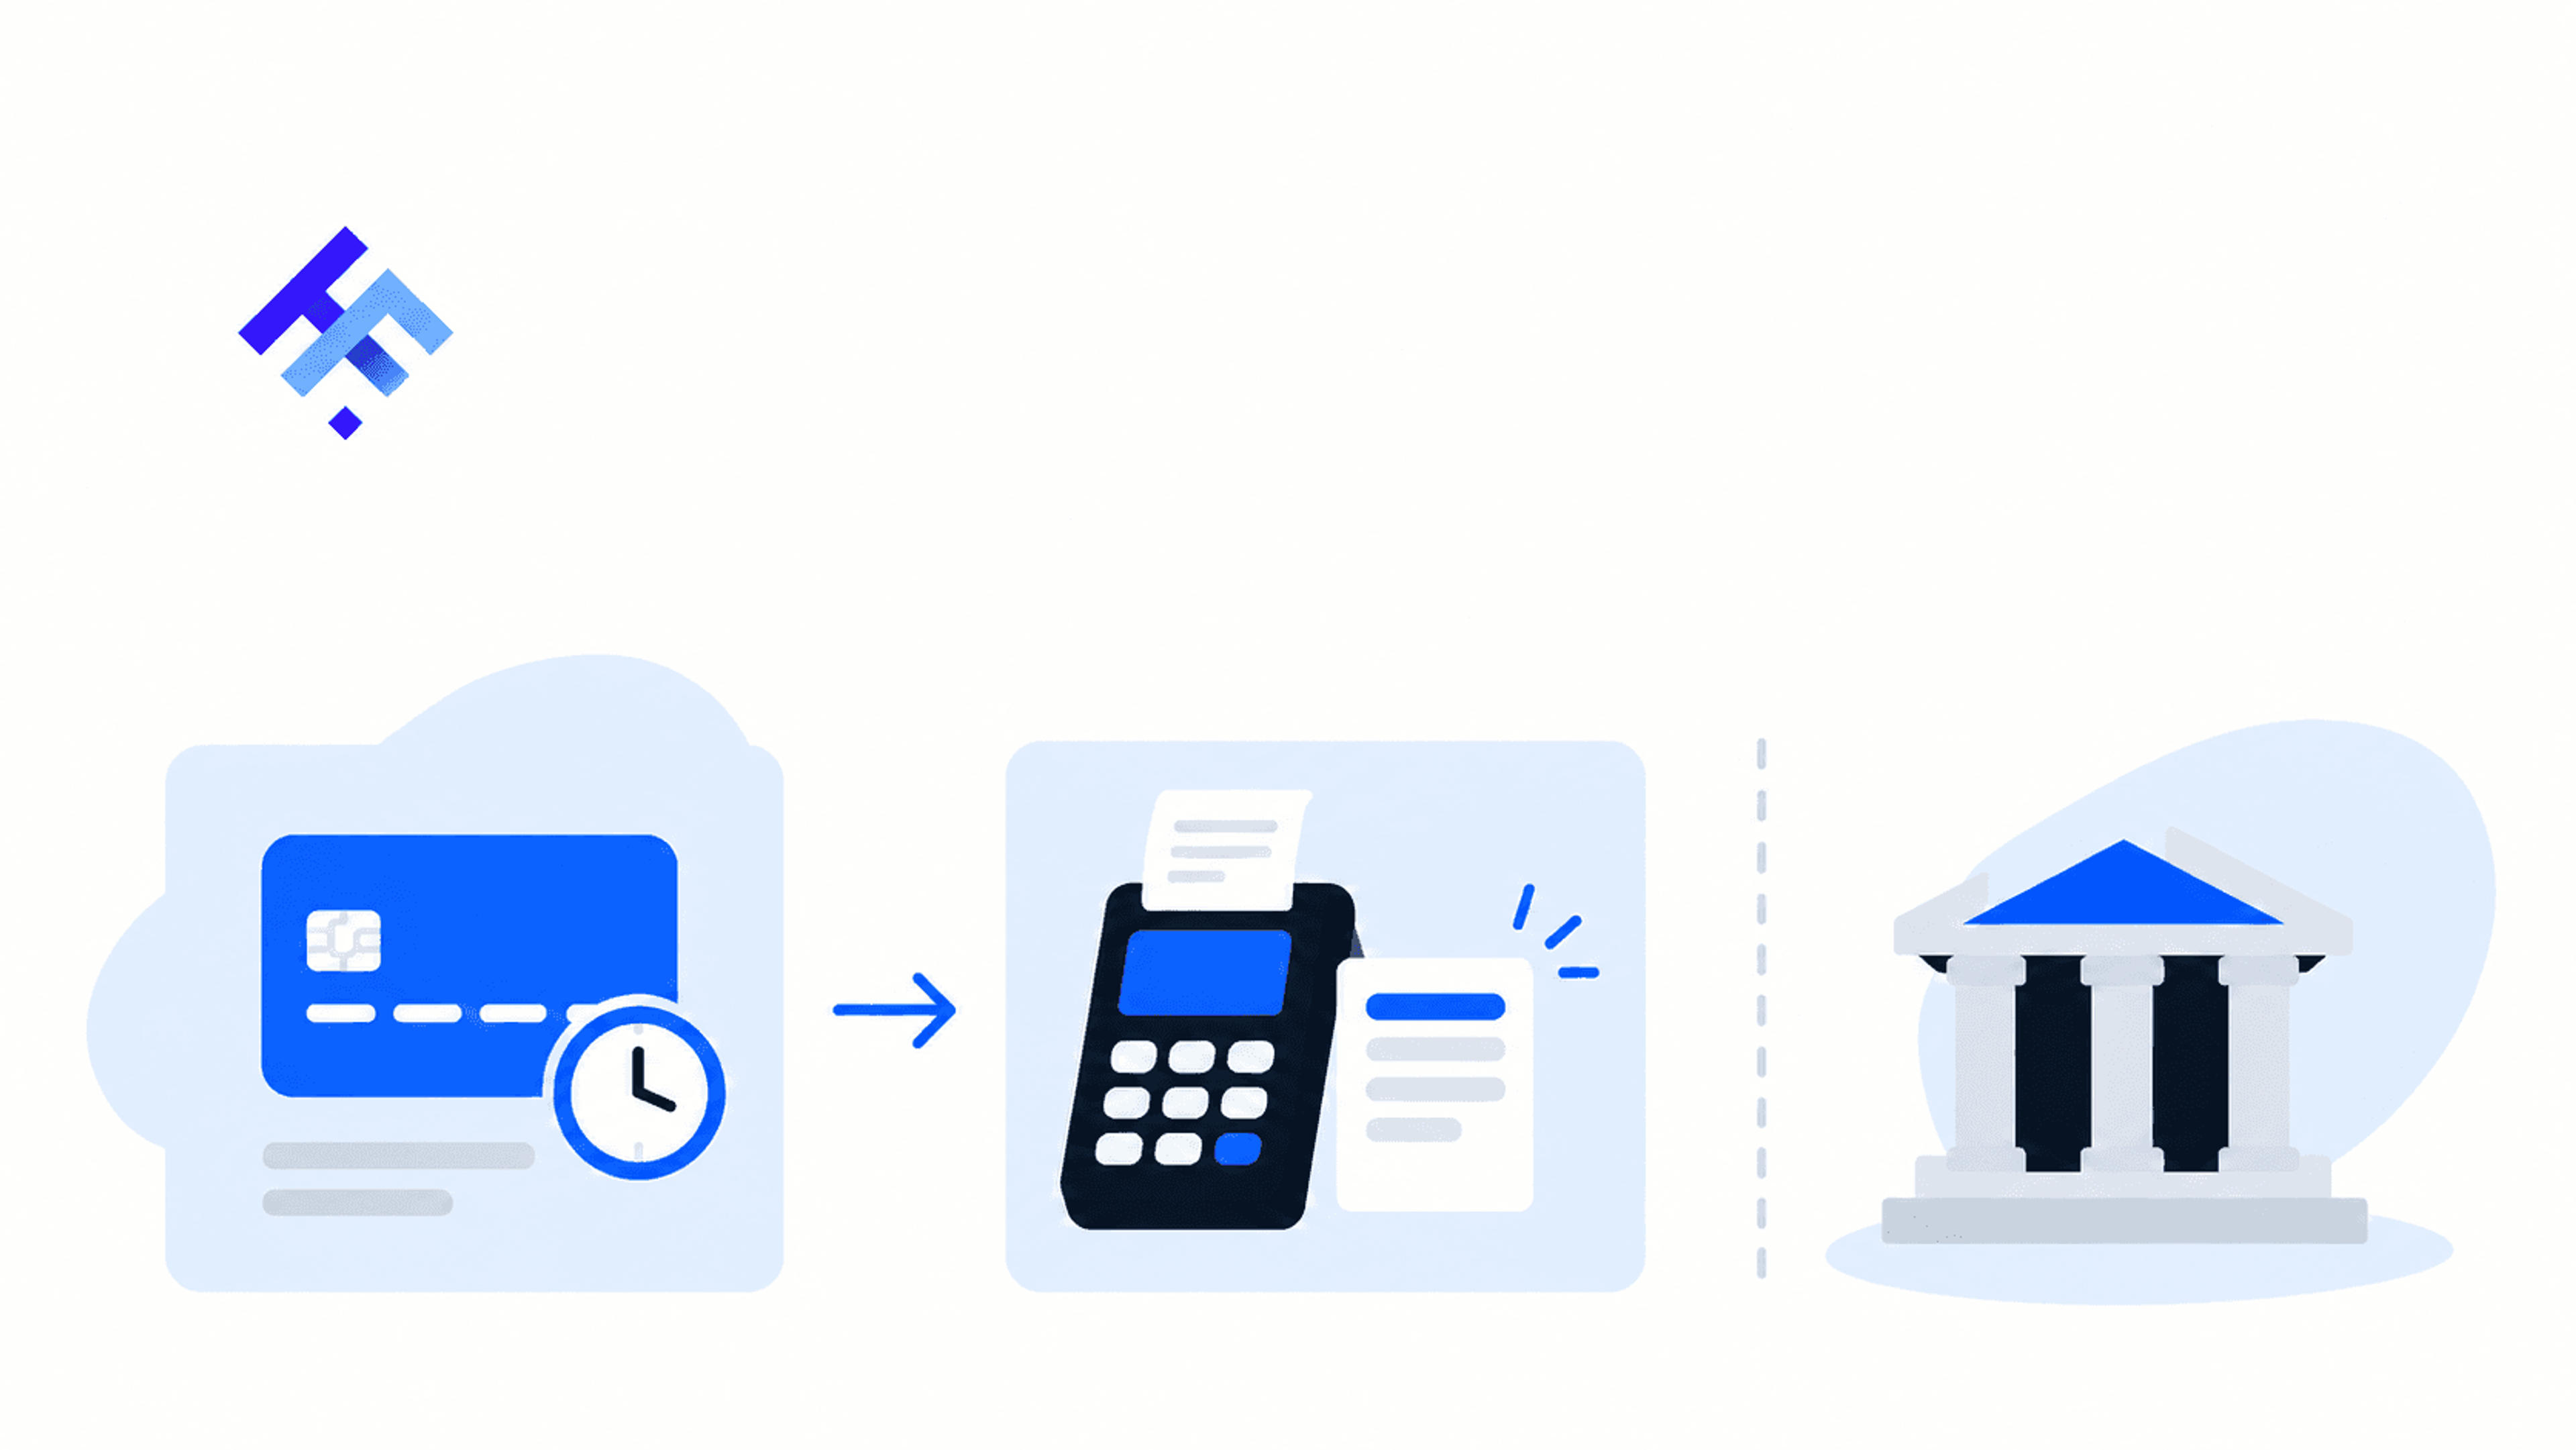
3D Secure(3DS)提供持卡人身分驗證方面的證據。驗證成功本身不表示發卡機構核准付款、請款成功或商家已經收到資金,也不代表所有交易爭議都由其他方承擔。商家應分別讀取身分驗證結果與付款的財務結果,再核對某項詐欺爭議是否符合相關責任安排的條件。
這份TrustFinance™指南協助商家判斷訂單紀錄能證明什麼,以及還需要釐清什麼。封面將身分驗證、發卡機構付款決定和有條件的詐欺責任分開呈現。這是閱讀證據的框架,不是3DS名稱中的三個網域。下文案例均為虛構,引用的服務商資料只在其說明範圍內使用。
概念性的四份文件供查閱實際身分驗證結果、獨立的發卡機構付款結果、卡組織與收單機構的適用條件及限制,以及爭議原因、回覆期限與證據。封面是商家需要分別回答的三個問題,並非3DS三個網域的技術架構。兩幅圖都不是真實服務商介面,也不證明交易核准、款項入帳、詐欺被阻止或商家已獲爭議保障。 身分驗證能說明什麼 EMVCo 說明,商家與發卡機構會交換交易、付款方式及裝置資訊,協助驗證消費者。有的交易可以透過資料評估完成,不一定出現額外交互驗證;另一些交易則需要進一步驗證。因此,沒有看到一次性驗證碼不等於沒有驗證。相反地,看見驗證碼或銀行驗證頁面,也不能證明最終結果。
應查閱實際交易已完成的結果,並核對交易參考編號和時間。顧客回到商店頁面、提供截圖,或員工記得曾出現驗證畫面,都不能取代與該次付款連結的結果。僅嘗試驗證、等待中、失敗或無法驗證的狀態,不應因結帳流程繼續,就被改記為成功。
身分驗證是一項控制措施,不是整份訂單完全合法有效的證明。它不證明配送地址正確、商品已送達,也不能保證顧客不再申訴。EMVCo還說明,參與者仍須遵守適用的隱私要求。應依權限保存必要參考資訊,不要把卡片秘密資訊、密碼或一次性驗證碼放入共用工作表。
單獨讀取發卡機構的付款決定 Visa 區分身分驗證與付款授權:前者涉及身分,後者涉及交易能否依可用資金、帳戶狀態等條件繼續。發卡機構可以在驗證結果之外,獨立核准或拒絕付款。因此,「已驗證」不能自動等同訂單「已付款」。
每份訂單都應找到確認發卡機構決定的服務商紀錄;若該安排包含capture,也要核對請款結果。請款與撥款給商家、銀行入帳又是不同問題。取得財務授權不代表商家銀行帳戶已有可用資金;即使已有請款成功紀錄,也不保證之後不會發生爭議或帳務調整。
若驗證頁面與付款頁面看似矛盾,應先比對交易參考編號,再向服務商確認目前財務狀態。不要把一次嘗試的驗證成功,與另一次嘗試的付款結果拼接。本指南不規定重試規則或系統串接方式;付款授權與請款的狀態判斷,由文末既有專題另行說明。
詐欺責任轉移有適用條件 Stripe 在符合條件的詐欺爭議範圍內說明liability shift,並將其與未收到商品等其他爭議原因區分。其資料沒有保證3DS成功一定會轉移責任。未收到商品的爭議,仍需依該原因適用的正常程序回覆並提供證據;身分驗證不是商品交付證明。
Trust Payments 也提醒,驗證成功不保證責任轉移,也不保證付款授權成功。收單機構的判斷條件可能變動,例外取決於參與付款的各方。應把該網頁視為服務商說明,不是全球統一契約。向實際收單機構核實適用的卡組織、商家帳戶、交易類型、地區及規則生效日期。
驗證指標,包括在有提供時可見的ECI,都是必須結合脈絡解讀的證據。單一代碼不是通用保障憑證。應詢問服務商如何解釋實際結果、嘗試驗證或豁免、必要伴隨資訊與例外。不要把一家服務商的表格變成全球通用代碼表,也不要假設每份契約中豁免對責任的影響一致。
閱讀語言不決定締約主體或法律權利。本繁體中文版本不表示所有交易依當地法律都必須使用3DS。若服務商提供適用性指標,應保留脈絡,並在爭議發生時確認目前狀態。Stripe說明有例外與後續變更的可能;先前指標並非永久承諾。
兩個虛構案例:證據回答不同問題 案例甲:驗證成功,發卡機構卻拒絕付款 假設一份虛構線上訂單有已完成的成功身分驗證紀錄,同時另有發卡機構拒絕付款的結果。商家有驗證方面的證據,卻沒有該次付款嘗試取得財務核准的證據。不能只因顧客通過驗證頁面,就把訂單標為已付款。員工應依服務商紀錄及商家政策,先釐清狀態再決定是否履約。
本案例沒有提供真實拒絕率、處理時間或特定服務商的測試結果。若後來另有一次付款嘗試,需要該次對應的結果。第一次驗證截圖不能取代後續紀錄。訂單團隊應明確指出,目前依據的是哪一次嘗試及哪個財務決定。
案例乙:已有請款紀錄,爭議原因卻不同 再假設服務商確認另一虛構訂單已請款成功。之後一種可能指控是持卡人未授權購買;另一種是商品沒有送達。這是兩個替代情境,不是從餘額扣款兩次。商家必須先確認真正的爭議原因,才能判斷相關責任條件。
在詐欺分支,向收單機構詢問該交易是否符合條件,以及哪些驗證證據支持判斷。在未收到商品分支,保留該程序要求的訂單、配送與顧客溝通證據。兩個分支都不承諾爭議處理成功或追回款項。Stripe還說明詢問仍需回覆,因此不能因紀錄顯示3DS便忽略通知。
決定前的四項證據核對 1. 實際身分驗證結果 記錄互相關聯的交易編號、結果、時間及服務商說明。區分已完成結果,與僅顯示或剛開始的交互驗證。結果缺漏或含糊時,標為未知並請求釐清,而不是自行填寫成功。
2. 發卡機構付款結果 另外記錄財務決定,以及相關情況下的請款確認。商家撥款及銀行對帳維持分開。檢查是否同一訂單及同一次嘗試;身分核驗成功不能補上缺少的付款結果。
3. 卡組織與收單機構的條件及限制 詢問現行規則及收單安排、該交易是否真正適用,以及哪些例外或缺少資訊會影響結論。保留說明與日期。概括的安全結帳宣傳,不是針對個別爭議的適用性判斷。
4. 爭議原因、回覆期限及證據 閱讀實際通知與服務商期限,保存相關驗證、付款、訂單及交付編號,並按程序提出證據。不要從本指南、其他國家或不相關案例推算期限。明確指定檢查通知的人員,並透過獲授權管道回覆。
商家交接清單 核對各紀錄的訂單與付款嘗試編號。 區分已確認結果與等待或缺漏資訊。 閱讀收單機構現行說明,包括範圍與例外。 依實際爭議原因分類,不把所有扣款爭議當作詐欺。 指定回覆期限,妥善保存必要證據。 釐清有關不確定性後,依商家政策決定履約或爭議回覆。 常見問題 3DS成功是否保證商家受到保障? 不保證。它是身分驗證證據,付款核准與詐欺責任條件要分別確認;非詐欺爭議又是另一問題。即使已請款,也不代表保證撥款或一定贏得爭議。
看不到一次性驗證碼,是否代表驗證失敗? 不一定。EMVCo說明,資料評估可能不需要額外交互驗證。應讀取服務商實際結果。反過來,驗證碼畫面或顧客表示已完成,也不能取代紀錄中的結果。
第一手資料及適用範圍 第一手資料閱讀日期為2026年10月22日。EMVCo提供技術背景;Visa、Stripe及Trust Payments提供卡組織或服務商說明。這些資料不取代商家收單契約及適用規則。
延伸閱讀 透過TrustFinance™閱讀相關證據指南,整理需要詢問服務商的問題。評價或品牌名稱不能決定某筆交易的責任安排。
繼續閱讀TrustFinance Blog