Loading
Bài viết liên quan
Bài viết liên quan

TrustFinance Research Team
Th10 22, 2026
11 min read
0

3D Secure, hay 3DS, cung cấp bằng chứng xác thực chủ thẻ. Chỉ riêng xác thực thành công không chứng minh bên phát hành đã chấp thuận thanh toán, bước capture đã thành công hoặc bên bán đã nhận tiền. Nó cũng không bảo vệ bên bán trước mọi tranh chấp. Hãy đọc riêng kết quả xác thực và kết quả tài chính, rồi kiểm tra một tranh chấp gian lận cụ thể có đáp ứng điều kiện trách nhiệm liên quan hay không.
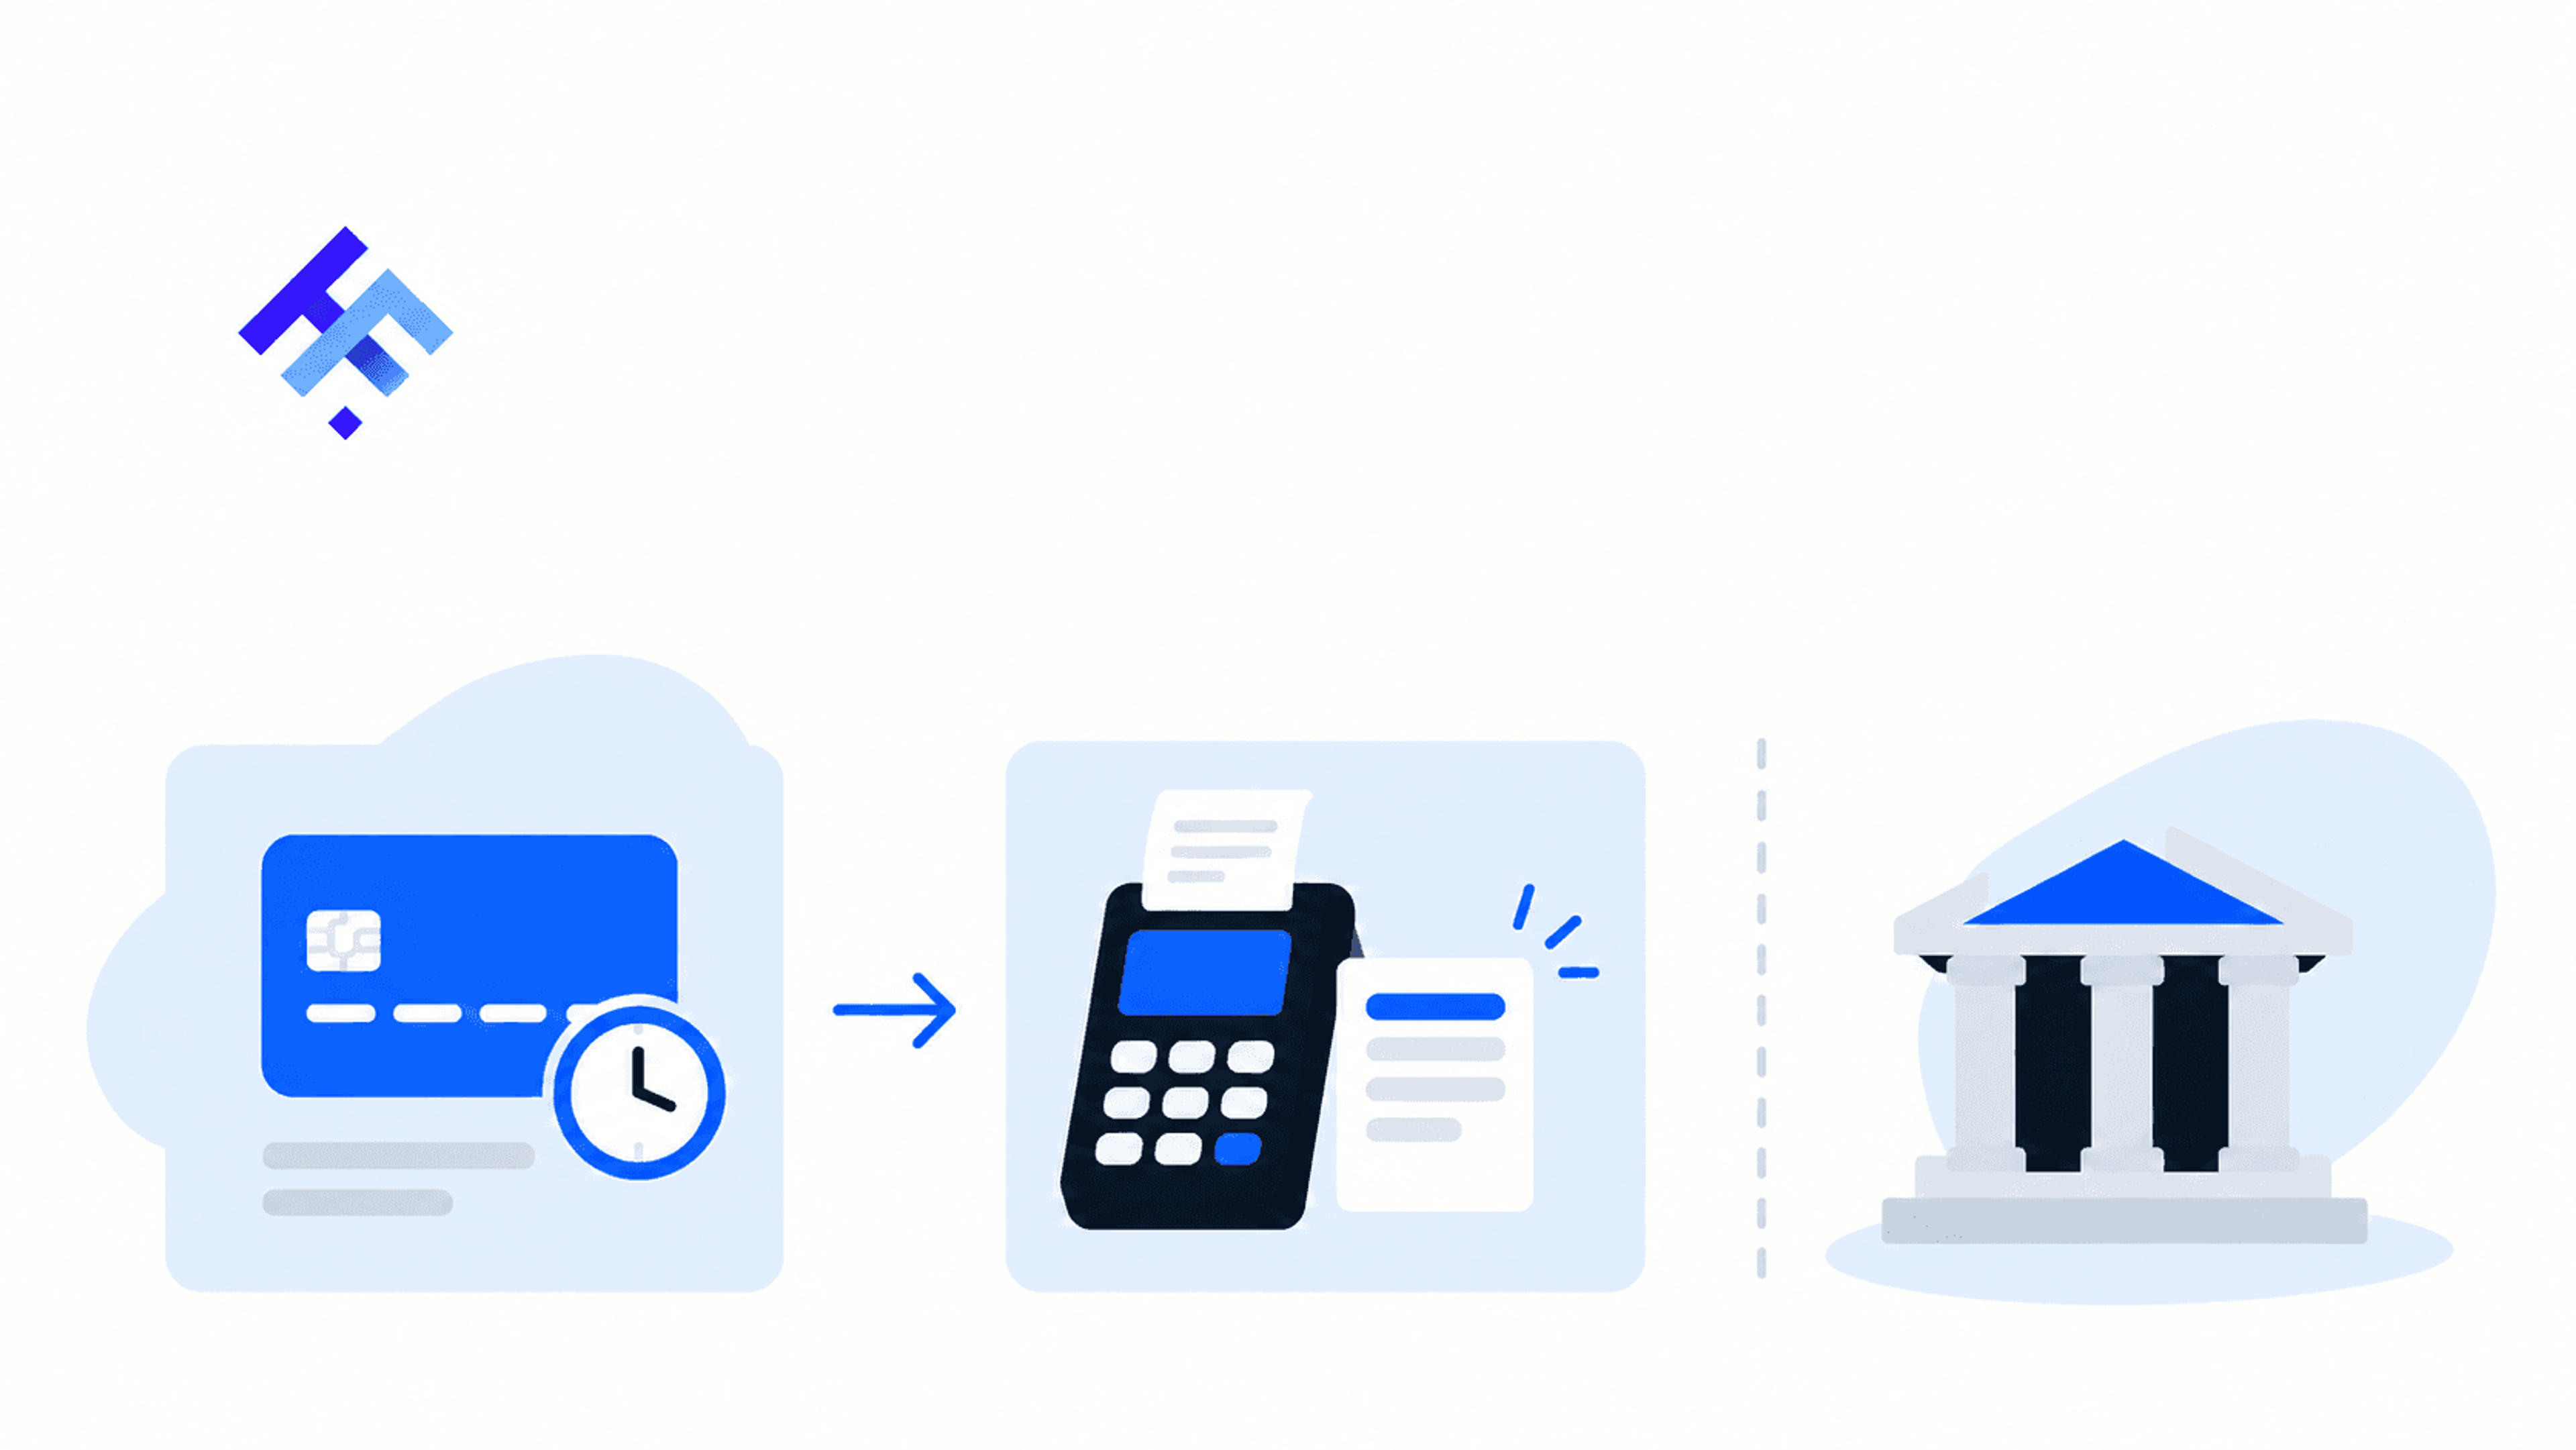
Hướng dẫn TrustFinance™ này giúp bên bán biết hồ sơ đơn hàng chứng minh được gì và điều gì còn cần làm rõ. Ảnh bìa tách xác thực, quyết định thanh toán của bên phát hành và phạm vi trách nhiệm gian lận có điều kiện. Đây là khung đọc bằng chứng, không phải ba miền của giao thức 3DS. Các tình huống dưới đây là giả định; tài liệu nhà cung cấp chỉ được dùng trong phạm vi của tài liệu đó.

EMVCo mô tả việc trao đổi dữ liệu giao dịch, phương thức thanh toán và thiết bị giữa bên bán với bên phát hành để hỗ trợ xác thực người dùng. Có giao dịch được đánh giá mà không cần hiển thị bước kiểm tra bổ sung; giao dịch khác cần xác thực thêm. Vì vậy trải nghiệm frictionless, không có bước tương tác bổ sung, không tự động có nghĩa là không xác thực. Ngược lại, nhìn thấy OTP hoặc trang kiểm tra của ngân hàng cũng chưa chứng minh kết quả cuối cùng.
Hãy đọc kết quả đã hoàn tất của giao dịch thực tế cùng mã tham chiếu và thời gian. Khách trở lại trang cửa hàng, ảnh chụp màn hình hoặc trí nhớ nhân viên rằng đã xuất hiện bước xác thực không thay thế kết quả gắn với lần thanh toán đó. Không đổi trạng thái mới thử, đang chờ, thất bại hoặc không thể xác thực thành thành công chỉ vì checkout vẫn tiếp tục.
Xác thực là một biện pháp kiểm soát, không phải giấy chứng nhận mọi phần của đơn hàng đều hợp lệ. Nó không chứng minh địa chỉ giao đúng, hàng đã tới hoặc khách sẽ không khiếu nại. EMVCo cũng nêu rằng các bên vẫn chịu trách nhiệm tuân thủ yêu cầu riêng tư áp dụng. Lưu mã tham chiếu cần thiết với quyền truy cập phù hợp, thay vì đưa thông tin bí mật của thẻ, mật khẩu hay OTP vào bảng công việc dùng chung.
Visa phân biệt xác thực về danh tính với authorisation, tức quyết định giao dịch có thể tiếp tục dựa trên các yếu tố như tiền khả dụng và trạng thái tài khoản. Bên phát hành có thể chấp thuận hoặc từ chối thanh toán độc lập với kết quả xác thực. Nhãn đã xác thực không được tự động biến thành trạng thái đơn hàng đã thanh toán.
Với từng đơn hàng, xác định hồ sơ nhà cung cấp xác nhận quyết định của bên phát hành. Kiểm tra thêm kết quả capture nếu thỏa thuận có bước này. Capture và chi trả tiền cho bên bán lại là hai câu hỏi khác nhau. Chấp thuận tài chính không đồng nghĩa tiền khả dụng trong tài khoản ngân hàng của bên bán. Capture đã ghi nhận cũng không bảo đảm sẽ không có tranh chấp hoặc điều chỉnh sau đó.
Nếu màn hình xác thực và thanh toán có vẻ mâu thuẫn, đối chiếu mã tham chiếu rồi hỏi nhà cung cấp về trạng thái tài chính hiện tại. Không ghép xác thực thành công của lần thử này với kết quả thanh toán của lần thử khác. Bài viết không quy định cách thử lại hay tích hợp hệ thống. Việc đọc trạng thái authorisation và capture được trình bày ở hướng dẫn hiện có trong phần đọc thêm.
Stripe giải thích liability shift đối với tranh chấp gian lận đủ điều kiện và phân biệt với lý do khác như không nhận được hàng. Tài liệu không bảo đảm 3DS thành công luôn chuyển trách nhiệm. Tranh chấp không nhận hàng vẫn cần quy trình phản hồi và bằng chứng thông thường áp dụng cho lý do đó, bởi xác thực không chứng minh việc giao hàng.
Trust Payments cũng cảnh báo xác thực thành công không bảo đảm chuyển trách nhiệm hoặc chấp thuận thanh toán thành công. Tiêu chí của đơn vị thanh toán thẻ có thể thay đổi, và ngoại lệ phụ thuộc các bên tham gia xử lý. Đọc đây là hướng dẫn nhà cung cấp, không phải hợp đồng chung toàn cầu. Hỏi đơn vị thanh toán thẻ thực tế về mạng thẻ, tài khoản bên bán, loại giao dịch, khu vực và ngày hiệu lực của quy tắc áp dụng.
Các chỉ báo xác thực, kể cả ECI khi được cung cấp, là bằng chứng phải đọc trong bối cảnh. Một mã riêng lẻ không phải chứng nhận bảo vệ chung. Hỏi cách nhà cung cấp diễn giải kết quả thực tế, lần thử xác thực hay miễn trừ, thông tin đi kèm cần thiết và ngoại lệ. Không biến bảng của một nhà cung cấp thành bảng mã toàn cầu hoặc cho rằng miễn trừ tác động giống nhau đến trách nhiệm trong mọi hợp đồng.
Ngôn ngữ không quyết định pháp nhân ký hợp đồng hay quyền pháp lý. Bản tiếng Việt không khẳng định luật địa phương bắt mọi thanh toán dùng 3DS. Nếu nhà cung cấp báo chỉ báo đủ điều kiện, lưu bối cảnh và làm rõ trạng thái hiện tại khi có tranh chấp. Stripe nêu ngoại lệ và thay đổi về sau; chỉ báo trước đó không phải lời hứa vĩnh viễn.
Giả sử đơn hàng trực tuyến giả định có hồ sơ xác thực thành công đã hoàn tất, nhưng kết quả riêng từ bên phát hành là từ chối thanh toán. Bên bán có bằng chứng xác thực, không có chấp thuận tài chính thành công cho lần thử đó. Không gọi đơn hàng là đã trả tiền chỉ vì khách vượt qua bước kiểm tra. Nhân viên cần làm rõ trạng thái qua hồ sơ nhà cung cấp và chính sách bên bán trước khi quyết định thực hiện đơn hàng.
Tình huống này không đưa ra tỷ lệ từ chối, thời gian xử lý hay kết quả thử nghiệm thật của nhà cung cấp. Nếu sau đó có lần thanh toán khác, lần đó cần các kết quả liên kết riêng. Ảnh xác thực đầu tiên không thay thế chúng. Cần xác định nhóm xử lý đơn đang dựa vào lần thử và quyết định tài chính nào.
Giả sử nhà cung cấp xác nhận capture cho đơn hàng giả định khác. Một cáo buộc có thể là chủ thẻ không cho phép mua. Cáo buộc khác có thể là hàng không tới. Đây là hai nhánh tình huống thay thế, không phải hai khoản trừ số dư. Bên bán cần lý do tranh chấp thực tế trước khi đánh giá điều kiện trách nhiệm.
Ở nhánh gian lận, hỏi đơn vị thanh toán thẻ giao dịch có đủ điều kiện không và bằng chứng xác thực nào hỗ trợ đánh giá. Ở nhánh không nhận hàng, giữ bằng chứng đơn hàng, giao hàng và liên hệ khách theo quy trình đó. Không nhánh nào hứa thắng tranh chấp hay thu hồi tiền. Stripe cũng nêu yêu cầu phản hồi đối với yêu cầu giải trình; đừng bỏ qua thông báo chỉ vì hồ sơ có 3DS.
Ghi mã tham chiếu liên quan, kết quả, thời gian và giải thích của nhà cung cấp. Phân biệt kết quả hoàn tất với bước kiểm tra mới hiển thị hoặc bắt đầu. Thiếu hay mơ hồ thì đánh dấu chưa biết và yêu cầu làm rõ, không tự tạo trạng thái thành công.
Ghi quyết định tài chính riêng và xác nhận capture khi phù hợp. Tách việc chi trả và đối soát ngân hàng. Kiểm tra cùng đơn hàng và cùng lần thử. Xác minh danh tính thành công không bù cho kết quả thanh toán bị thiếu.
Hỏi quy tắc và thỏa thuận đang áp dụng, giao dịch cụ thể có đủ điều kiện không, ngoại lệ hoặc dữ liệu thiếu nào ảnh hưởng câu trả lời. Giữ giải thích kèm ngày. Quảng cáo chung về checkout an toàn không phải quyết định đủ điều kiện cho tranh chấp riêng lẻ.
Đọc thông báo thực tế và hạn của nhà cung cấp. Lưu mã xác thực, thanh toán, đơn hàng và giao hàng liên quan rồi gửi theo quy trình. Không suy ra hạn từ bài này, quốc gia khác hay vụ không liên quan. Phân công người kiểm tra và phản hồi qua kênh được cho phép.
Không. Đó là bằng chứng xác thực. Chấp thuận thanh toán và điều kiện trách nhiệm gian lận cần kiểm tra riêng; tranh chấp không phải gian lận lại là câu hỏi khác. Dù đã capture cũng không bảo đảm chi trả hay thắng tranh chấp.
Không nhất thiết. EMVCo mô tả đánh giá từ dữ liệu có thể không cần bước kiểm tra thêm. Đọc kết quả thực tế của nhà cung cấp. Ngược lại, màn hình OTP hoặc lời khách nói đã hoàn tất cũng không thay thế kết quả được ghi nhận.
Nguồn sơ cấp được đọc ngày 22 tháng 10 năm 2026. EMVCo cung cấp bối cảnh kỹ thuật; Visa, Stripe và Trust Payments là hướng dẫn mạng thẻ hoặc nhà cung cấp. Không thay thế hợp đồng thanh toán thẻ của bên bán hay quy tắc áp dụng.
Dùng TrustFinance™ để đọc hướng dẫn bằng chứng liên quan và chuẩn bị câu hỏi cho nhà cung cấp. Đánh giá hay tên thương hiệu không quyết định trách nhiệm của một giao dịch cụ thể.
TrustFinance Research Team
Official TrustFinance research and editorial team, sharing insights, analysis, and best practices to help financial companies and traders build transparency, credibility, and growth.