Loading
クレジットカードの最低支払額: 返済計画の前に残高を読む

TrustFinance Research Team
11月 06, 2026
14 min read
1

クレジットカード明細の最低支払額は、その請求期間に必要な支払いを示します。残った債務がいつなくなるかを示す数字ではありません。返済の進み方は、期首残高、追加された利息や費用、実際に入金処理された額をつなげて確認します。本記事は架空の例による学習用の説明で、カードの推奨や各国の最低支払率の案内ではありません。
明細の各金額を分けて読む
請求時残高は、請求期間が終わった時点の金額です。現在残高には、その後に計上された購入、入金、返金などが反映される場合があります。最低支払額、支払期限、利用可能枠は別の情報です。実際に必要な額と、発行会社が入金を受け付ける締切時刻を確認してください。利用枠が残っていることや振込を予約したことは、支払い完了の証拠にはなりません。
契約によって最低額は残高の割合、定額の下限、その他の項目で計算されます。本記事は実在の発行会社の算式を示しません。先月と同じ額では足りない場合もあるため、毎回の明細を読みます。
最低額の支払いと利息免除の条件を区別する
米国向けのCFPB資料は、多くの発行会社が日々の残高で利息を計算し、購入とその他の取引に異なる金利を適用する場合があると説明しています。購入の利息免除期間には、カード条件や返済履歴による要件があります。最低額だけの支払いで要件が自動的に満たされるわけではありません。購入、キャッシング、キャンペーン残高を同一扱いだと考えず、自分の契約を確認します。
計算前に仮定を決める
架空の残高1000単位を1つだけ設定し、手数料、新規利用、キャッシングはないものとします。長さが等しい月次期間ごとに、学習用の金利2%を使います。APR、法定上限、実際の銀行金利ではありません。期首残高に利息を計算し、小数第2位まで四捨五入してから期末に支払います。丸めた期末残高を次回へ繰り越します。
比較するのは学習用の固定額30と100であり、実際の最低支払額の算式ではありません。最初の明細の最低額を30と仮定しても、その後の実際の最低額は毎回確認が必要です。計算は債務が残る6回目で止め、完済日は求めません。
最初の1回を比べる
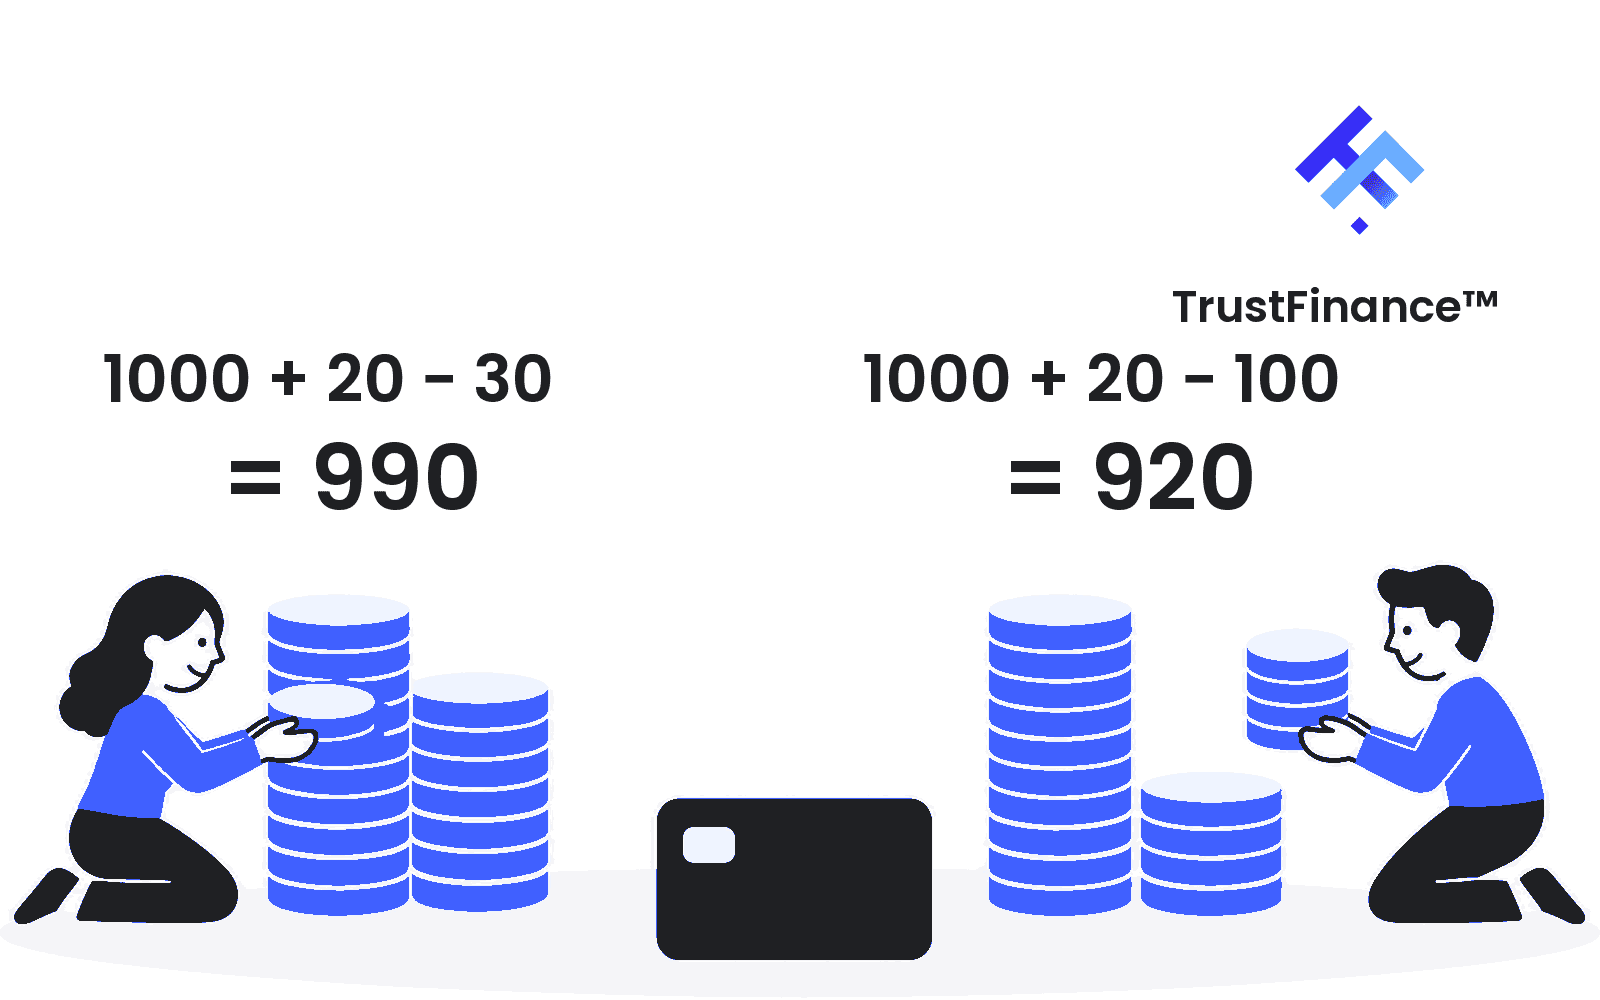
最初の利息は1000 × 2% = 20です。30支払うと1000 + 20 - 30 = 990で、残高の減少は10です。100支払うと1000 + 20 - 100 = 920で、80減ります。利息20は借入費用であり、元本返済ではありません。支払額と残高が減った額は区別します。
6回分まで追う
2回目では、30を支払う場合は990から始まり、利息19.80が加わって979.80となります。100を支払う場合は920から始まり、利息18.40が加わって838.40です。この仮定では、残った金額の違いが次回の利息を変えます。
6回後、毎回30なら支払総額180、追加利息116.93、残高936.93です。毎回100なら支払総額600、利息95.35、残高495.35です。1000 + 116.93 - 180 = 936.93、1000 + 95.35 - 600 = 495.35と照合できます。
残高差441.58の全額が利息の節約ではありません。追加で払った現金420と、学習モデル上の利息差21.58を合わせた金額です。この例は費用だけでなく資金負担も比較しており、特定の家計がどちらの額を払えるかを判断するものではありません。
6回すべての計算: 2つの固定支払額
架空の貨幣単位です。各行は期首残高 + 丸めた利息 - 固定支払額 = 期末残高を示します。前述のモデルの仮定をそのまま使います。
- 回 1
固定支払30: 1000.00 + 20.00 - 30.00 = 990.00
固定支払100: 1000.00 + 20.00 - 100.00 = 920.00
- 回 2
固定支払30: 990.00 + 19.80 - 30.00 = 979.80
固定支払100: 920.00 + 18.40 - 100.00 = 838.40
- 回 3
固定支払30: 979.80 + 19.60 - 30.00 = 969.40
固定支払100: 838.40 + 16.77 - 100.00 = 755.17
- 回 4
固定支払30: 969.40 + 19.39 - 30.00 = 958.79
固定支払100: 755.17 + 15.10 - 100.00 = 670.27
- 回 5
固定支払30: 958.79 + 19.18 - 30.00 = 947.97
固定支払100: 670.27 + 13.41 - 100.00 = 583.68
- 回 6
固定支払30: 947.97 + 18.96 - 30.00 = 936.93
固定支払100: 583.68 + 11.67 - 100.00 = 495.35
単純なモデルの限界を知る
実際の明細には日割計算、複数の金利、手数料、返金、新規利用、キャンペーン条件の変更などがあります。支払いの充当順序や利息免除の条件も重要です。新規利用で、返したばかりの残高が再び増える場合もあります。月次モデルは各社の明細を再現せず、計算機の結果も入力条件による推計です。学習用の計算を延長する場合、最終支払額は残っている債務までに制限し、残高をマイナスにせずゼロで止めます。
支払いと確認の手順を作る
期限前に、実際の最低額、無理なく払える額、入金が必要な時刻を記録します。固定予算を高めると進み方を把握しやすくなりますが、契約上の最低額と生活上の必須費用も確認します。自動支払いでは選んだ金額と引落口座の資金を確かめ、実際の入金処理を確認して次の明細と照合します。必要額を払えないときは早めに発行会社へ支援策と条件を問い合わせてください。支援を受けられる保証はありません。
実際の明細を書き写すワークシート
自分の明細と入金確認から次の項目を書き写してください。自分で保管するもので、TrustFinanceへ送信する情報ではありません。上のモデルは、この欄に入れる実際の金額を示していません。
- 請求期間と締め日: __________
- 通貨: __________
- 今回の請求時残高: __________
- 異なる場合の現在の計上済み残高と確認日: __________
- 今回の明細で実際に必要な最低額: __________
- 支払期限、入金受付の締切時刻とタイムゾーン: __________
- 必須の生活費を考慮した無理のない支払予定額: __________
- 実際に入金処理された金額と日付: __________
- 次回明細に関わる新規購入、利息、手数料、返金やその他の入金: __________
- 次回明細の期末残高と説明できない差額: __________
前の請求時残高に新たな計上額と費用を足し、受け付け済みの支払いと返金等を引いて次回残高と照合します。同じ項目を二重に数えず、発行会社の表示方法を確認してください。不明な差額は説明を求め、実際の最低額をモデルの30に置き換えないでください。
確認したい質問
最低額を払えば、その月の借入はすべて返したことになりますか
なりません。指定された支払いに対応しても、残高や利息が残る場合があります。残高と費用を別々に確認します。
固定額を払い続ければ必ず例と同じ結果になりますか
いいえ。架空の金利と時点、追加費用がないという条件が必要です。実際の最低額や利息計算は異なる場合があります。
この例でカードを選んだり信用スコアを予測できますか
できません。残高を読む練習であり、発行会社の順位、審査結果、信用スコアの予測ではありません。
一次資料と確認日
資料確認日:2026年11月6日。CFPB資料は米国のカード、Moneysmart資料は豪州の消費者教育です。各国の開示規則や計算機の初期設定が、他の国の条件を定めるものではありません。例は架空です。実際の権利、費用、必要な支払いは契約と適用される現地規則によります。
執筆者
TrustFinance Research Team
Official TrustFinance research and editorial team, sharing insights, analysis, and best practices to help financial companies and traders build transparency, credibility, and growth.