信用卡帳單上的最低應繳金額,說明本期要求支付的數字,卻不說明剩餘債務何時能夠還清。判斷進度時,應將期初餘額、新增利息及費用、實際入帳款項連起來看。本文用虛構數字示範這個關係,不推薦特定信用卡,也不引用任何國家的最低繳款比例。
分別閱讀帳單上的不同金額 帳單餘額是在帳單週期結束時的快照。目前餘額可能已反映之後入帳的消費、付款或退款。最低應繳金額、繳款期限與可用額度各有不同用途。應查看實際要求支付的金額,以及發卡機構必須收到款項的截止時間。還有可用額度,或僅預約一筆轉帳,都不能證明帳單已繳清。
契約可能按照比例、固定下限或其他項目計算最低額。本文不提供真實發卡機構的公式。上月獲接受的金額,本月可能不足,因此每張帳單都要重新核查。
支付最低額不會自動取得免息資格 美國CFPB的消費者指引說明,許多發卡機構按每日餘額計算利息,並可能對消費及其他交易使用不同利率。消費免息期受卡片條款及繳款紀錄等條件約束。只支付最低額,不會自動滿足這些條件。應核對自己的契約,不要假設一般消費、預借現金及促銷餘額的處理方式相同。
計算前先說清楚假設 假設只有一筆1000虛構貨幣單位的餘額,沒有費用、新消費或預借現金。每個等長月度週期使用2%的教學模型利率。這不是APR、法定上限或實際銀行利率。先以期初餘額計息,採四捨五入保留兩位小數,再於期末付款。四捨五入後的期末餘額轉入下一期。
比較教學用的固定付款30與100。兩者都不是真實最低繳款公式。即使假設第一張帳單最低額為30,之後各期的實際最低額仍需核查。模型於六期後停止,當時仍有欠款,並未計算實際還清日期。
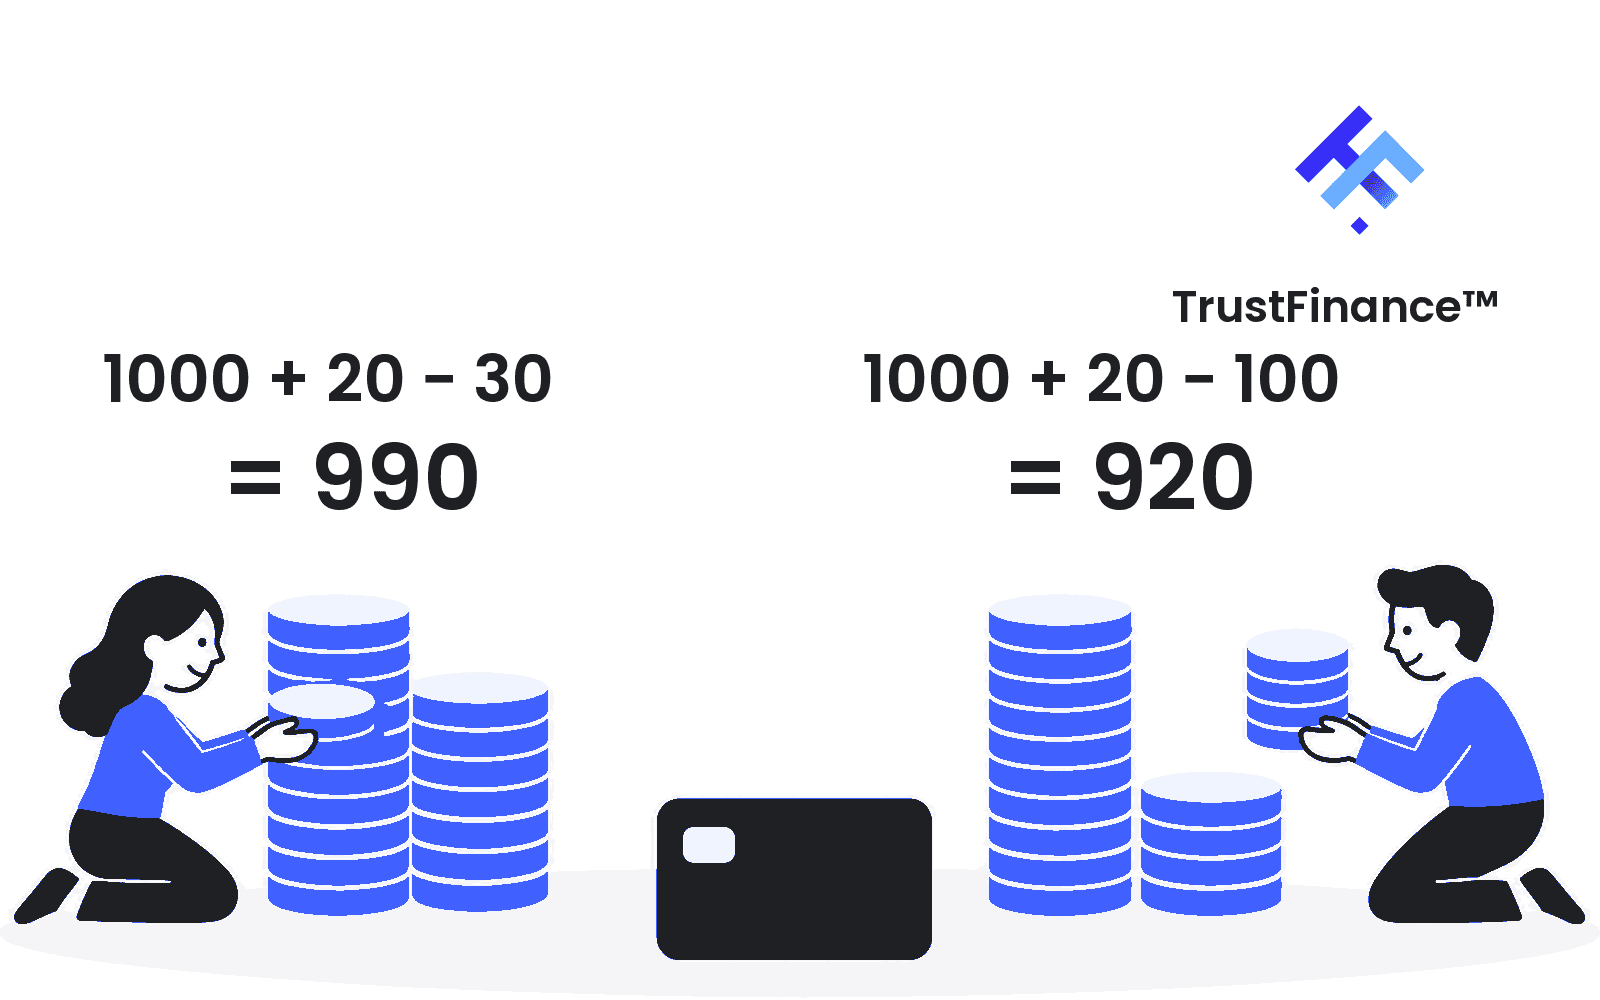
比較第一期 第一期利息為1000 × 2% = 20。支付30後,1000 + 20 - 30 = 990,餘額減少10。支付100後,1000 + 20 - 100 = 920,餘額減少80。利息20是借款成本,並非償還本金,因此付款金額與債務減少額是兩個不同數字。
封面表示信用卡餘額與重複帳單週期。文內圖比較虛構第一期:期初1000加利息20,付30剩990,或付100剩920。假設等長月度週期的模型利率為2%,先計息再於期末付款,沒有新消費或費用。固定付款僅供教學,不是真實最低額公式;2%不是APR或銀行報價。人物和代幣是概念表達,不依比例繪製,不是真實帳單,也不保證還款結果。 繼續觀察六期 第二期,付款30的路徑從990開始,加利息19.80,期末剩979.80。付款100的路徑從920開始,加18.40,期末剩838.40。在這些假設下,剩餘餘額不同,下一期利息也會不同。
六期後,每期付30,累計付款180,新增利息116.93,仍欠936.93。每期付100,累計付款600,利息95.35,仍欠495.35。可核對:1000 + 116.93 - 180 = 936.93,以及1000 + 95.35 - 600 = 495.35。
剩餘債務相差441.58,但不能全部稱為節省的利息。其中420是額外付出的現金,21.58才是模型中少計的利息。範例比較了現金負擔與成本,不能證明某個家庭能夠負擔哪一種付款額。
六期完整計算:兩條固定付款路徑 以下為虛構貨幣單位。每行表示期初餘額 + 四捨五入後的利息 - 固定付款 = 期末餘額,沿用前述模型假設。
期 1 固定付30: 1000.00 + 20.00 - 30.00 = 990.00
固定付100: 1000.00 + 20.00 - 100.00 = 920.00
期 2 固定付30: 990.00 + 19.80 - 30.00 = 979.80
固定付100: 920.00 + 18.40 - 100.00 = 838.40
期 3 固定付30: 979.80 + 19.60 - 30.00 = 969.40
固定付100: 838.40 + 16.77 - 100.00 = 755.17
期 4 固定付30: 969.40 + 19.39 - 30.00 = 958.79
固定付100: 755.17 + 15.10 - 100.00 = 670.27
期 5 固定付30: 958.79 + 19.18 - 30.00 = 947.97
固定付100: 670.27 + 13.41 - 100.00 = 583.68
期 6 固定付30: 947.97 + 18.96 - 30.00 = 936.93
固定付100: 583.68 + 11.67 - 100.00 = 495.35
了解簡單模型的限制 實際帳單可能使用每日計息、多種利率、費用、退款、新消費或變更後的促銷條件。款項分配及免息資格也很重要。新增消費可能補回剛還掉的餘額。月度模型無法重現每家機構的帳單,計算機結果也只是依輸入條件作出的估計。如果延長教學計算,應將最後一筆付款限制在尚欠總額,並在餘額為零時停止,而不是顯示負債為負數。
建立付款與核對流程 期限前記下實際最低額、可負擔金額,以及對方必須收到款項的時點。較高的固定預算有助觀察還款進度,但仍須核查契約最低額和必要生活開支。使用自動付款時,確認所選金額與付款帳戶資金充足。核實款項確已入帳,再與下一張帳單對帳。若無法滿足要求,應及早聯絡發卡機構詢問支援方案,取得具體條件;獲得協助並非保證。
你的實際帳單紀錄表 從自己的帳單與付款確認中抄錄以下項目,自行保管,無須向TrustFinance提交。上述模型不能提供這些欄位所需的實際金額。
帳單週期與結帳日: __________ 幣別: __________ 本張帳單餘額: __________ 若有不同,目前已入帳餘額及核查日期: __________ 本張帳單實際最低應繳金額: __________ 到期日、收款截止時刻及所在時區: __________ 考慮必要開支後可負擔的計畫付款額: __________ 實際入帳繳款的金額與日期: __________ 與下期帳單有關的新消費、利息、費用、退款或其他折抵: __________ 下張帳單期末餘額及尚未解釋的差異: __________ 將上張帳單餘額加上新增入帳金額與費用,減去已入帳付款和折抵,再核對下期餘額。每項只計算一次,並查看發卡機構的列示方式。無法解釋的差異應要求說明;不要用模型中的30替代實際最低額。
需要核查的問題 付了最低額,就算還清本月借款嗎? 不是。它對應帳單規定的付款要求,但餘額及利息可能仍然存在。請分別核查欠款與費用。
維持相同付款額,總會得到這個結果嗎? 不會。計算需要這裡的虛構利率、付款時點及沒有新增費用等條件。實際最低額與計息方式可能不同。
能用範例選卡或預測信用評分嗎? 不能。這是閱讀餘額的練習,不是發卡機構排名、核准測試或信用評分預測。
原始來源與核查日期 來源核查日期:2026年11月6日。CFPB資料涉及美國信用卡;Moneysmart屬於澳洲消費者教育。其法定揭露規則及計算機預設值,不能確定其他國家的條款。範例為虛構。實際權利、收費及必要付款取決於契約與適用的當地規則。