信用卡账单上的最低还款额,说明本期要求支付的金额,却不说明剩余债务何时能够还清。判断进度时,应把期初余额、新增利息及费用、实际入账还款连起来看。本文用虚构数字演示这一关系,不推荐具体信用卡,也不引用任何国家的最低还款比例。
分别阅读账单上的不同金额 账单余额是在账单周期结束时的快照。当前余额可能已反映之后入账的消费、付款或退款。最低应还金额、到期日和可用额度各有不同用途。应查看实际要求支付的金额,以及发卡机构必须收到款项的截止时间。剩余可用额度,或只是预约了一笔转账,都不能证明账单已支付。
合同可能按比例、固定下限或其他项目计算最低额。本文不提供真实发卡机构的公式。上月获接受的金额,本月可能不足,因此每张账单都要重新核查。
支付最低额不等于自动获得免息期 美国CFPB的消费者指引说明,很多发卡机构按每日余额计算利息,并可能对消费及其他交易采用不同利率。消费免息期受卡片条款和还款记录等条件约束。只支付最低额,并不会自动满足这些条件。应核对自己的合同,不要假设普通消费、现金预借和促销余额的处理相同。
计算前明确假设 假设只有一笔1000虚构货币单位的余额,没有费用、新消费或现金预借。每个等长月度周期使用2%的教学模型利率。这不是APR、法定上限或实际银行利率。先按期初余额计息,采用四舍五入法保留两位小数,再在期末付款。四舍五入后的期末余额转入下一期。
比较用于教学的固定付款30与100。它们都不是真实最低还款公式。即使假设第一张账单最低额为30,之后各期的实际最低额仍需核查。模型在六期后停止,当时仍有欠款,不计算真实还清日期。
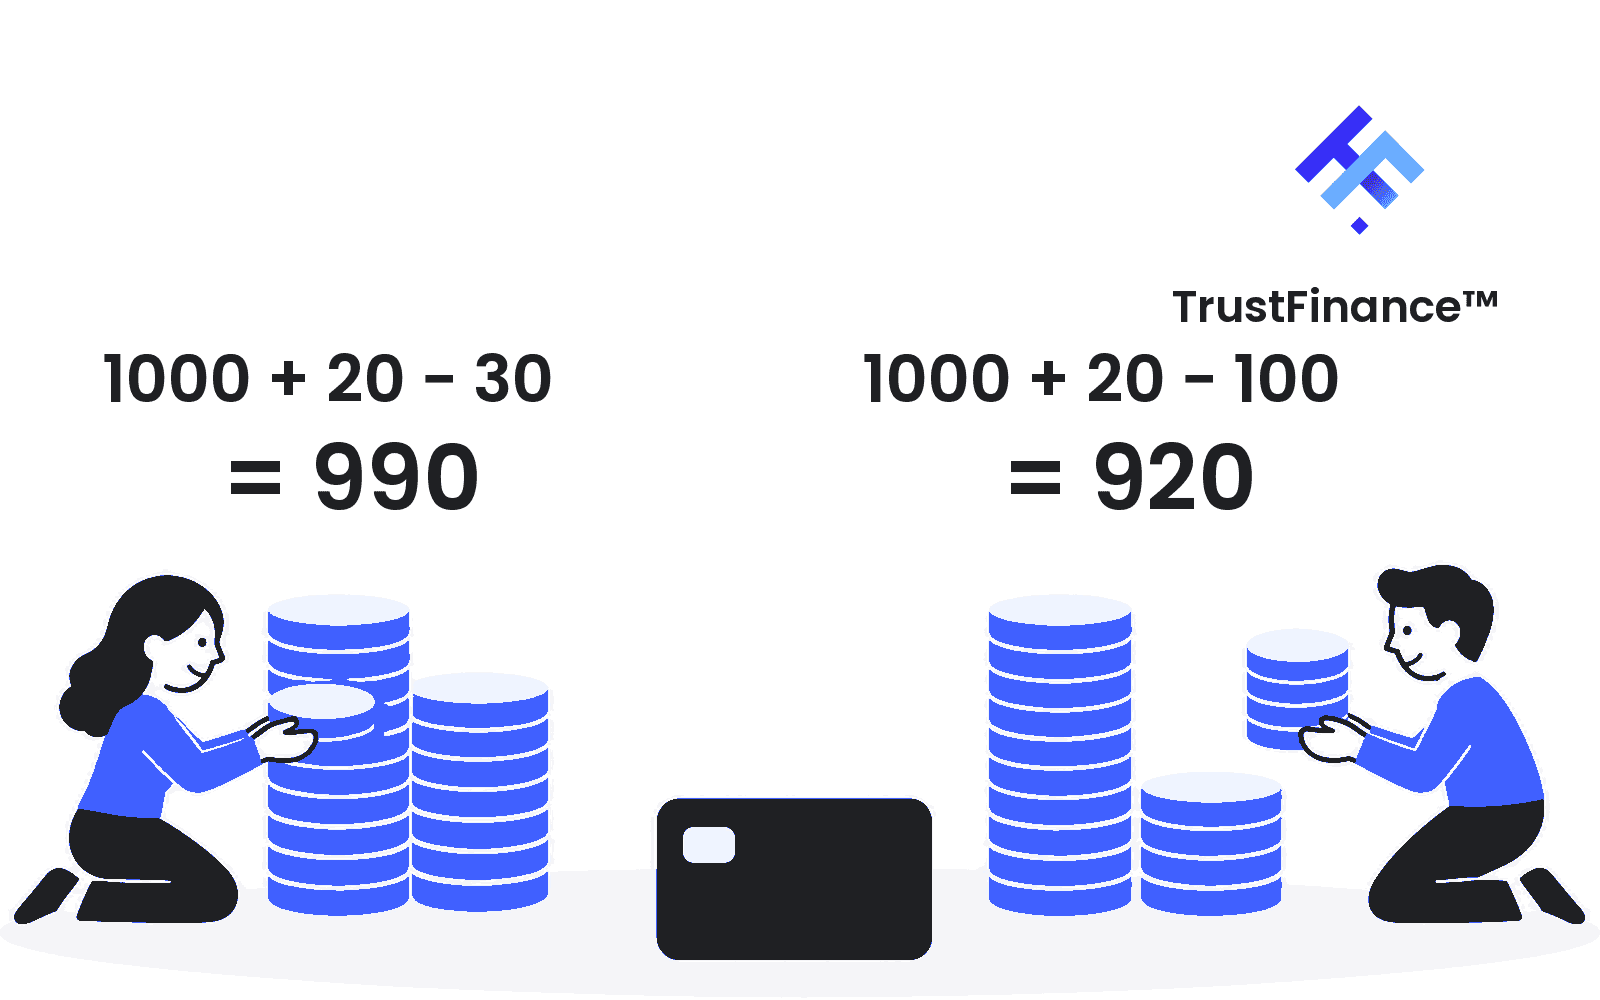
比较第一期 第一期利息为1000 × 2% = 20。支付30后,1000 + 20 - 30 = 990,余额减少10。支付100后,1000 + 20 - 100 = 920,余额减少80。利息20是借款成本,并非偿还本金,因此付款金额与债务减少额是两回事。
封面表示信用卡余额与重复账单周期。文内图比较虚构第一期:期初1000加利息20,付30剩990,或付100剩920。假设等长月度周期的模型利率为2%,先计息再于期末付款,没有新消费或费用。固定付款仅供教学,不是真实最低额公式;2%不是APR或银行报价。人物和代币为概念表达,不按比例绘制,不是真实账单,也不保证还款结果。 继续观察六期 第二期,付款30的路径从990开始,加利息19.80,期末剩979.80。付款100的路径从920开始,加18.40,期末剩838.40。在这些假设下,剩余余额不同,下一期利息也会不同。
六期后,每期付30,累计付款180,新增利息116.93,仍欠936.93。每期付100,累计付款600,利息95.35,仍欠495.35。可核对:1000 + 116.93 - 180 = 936.93,以及1000 + 95.35 - 600 = 495.35。
剩余债务相差441.58,但不能把它全部称为节省的利息。其中420是额外付出的现金,21.58才是模型中少计的利息。例子比较了现金负担与成本,不能证明某个家庭能够承担哪一种付款额。
六期完整计算:两条固定付款路径 以下为虚构货币单位。每行表示期初余额 + 四舍五入后的利息 - 固定付款 = 期末余额,沿用前述模型假设。
期 1 固定付30: 1000.00 + 20.00 - 30.00 = 990.00
固定付100: 1000.00 + 20.00 - 100.00 = 920.00
期 2 固定付30: 990.00 + 19.80 - 30.00 = 979.80
固定付100: 920.00 + 18.40 - 100.00 = 838.40
期 3 固定付30: 979.80 + 19.60 - 30.00 = 969.40
固定付100: 838.40 + 16.77 - 100.00 = 755.17
期 4 固定付30: 969.40 + 19.39 - 30.00 = 958.79
固定付100: 755.17 + 15.10 - 100.00 = 670.27
期 5 固定付30: 958.79 + 19.18 - 30.00 = 947.97
固定付100: 670.27 + 13.41 - 100.00 = 583.68
期 6 固定付30: 947.97 + 18.96 - 30.00 = 936.93
固定付100: 583.68 + 11.67 - 100.00 = 495.35
了解简单模型没有包含什么 实际账单可能采用每日计息、多种利率、费用、退款、新消费或变化后的促销条件。付款分配及免息资格同样重要。新增消费可能补回刚还掉的余额。月度模型无法重现每家机构的账单,计算器结果也只是基于输入的估计。如果延长教学计算,应把最后一笔付款限制在尚欠总额,并在余额为零时停止,而非显示负债为负数。
建立付款与核对流程 到期前记下实际最低额、可负担金额,以及对方必须收到钱的时点。较高的固定预算可以帮助观察还款进度,但仍须核查合同最低额和必要生活开支。使用自动付款时,确认所选金额与付款账户资金充足。核实款项确已入账,再与下一张账单对账。若无法满足要求,应尽早联系发卡机构询问支持方案并取得具体条件;获得帮助并非保证。
你的实际账单记录表 从自己的账单和付款确认中抄录以下项目,自行保管,无须向TrustFinance提交。上述模型不能提供这些栏目所需的实际金额。
账单周期及结账日: __________ 币种: __________ 本张账单余额: __________ 如有不同,当前已入账余额及核查日期: __________ 本张账单实际最低应还金额: __________ 到期日、收款截止时刻及所在时区: __________ 考虑必要开支后可负担的计划付款额: __________ 实际入账还款的金额及日期: __________ 与下期账单有关的新消费、利息、费用、退款或其他抵扣: __________ 下张账单期末余额及尚未解释的差异: __________ 将上张账单余额加上新增入账金额及费用,减去已入账付款和抵扣,再核对下期余额。每项只计算一次,并查看发卡机构的列示方式。对无法解释的差异,应要求说明;不要用模型中的30替代实际最低额。
需要核查的问题 付了最低额,就算还清本月借款了吗? 不是。它对应账单规定的付款要求,但余额及利息可能仍然存在。请分别核查欠款和费用。
保持同一付款额,总会得到这个结果吗? 不会。计算需要这里的虚构利率、付款时点和无新增费用等条件。实际最低额与计息方法可能不同。
能用这个例子选择信用卡或预测信用评分吗? 不能。这是阅读余额的练习,不是发卡机构排名、审批测试或信用评分预测。
原始来源与核查日期 来源核查日期:2026年11月6日。CFPB材料涉及美国信用卡;Moneysmart属于澳大利亚消费者教育。其法定披露规则与计算器默认设置,不能确定其他国家的条款。例子为虚构。实际权利、收费与必要付款取决于合同及适用的当地规则。