Loading
Thanh toán tối thiểu thẻ tín dụng: đọc số dư trước khi lập kế hoạch trả nợ

TrustFinance Research Team
नव. 06, 2026
9 min read
2

Khoản thanh toán tối thiểu trên sao kê thẻ cho biết số tiền cần trả trong kỳ đó. Con số này không cho biết khi nào số dư nợ sẽ hết. Để xem tiến độ, hãy nối số dư đầu kỳ, lãi và phí được cộng thêm với khoản thanh toán đã thực sự ghi nhận. Hướng dẫn dùng số liệu giả định, không đề xuất thẻ hay dẫn tỷ lệ tối thiểu của bất kỳ quốc gia nào.
Đọc riêng từng khoản trên sao kê
Số dư sao kê là ảnh chụp tại thời điểm kết thúc kỳ. Số dư hiện tại có thể phản ánh giao dịch mua, thanh toán hoặc khoản ghi có đã hạch toán sau đó. Khoản tối thiểu, ngày đến hạn và hạn mức còn dùng được có chức năng khác nhau. Kiểm tra số tiền thực sự phải trả và giờ chót bên cung cấp cần nhận tiền. Hạn mức còn lại hoặc lệnh chuyển mới được đặt lịch không chứng minh đã thanh toán.
Hợp đồng có thể xác định mức tối thiểu bằng tỷ lệ, số tiền sàn hoặc thành phần khác. Bài này không đưa công thức của tổ chức phát hành thực tế. Kiểm tra từng sao kê vì khoản được chấp nhận tháng trước có thể không đủ tháng này.
Trả tối thiểu không tự bảo đảm thời gian miễn lãi
Trong hướng dẫn tại Mỹ, CFPB giải thích nhiều tổ chức phát hành tính lãi từ số dư hằng ngày và có thể dùng mức lãi khác nhau cho mua hàng và giao dịch khác. Thời gian ân hạn mua hàng phụ thuộc điều khoản thẻ và lịch sử trả tiền. Chỉ trả tối thiểu không tự đáp ứng các điều kiện đó. Đọc hợp đồng của mình thay vì cho rằng mua hàng, ứng tiền mặt và số dư ưu đãi đều được xử lý giống nhau.
Nêu giả định trước khi tính
Giả định một số dư 1000 đơn vị tiền tệ hư cấu, không phí, mua mới hay ứng tiền mặt. Dùng mức lãi mô hình 2% cho mỗi kỳ tháng dài bằng nhau. Đây không phải APR, trần pháp lý hay lãi ngân hàng thực tế. Lãi tính trên số dư đầu kỳ, làm tròn hai chữ số thập phân với nửa đơn vị làm tròn lên, rồi trả tiền cuối kỳ. Số dư cuối đã làm tròn chuyển sang đầu kỳ sau.
So sánh hai khoản cố định phục vụ học tập là 30 và 100. Chúng không phải công thức tối thiểu của tổ chức phát hành. Ngay cả khi giả định 30 là khoản tối thiểu ở kỳ đầu, vẫn cần kiểm tra mức thực tế ở các kỳ sau. Mô hình dừng sau sáu kỳ khi vẫn còn nợ và không tính ngày trả hết.
So sánh kỳ đầu tiên
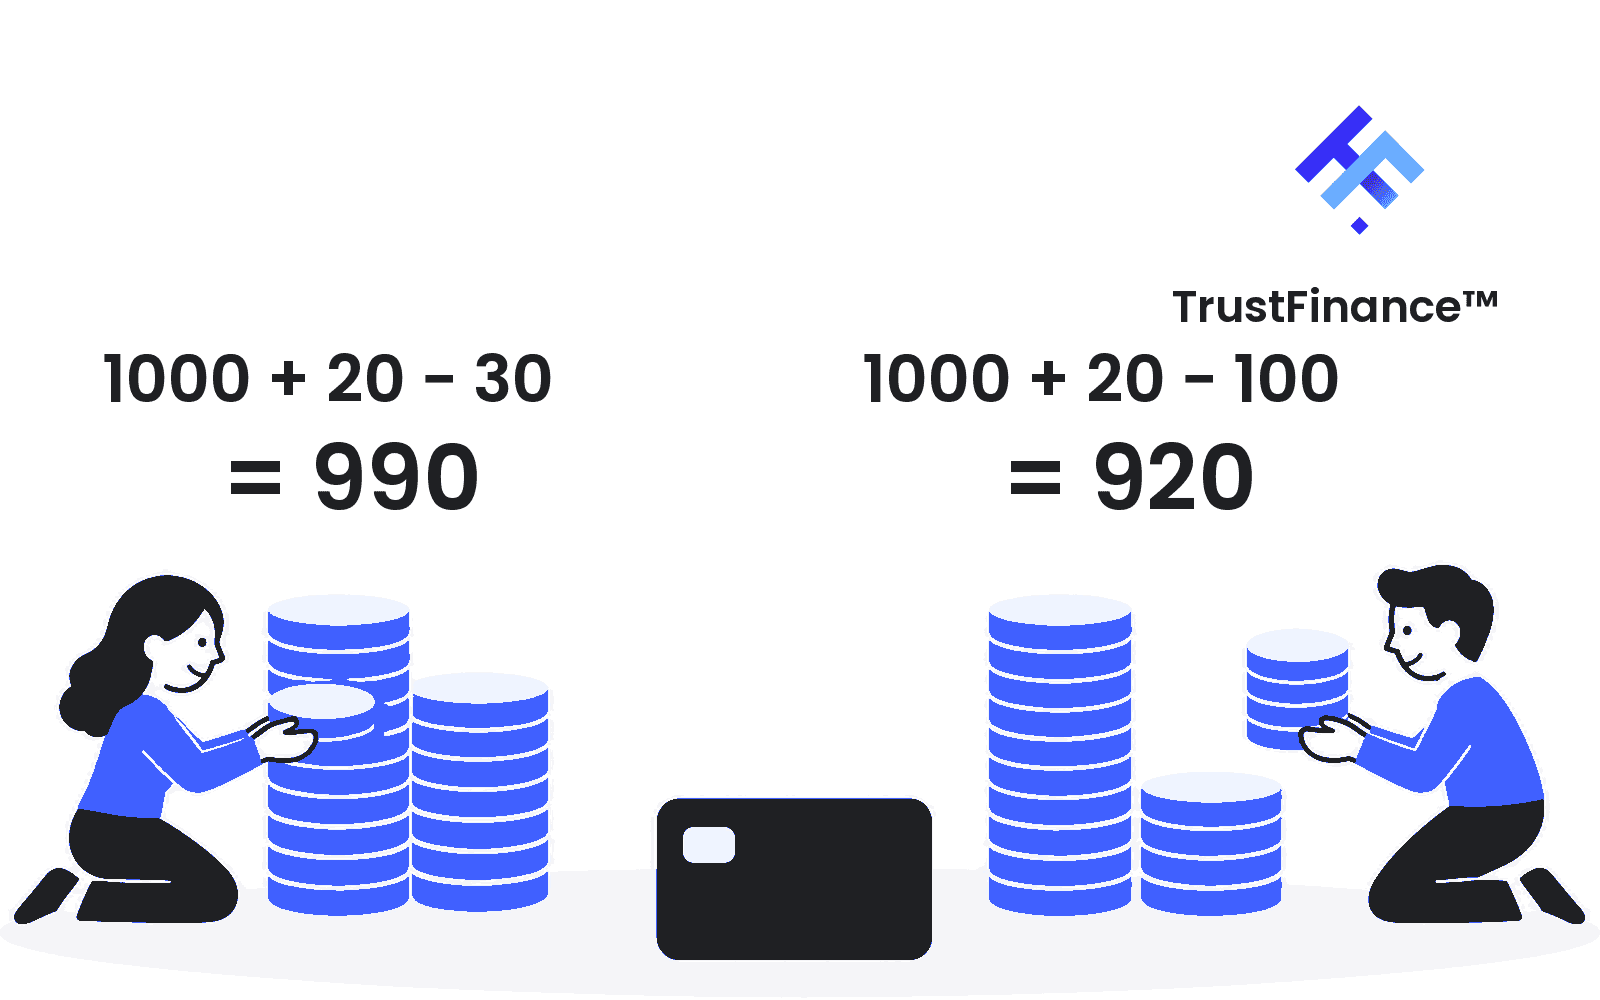
Lãi kỳ đầu là 1000 × 2% = 20. Trả 30 còn 1000 + 20 - 30 = 990, tức giảm dư nợ 10. Trả 100 còn 1000 + 20 - 100 = 920, giảm 80. Khoản lãi 20 là chi phí vay, không phải tiền giảm gốc. Vì vậy số tiền trả và mức giảm dư nợ là hai số khác nhau.
Theo dõi trong sáu kỳ
Ở kỳ hai, phương án trả 30 bắt đầu tại 990, cộng lãi 19.80 và còn 979.80. Phương án trả 100 bắt đầu tại 920, cộng 18.40 và còn 838.40. Theo các giả định này, số dư khác nhau làm thay đổi lãi ở kỳ tiếp theo.
Sau sáu kỳ, trả 30 mỗi lần nghĩa là đã trả 180, cộng lãi 116.93 và còn nợ 936.93. Trả 100 mỗi lần nghĩa là đã trả 600, lãi 95.35 và còn 495.35. Đối chiếu:1000 + 116.93 - 180 = 936.93 và 1000 + 95.35 - 600 = 495.35.
Chênh lệch dư nợ 441.58 không hoàn toàn là tiền lãi tiết kiệm. Nó gồm 420 tiền mặt trả thêm và 21.58 lãi mô hình thấp hơn. Ví dụ so sánh cả nghĩa vụ tiền mặt lẫn chi phí, không chứng minh một hộ gia đình cụ thể có khả năng trả khoản nào.
Đủ sáu kỳ: hai khoản trả cố định
Đơn vị tiền tệ giả định. Mỗi dòng là dư đầu kỳ + lãi đã làm tròn - khoản trả cố định = dư cuối kỳ. Các giả định mô hình nêu trước vẫn áp dụng.
- Kỳ 1
Trả cố định 30: 1000.00 + 20.00 - 30.00 = 990.00
Trả cố định 100: 1000.00 + 20.00 - 100.00 = 920.00
- Kỳ 2
Trả cố định 30: 990.00 + 19.80 - 30.00 = 979.80
Trả cố định 100: 920.00 + 18.40 - 100.00 = 838.40
- Kỳ 3
Trả cố định 30: 979.80 + 19.60 - 30.00 = 969.40
Trả cố định 100: 838.40 + 16.77 - 100.00 = 755.17
- Kỳ 4
Trả cố định 30: 969.40 + 19.39 - 30.00 = 958.79
Trả cố định 100: 755.17 + 15.10 - 100.00 = 670.27
- Kỳ 5
Trả cố định 30: 958.79 + 19.18 - 30.00 = 947.97
Trả cố định 100: 670.27 + 13.41 - 100.00 = 583.68
- Kỳ 6
Trả cố định 30: 947.97 + 18.96 - 30.00 = 936.93
Trả cố định 100: 583.68 + 11.67 - 100.00 = 495.35
Hiểu giới hạn của mô hình đơn giản
Sao kê thực tế có thể tính lãi theo ngày, nhiều mức lãi, phí, hoàn tiền, mua mới hoặc thay đổi ưu đãi. Cách phân bổ thanh toán và điều kiện ân hạn cũng quan trọng. Chi tiêu mới có thể bù lại phần nợ vừa giảm. Mô hình tháng không tái tạo mọi sao kê; kết quả máy tính phụ thuộc đầu vào. Nếu kéo dài mô hình học tập, giới hạn khoản cuối bằng số còn nợ và dừng tại 0 thay vì tạo dư nợ âm.
Lập quy trình trả tiền và đối chiếu
Trước hạn, ghi khoản tối thiểu thực tế, số tiền có thể trả và thời điểm tiền cần được nhận. Ngân sách cố định cao hơn có thể giúp nhìn tiến độ, nhưng vẫn phải kiểm tra mức tối thiểu theo hợp đồng cùng chi phí sinh hoạt thiết yếu. Khi dùng thanh toán tự động, kiểm tra số tiền chọn và tiền đủ trong tài khoản nguồn. Xác nhận khoản trả đã được ghi nhận rồi đối chiếu sao kê sau. Nếu không đáp ứng khoản phải trả, liên hệ bên phát hành sớm để hỏi hỗ trợ và điều kiện; việc được hỗ trợ không được bảo đảm.
Phiếu ghi sao kê thực tế của bạn
Chép các mục này từ sao kê và xác nhận thanh toán của chính bạn. Giữ để dùng riêng, không gửi cho TrustFinance. Mô hình phía trên không cung cấp số tiền thực tế để điền vào phiếu.
- Kỳ sao kê và ngày chốt: __________
- Tiền tệ: __________
- Số dư trên sao kê này: __________
- Số dư hiện tại đã hạch toán và ngày kiểm tra, nếu khác: __________
- Khoản tối thiểu thực tế của sao kê này: __________
- Ngày đến hạn, giờ chót nhận tiền và múi giờ: __________
- Khoản dự định có thể trả sau chi phí thiết yếu: __________
- Thanh toán thực sự ghi nhận: số tiền và ngày: __________
- Mua mới, lãi, phí, hoàn tiền hay khoản ghi có liên quan sao kê tiếp theo: __________
- Dư cuối trên sao kê sau và chênh lệch chưa giải thích: __________
Đối chiếu số dư sau với sao kê trước cộng khoản mới và phí đã hạch toán, trừ thanh toán và ghi có đã nhận. Chỉ tính mỗi thành phần một lần và kiểm tra cách bên phát hành trình bày. Hỏi về chênh lệch chưa rõ; không thay mức tối thiểu thực tế bằng30 của mô hình.
Những câu hỏi cần kiểm tra
Trả tối thiểu có nghĩa đã hết khoản vay của tháng đó không?
Không. Bạn trả theo yêu cầu ghi trên sao kê nhưng vẫn có thể còn số dư và lãi. Kiểm tra riêng dư nợ và chi phí.
Trả số tiền cố định luôn cho ra kết quả này không?
Không. Các số cần mức lãi, thời điểm giả định và không có phí thêm. Mức tối thiểu cùng cách tính lãi thực tế có thể khác.
Dùng ví dụ để chọn thẻ hay dự báo điểm tín dụng được không?
Không. Đây là bài tập đọc số dư, không phải xếp hạng tổ chức phát hành, kiểm tra phê duyệt hay dự báo điểm tín dụng.
Nguồn gốc và ngày kiểm tra
Kiểm tra nguồn ngày 6 tháng 11 năm 2026. CFPB nói về thẻ Mỹ; Moneysmart là giáo dục người tiêu dùng Australia. Quy định công bố và thiết lập máy tính của họ không xác định điều kiện ở quốc gia khác. Ví dụ là giả định. Quyền, phí và số tiền phải trả phụ thuộc hợp đồng cùng quy định địa phương.
Được viết bởi
TrustFinance Research Team
Official TrustFinance research and editorial team, sharing insights, analysis, and best practices to help financial companies and traders build transparency, credibility, and growth.