Loading
บทความที่เกี่ยวข้อง
บทความที่เกี่ยวข้อง

TrustFinance Research Team
11月 06, 2026
2 min read
5

ยอดชำระขั้นต่ำในใบแจ้งยอดบัตรเครดิตบอกจำนวนที่ต้องจ่ายสำหรับรอบนั้น แต่ไม่ได้บอกว่าหนี้คงค้างจะหมดเมื่อใด การดูความคืบหน้าต้องเชื่อมยอดต้นรอบ ดอกเบี้ยหรือค่าใช้จ่ายที่เพิ่ม และเงินที่ผู้ให้บริการบันทึกรับชำระจริง บทความนี้ใช้ตัวเลขสมมติเพื่อฝึกอ่านความสัมพันธ์ดังกล่าว ไม่แนะนำบัตรรายใดและไม่อ้างอัตราชำระขั้นต่ำของประเทศใด
ยอดตามใบแจ้งยอดเป็นภาพ ณ วันปิดรอบ ส่วนยอดปัจจุบันอาจรวมรายการซื้อ เงินชำระ หรือเครดิตที่บันทึกภายหลัง ยอดขั้นต่ำ วันครบกำหนด และวงเงินพร้อมใช้มีหน้าที่ต่างกัน ต้องอ่านยอดที่เรียกเก็บจริงและเวลาที่ผู้ให้บริการต้องได้รับเงิน อย่าใช้วงเงินที่เหลือหรือการตั้งโอนล่วงหน้าเป็นหลักฐานว่าชำระแล้ว
สัญญาอาจกำหนดขั้นต่ำด้วยสัดส่วน ยอดขั้นต่ำคงที่ หรือองค์ประกอบอื่น บทความนี้ไม่ได้ให้สูตรของผู้ออกบัตรจริง ต้องตรวจทุกใบแจ้งยอด เพราะจำนวนที่ใช้ได้เดือนก่อนอาจไม่พอสำหรับเดือนนี้
เอกสาร CFPB สำหรับสหรัฐฯ อธิบายว่าผู้ออกบัตรหลายรายคิดดอกเบี้ยจากยอดรายวัน และอาจใช้อัตราต่างกันระหว่างรายการซื้อกับธุรกรรมอื่น ระยะปลอดดอกเบี้ยของรายการซื้อขึ้นกับเงื่อนไขบัตรและประวัติการชำระ การจ่ายเพียงขั้นต่ำไม่ได้ทำให้ผ่านเงื่อนไขนั้นโดยอัตโนมัติ จึงต้องตรวจสัญญาจริง ไม่เหมารวมว่ารายการซื้อ เงินสดล่วงหน้า และยอดโปรโมชันใช้กติกาเดียวกัน
สมมติหนี้ก้อนเดียว 1000 หน่วยเงินทั่วไป ไม่มีค่าธรรมเนียม การใช้จ่ายใหม่ หรือเบิกเงินสด กำหนดอัตราจำลอง 2% ต่อรอบเดือนที่ยาวเท่ากัน ตัวเลขนี้ไม่ใช่ APR เพดานกฎหมาย หรืออัตราธนาคารจริง คิดดอกเบี้ยจากยอดต้นรอบ ปัดเป็นทศนิยมสองตำแหน่งโดยเศษครึ่งหน่วยปัดขึ้น แล้วจ่ายเมื่อสิ้นรอบ ยอดปลายรอบที่ปัดแล้วเป็นยอดต้นรอบถัดไป
เทียบการจ่ายคงที่เพื่อการเรียนรู้ 30 กับ 100 ทั้งสองแบบไม่ใช่สูตรขั้นต่ำของผู้ออกบัตร แม้จะสมมติว่า 30 เป็นขั้นต่ำในใบแจ้งยอดแรก ก็ยังต้องตรวจขั้นต่ำจริงในรอบต่อไป แบบจำลองหยุดที่หกรอบโดยยังมีหนี้เหลือ ไม่ได้คำนวณวันปลดหนี้
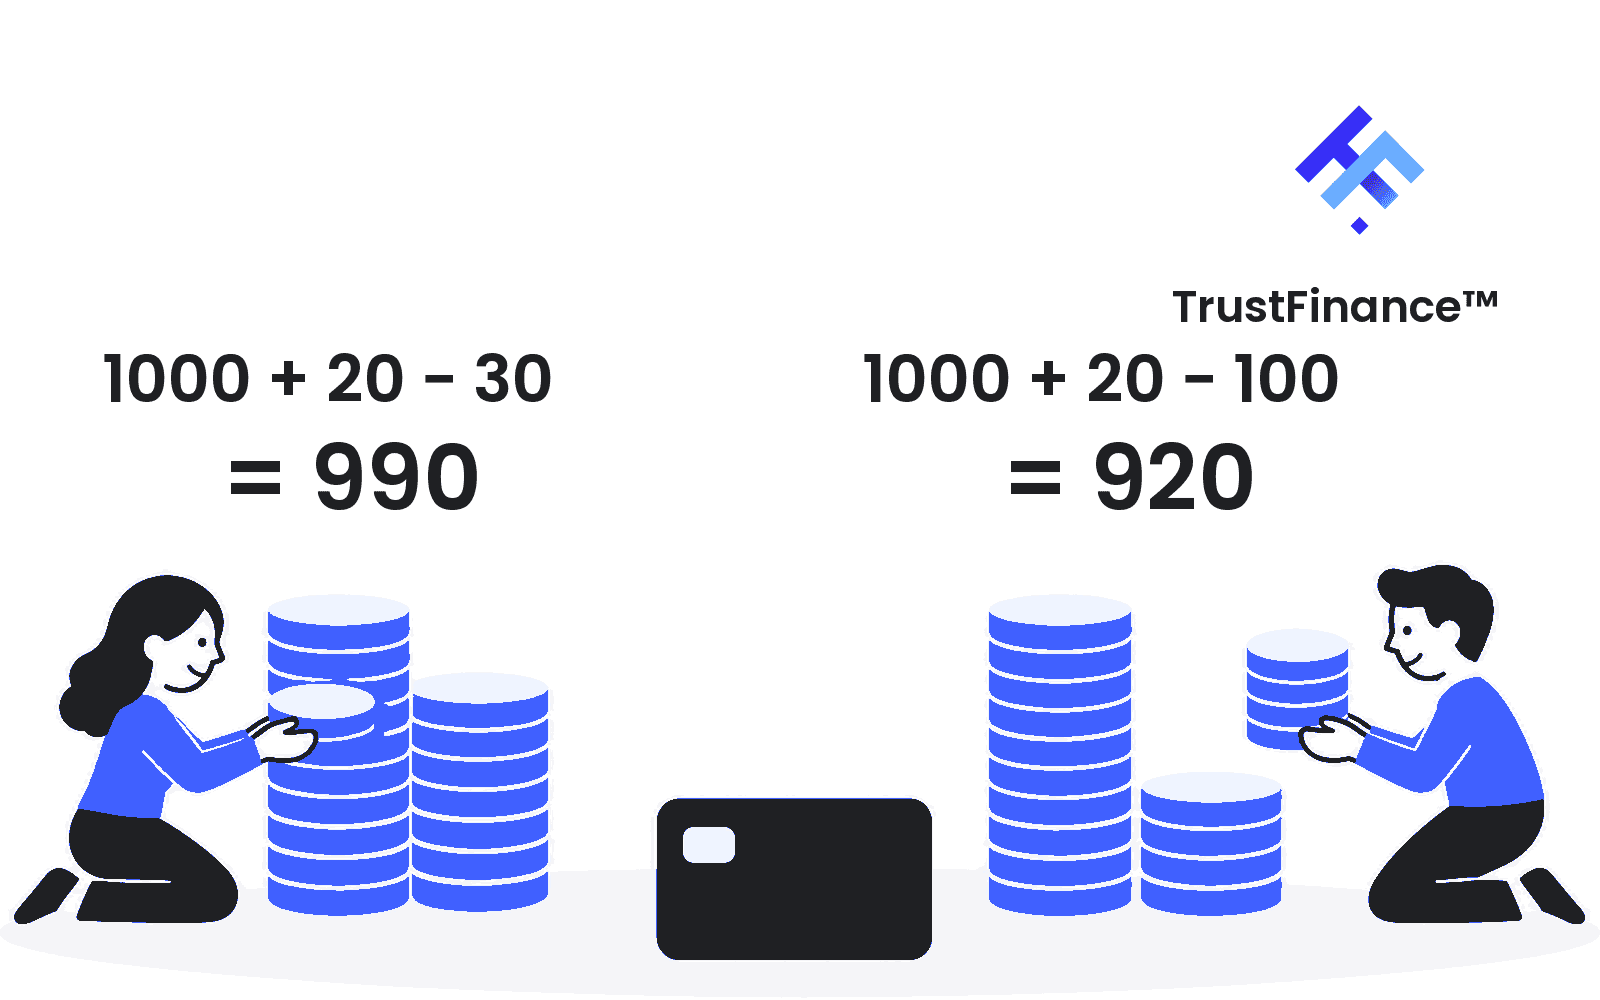
ดอกเบี้ยรอบแรกคือ 1000 × 2% = 20 ถ้าจ่าย 30 จะเหลือ 1000 + 20 - 30 = 990 หนี้จึงลดลง 10 ถ้าจ่าย 100 จะเหลือ 1000 + 20 - 100 = 920 หนี้ลดลง 80 ดอกเบี้ย 20 เป็นต้นทุนกู้ยืม ไม่ใช่เงินที่ใช้ลดต้น ยอดที่จ่ายกับยอดหนี้ที่ลดจึงเป็นคนละจำนวน
รอบสอง แบบจ่าย 30 เริ่มจาก 990 เพิ่มดอกเบี้ย 19.80 แล้วเหลือ 979.80 ส่วนแบบจ่าย 100 เริ่มจาก 920 เพิ่มดอกเบี้ย 18.40 แล้วเหลือ 838.40 ยอดคงเหลือที่ต่างกันทำให้ดอกเบี้ยรอบถัดไปต่างกันตามสมมติฐานนี้
ครบหกรอบ แบบจ่ายครั้งละ 30 จ่ายรวม 180 มีดอกเบี้ยเพิ่ม 116.93 และยังค้าง 936.93 ส่วนแบบจ่ายครั้งละ 100 จ่ายรวม 600 มีดอกเบี้ย 95.35 และยังค้าง 495.35 ตรวจได้จาก 1000 + 116.93 - 180 = 936.93 และ 1000 + 95.35 - 600 = 495.35
ส่วนต่างหนี้คงเหลือ 441.58 ไม่ใช่ดอกเบี้ยที่ประหยัดได้ทั้งหมด แต่ประกอบด้วยเงินที่จ่ายมากกว่า 420 และดอกเบี้ยจำลองที่น้อยกว่า 21.58 ตัวอย่างนี้เปรียบเทียบภาระเงินสดที่ต้องจ่ายด้วย ไม่ได้ยืนยันว่าแต่ละครัวเรือนจ่ายไหวตามจำนวนใด
หน่วยเงินสมมติ แต่ละบรรทัดอ่านว่า ยอดต้นรอบ + ดอกเบี้ยที่ปัดแล้ว - ยอดจ่ายคงที่ = ยอดปลายรอบ ใช้สมมติฐานเดิมที่ระบุไว้ข้างต้น
จ่ายคงที่ 30: 1000.00 + 20.00 - 30.00 = 990.00
จ่ายคงที่ 100: 1000.00 + 20.00 - 100.00 = 920.00
จ่ายคงที่ 30: 990.00 + 19.80 - 30.00 = 979.80
จ่ายคงที่ 100: 920.00 + 18.40 - 100.00 = 838.40
จ่ายคงที่ 30: 979.80 + 19.60 - 30.00 = 969.40
จ่ายคงที่ 100: 838.40 + 16.77 - 100.00 = 755.17
จ่ายคงที่ 30: 969.40 + 19.39 - 30.00 = 958.79
จ่ายคงที่ 100: 755.17 + 15.10 - 100.00 = 670.27
จ่ายคงที่ 30: 958.79 + 19.18 - 30.00 = 947.97
จ่ายคงที่ 100: 670.27 + 13.41 - 100.00 = 583.68
จ่ายคงที่ 30: 947.97 + 18.96 - 30.00 = 936.93
จ่ายคงที่ 100: 583.68 + 11.67 - 100.00 = 495.35
ใบแจ้งยอดจริงอาจมีการคิดดอกเบี้ยรายวัน หลายอัตรา ค่าธรรมเนียม เงินคืน รายการซื้อใหม่ หรือการเปลี่ยนเงื่อนไขโปรโมชัน วิธีจัดสรรเงินชำระและสิทธิ์ปลอดดอกเบี้ยก็มีผล การใช้จ่ายใหม่อาจเติมยอดที่เพิ่งลดกลับเข้ามา แบบจำลองรายเดือนจึงไม่ใช่ใบแจ้งยอดของทุกบัตร และผลเครื่องคำนวณขึ้นกับข้อมูลที่กรอก หากขยายตัวอย่างไปจนจบ ต้องจำกัดงวดสุดท้ายไม่เกินยอดที่ยังต้องจ่ายและหยุดเมื่อเป็นศูนย์ ไม่แสดงหนี้ติดลบ
ก่อนครบกำหนด จดยอดขั้นต่ำจริง ยอดที่จ่ายไหว และเวลาที่เงินต้องถึงผู้ให้บริการ การตั้งงบจ่ายคงที่สูงขึ้นอาจช่วยติดตามความคืบหน้า แต่ยังต้องตรวจขั้นต่ำตามสัญญาและค่าใช้จ่ายจำเป็น หากหักอัตโนมัติ ให้ตรวจยอดที่เลือกและเงินในบัญชีต้นทาง ยืนยันว่าผู้ให้บริการบันทึกรับเงินแล้ว จากนั้นกระทบยอดใบแจ้งยอดถัดไป หากจ่ายยอดที่กำหนดไม่ไหว ให้ติดต่อผู้ออกบัตรตั้งแต่เนิ่น ๆ เพื่อสอบถามความช่วยเหลือและรับเงื่อนไขให้ชัดเจน การได้รับความช่วยเหลือไม่ใช่สิ่งที่รับประกัน
คัดลอกข้อมูลจากใบแจ้งยอดและหลักฐานรับชำระของตนเอง เก็บแบบจดไว้ใช้เอง ไม่ใช่ข้อมูลที่ต้องส่งให้ TrustFinance ตัวเลขในแบบจำลองข้างต้นไม่ใช่ยอดจริงสำหรับกรอกช่องเหล่านี้
เทียบยอดถัดไปกับยอดใบแจ้งยอดเดิม บวกยอดและค่าใช้จ่ายที่บันทึกเพิ่ม หักเงินชำระและเครดิตที่บันทึกแล้ว นับแต่ละรายการครั้งเดียวและตรวจวิธีแสดงของผู้ออกบัตร หากมีส่วนต่างที่ไม่เข้าใจ ให้ขอคำอธิบาย อย่าแทนขั้นต่ำจริงด้วยยอด 30 ในแบบจำลอง
ไม่ใช่ เป็นการชำระตามยอดที่กำหนด แต่ยังอาจมีหนี้และดอกเบี้ยเหลือ ต้องตรวจยอดคงเหลือกับค่าใช้จ่ายแยกกัน
ไม่ได้ ตัวเลขนี้ใช้อัตราและเวลาสมมติ รวมถึงไม่มีค่าใช้จ่ายเพิ่ม ขั้นต่ำจริงและวิธีคิดดอกเบี้ยอาจต่างกัน
ไม่ได้ เป็นการฝึกอ่านยอด ไม่ใช่การจัดอันดับบัตร การทดสอบอนุมัติ หรือการทำนายคะแนนเครดิต
ตรวจแหล่งข้อมูลวันที่ 6 พฤศจิกายน 2026 เอกสาร CFPB กล่าวถึงบัตรเครดิตสหรัฐฯ ส่วน Moneysmart เป็นความรู้ผู้บริโภคออสเตรเลีย กฎเปิดเผยข้อมูลและค่าตั้งต้นเครื่องคำนวณไม่ยืนยันเงื่อนไขของประเทศอื่น ตัวอย่างเป็นเรื่องสมมติ สิทธิ์ ค่าบริการ และยอดที่ต้องจ่ายจริงขึ้นกับสัญญาและกฎในพื้นที่
TrustFinance Research Team
Official TrustFinance research and editorial team, sharing insights, analysis, and best practices to help financial companies and traders build transparency, credibility, and growth.