Loading
Bayaran minimum kad kredit: baca baki sebelum merancang pembayaran

TrustFinance Research Team
नव. 06, 2026
6 min read
2

Bayaran minimum pada penyata kad kredit menunjukkan jumlah yang perlu dibayar bagi kitaran itu. Angka tersebut tidak menunjukkan bila baki hutang akan habis. Untuk melihat kemajuan, hubungkan baki awal, faedah dan caj yang ditambah, serta bayaran yang benar-benar dikreditkan. Panduan ini menggunakan angka rekaan tanpa mencadangkan kad atau memetik kadar bayaran minimum mana-mana negara.
Bezakan setiap amaun dalam penyata
Baki penyata ialah kedudukan pada akhir tempoh bil. Baki semasa mungkin merangkumi pembelian, pembayaran atau kredit yang dicatat kemudian. Minimum perlu dibayar, tarikh akhir dan kredit tersedia mempunyai fungsi berbeza. Semak jumlah sebenar yang diwajibkan dan waktu akhir penerimaan bayaran. Kredit yang masih tersedia atau pindahan yang baru dijadualkan bukan bukti bil telah dibayar.
Perjanjian boleh menentukan minimum melalui peratusan, amaun minimum tetap atau komponen lain. Artikel ini tidak memberikan formula pengeluar sebenar. Semak setiap penyata: amaun yang diterima bulan lalu mungkin tidak mencukupi bulan ini.
Bayaran minimum tidak memastikan tempoh bebas faedah
Dalam panduan AS, CFPB menjelaskan bahawa banyak pengeluar mengira faedah berdasarkan baki harian dan boleh menggunakan kadar berbeza bagi pembelian serta transaksi lain. Tempoh tangguh pembelian bergantung pada terma kad dan sejarah pembayaran. Membayar minimum sahaja tidak memenuhi syarat itu secara automatik. Semak perjanjian sendiri dan jangan anggap pembelian, pendahuluan tunai serta baki promosi menerima layanan sama.
Tetapkan andaian sebelum mengira
Andaikan satu baki rekaan 1000 unit, tanpa caj, perbelanjaan baharu atau pendahuluan tunai. Gunakan kadar model 2% bagi setiap kitaran bulanan sama panjang. Ini bukan APR, had undang-undang atau kadar bank sebenar. Faedah dikira atas baki awal, dibundarkan dua tempat perpuluhan dengan kaedah separuh dibundarkan ke atas, kemudian bayaran dibuat pada akhir kitaran. Baki akhir yang dibundarkan menjadi baki awal seterusnya.
Bandingkan bayaran pengajaran tetap 30 dan 100. Kedua-duanya bukan formula minimum pengeluar. Walaupun 30 diandaikan minimum pada penyata pertama, minimum sebenar dalam kitaran seterusnya masih perlu disemak. Model berhenti selepas enam kitaran dengan hutang berbaki dan tidak mengira tarikh pelunasan.
Bandingkan kitaran pertama
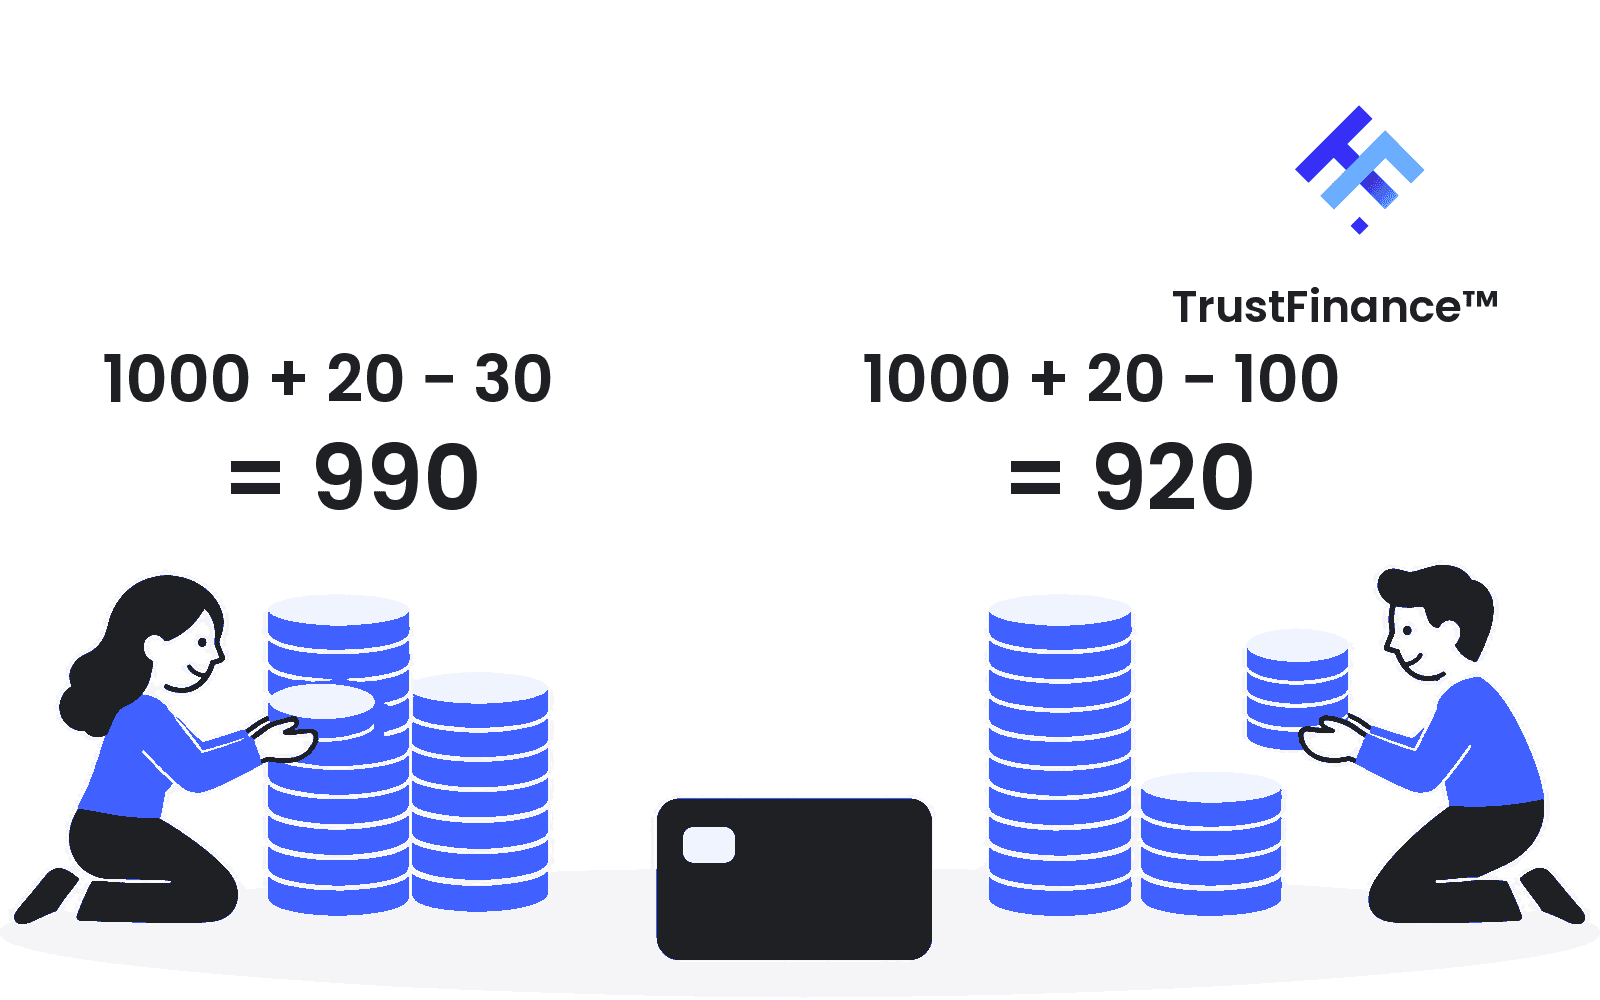
Faedah kitaran pertama ialah 1000 × 2% = 20. Membayar 30 meninggalkan 1000 + 20 - 30 = 990, maka baki berkurang 10. Membayar 100 meninggalkan 1000 + 20 - 100 = 920, mengurangkan baki 80. Faedah 20 ialah kos pinjaman, bukan bayaran pokok. Amaun dibayar dan pengurangan hutang ialah angka berbeza.
Teruskan selama enam kitaran
Pada kitaran kedua, laluan bayaran 30 bermula dengan 990, menambah faedah 19.80 dan berakhir pada 979.80. Laluan bayaran 100 bermula dengan 920, menambah 18.40 dan berakhir pada 838.40. Mengikut andaian ini, perbezaan baki mengubah faedah kitaran berikutnya.
Selepas enam kitaran, bayaran 30 setiap kali bermakna jumlah dibayar 180, faedah 116.93 dan baki 936.93. Bayaran 100 setiap kali bermakna jumlah 600, faedah 95.35 dan baki 495.35. Semak:1000 + 116.93 - 180 = 936.93 dan 1000 + 95.35 - 600 = 495.35.
Perbezaan baki 441.58 bukan keseluruhannya penjimatan faedah. Ia merangkumi tambahan tunai dibayar 420 dan faedah model yang lebih rendah 21.58. Contoh membandingkan komitmen tunai serta kos. Ia tidak membuktikan bahawa mana-mana isi rumah mampu membayar salah satu amaun tersebut.
Enam kitaran penuh: dua bayaran tetap
Unit wang rekaan. Setiap baris ialah baki awal + faedah dibundarkan - bayaran tetap = baki akhir. Andaian model yang dinyatakan sebelum ini terus terpakai.
- Kitaran 1
Bayaran tetap 30: 1000.00 + 20.00 - 30.00 = 990.00
Bayaran tetap 100: 1000.00 + 20.00 - 100.00 = 920.00
- Kitaran 2
Bayaran tetap 30: 990.00 + 19.80 - 30.00 = 979.80
Bayaran tetap 100: 920.00 + 18.40 - 100.00 = 838.40
- Kitaran 3
Bayaran tetap 30: 979.80 + 19.60 - 30.00 = 969.40
Bayaran tetap 100: 838.40 + 16.77 - 100.00 = 755.17
- Kitaran 4
Bayaran tetap 30: 969.40 + 19.39 - 30.00 = 958.79
Bayaran tetap 100: 755.17 + 15.10 - 100.00 = 670.27
- Kitaran 5
Bayaran tetap 30: 958.79 + 19.18 - 30.00 = 947.97
Bayaran tetap 100: 670.27 + 13.41 - 100.00 = 583.68
- Kitaran 6
Bayaran tetap 30: 947.97 + 18.96 - 30.00 = 936.93
Bayaran tetap 100: 583.68 + 11.67 - 100.00 = 495.35
Fahami batas model ringkas
Penyata sebenar mungkin menggunakan faedah harian, pelbagai kadar, caj, bayaran balik, pembelian baharu atau perubahan promosi. Pengagihan bayaran dan kelayakan tempoh tangguh juga penting. Perbelanjaan baharu boleh menggantikan baki yang baru dibayar. Model bulanan tidak meniru semua bil pengeluar; hasil kalkulator bergantung pada input. Jika unjuran pengajaran dilanjutkan, hadkan bayaran terakhir kepada hutang sebenar dan berhenti pada sifar, bukan baki hutang negatif.
Bina rutin membayar dan menyemak
Sebelum tarikh akhir, catat minimum sebenar, jumlah mampu dibayar dan waktu wang mesti diterima. Bajet tetap yang lebih tinggi boleh membantu menilai kemajuan, tetapi terus semak minimum kontrak serta keperluan hidup utama. Bagi bayaran automatik, semak amaun dipilih dan kecukupan dana akaun pembayar. Sahkan bayaran sudah dikreditkan, kemudian padankan penyata berikutnya. Jika jumlah wajib tidak mampu dipenuhi, hubungi pengeluar lebih awal untuk bertanya tentang sokongan dan termanya; bantuan tidak dijamin.
Lembaran catatan penyata sebenar anda
Salin medan ini daripada penyata dan pengesahan bayaran sendiri. Simpan untuk kegunaan peribadi, bukan untuk dihantar kepada TrustFinance. Model di atas tidak menyediakan amaun sebenar untuk medan ini.
- Tempoh penyata dan tarikh tutup: __________
- Mata wang: __________
- Baki dalam penyata ini: __________
- Baki semasa yang sudah dicatat dan tarikh semakan, jika berbeza: __________
- Minimum sebenar bagi penyata ini: __________
- Tarikh akhir, waktu akhir penerimaan dan zon masa: __________
- Bayaran dirancang yang mampu selepas keperluan utama: __________
- Bayaran benar-benar dikreditkan: amaun dan tarikh: __________
- Pembelian baharu, faedah, caj, bayaran balik atau kredit berkaitan penyata berikutnya: __________
- Baki penutup penyata berikutnya dan perbezaan belum dijelaskan: __________
Padankan baki berikut dengan penyata terdahulu ditambah amaun dan caj baharu yang dicatat, ditolak bayaran serta kredit yang telah masuk. Kira setiap komponen sekali sahaja dan semak cara pengeluar menyatakannya. Tanya tentang perbezaan yang belum jelas; jangan gantikan minimum sebenar dengan angka 30 dalam model.
Soalan untuk disemak
Adakah bayaran minimum bermakna hutang bulan itu selesai?
Tidak. Ia memenuhi amaun pembayaran yang dinyatakan, tetapi baki dan faedah mungkin masih ada. Semak baki dan caj secara berasingan.
Adakah bayaran tetap sentiasa menghasilkan angka ini?
Tidak. Angka memerlukan kadar dan masa rekaan tanpa caj tambahan. Minimum serta pengiraan faedah sebenar boleh berbeza.
Bolehkah contoh ini memilih kad atau meramal skor kredit?
Tidak. Ini latihan membaca baki, bukan penarafan pengeluar, ujian kelulusan atau ramalan skor kredit.
Sumber primer dan tarikh semakan
Sumber disemak pada 6 November 2026. Bahan CFPB berkaitan kad AS; Moneysmart ialah pendidikan pengguna Australia. Pendedahan undang-undang serta tetapan kalkulator mereka tidak menentukan terma negara lain. Contoh ialah rekaan. Hak, caj dan bayaran wajib sebenar bergantung pada perjanjian dan peraturan tempatan.
Ditulis oleh
TrustFinance Research Team
Official TrustFinance research and editorial team, sharing insights, analysis, and best practices to help financial companies and traders build transparency, credibility, and growth.