신용카드 명세서의 최소 결제액은 해당 청구 주기에 필요한 납부 금액을 나타냅니다. 남은 빚이 언제 없어지는지를 알려 주는 숫자는 아닙니다. 진행 상황을 보려면 시작 잔액, 추가된 이자와 요금, 실제로 반영된 납부액을 연결해야 합니다. 이 글은 가상의 예시로 그 관계를 설명하며 카드 추천이나 특정 국가의 최소 납부 비율을 제시하지 않습니다.
명세서의 금액을 각각 구분하세요
명세서 잔액은 청구 기간이 끝난 시점의 금액입니다. 현재 잔액은 이후에 반영된 구매, 납부나 환급을 포함할 수 있습니다. 최소 납부액, 납부 기한과 이용 가능 한도는 서로 다른 정보입니다. 실제 필요한 금액과 카드사가 돈을 받아야 하는 마감 시각을 읽으세요. 한도가 남아 있거나 이체를 예약했다는 사실은 납부 완료의 증거가 아닙니다.
계약은 비율, 고정 하한이나 다른 항목으로 최소액을 계산할 수 있습니다. 이 글은 실제 카드사의 공식을 제공하지 않습니다. 지난달 인정된 금액이 이번 달에는 부족할 수 있으므로 명세서마다 확인해야 합니다.
최소액 납부만으로 무이자 기간이 성립하지 않습니다
미국 대상 CFPB 안내에 따르면 많은 카드사는 일별 잔액으로 이자를 계산하고 구매와 다른 거래에 다른 금리를 적용할 수 있습니다. 구매의 이자 유예 기간은 카드 조건과 납부 이력에 달려 있습니다. 최소액만 냈다고 해당 조건이 자동으로 충족되지는 않습니다. 구매, 현금서비스와 프로모션 잔액이 같다고 가정하지 말고 실제 계약을 확인하세요.
계산 전에 가정을 정하세요
가상 잔액1000단위 한 건, 수수료·새 지출·현금서비스는 없다고 가정합니다. 길이가 같은 월별 회차마다 학습용 금리2%를 적용합니다. 이는 APR, 법정 한도나 실제 은행 금리가 아닙니다. 시작 잔액에 이자를 계산하고 소수점 둘째 자리까지 반올림한 뒤 회차 말에 납부합니다. 반올림한 기말 잔액을 다음 회차로 넘깁니다.
학습용 고정 납부액30과100을 비교합니다. 둘 다 실제 카드사의 최소액 공식이 아닙니다. 첫 명세서 최소액을30으로 가정하더라도 이후 실제 최소액은 매번 확인해야 합니다. 모델은 빚이 남아 있는 여섯 회차에서 멈추며 완납 날짜를 계산하지 않습니다.
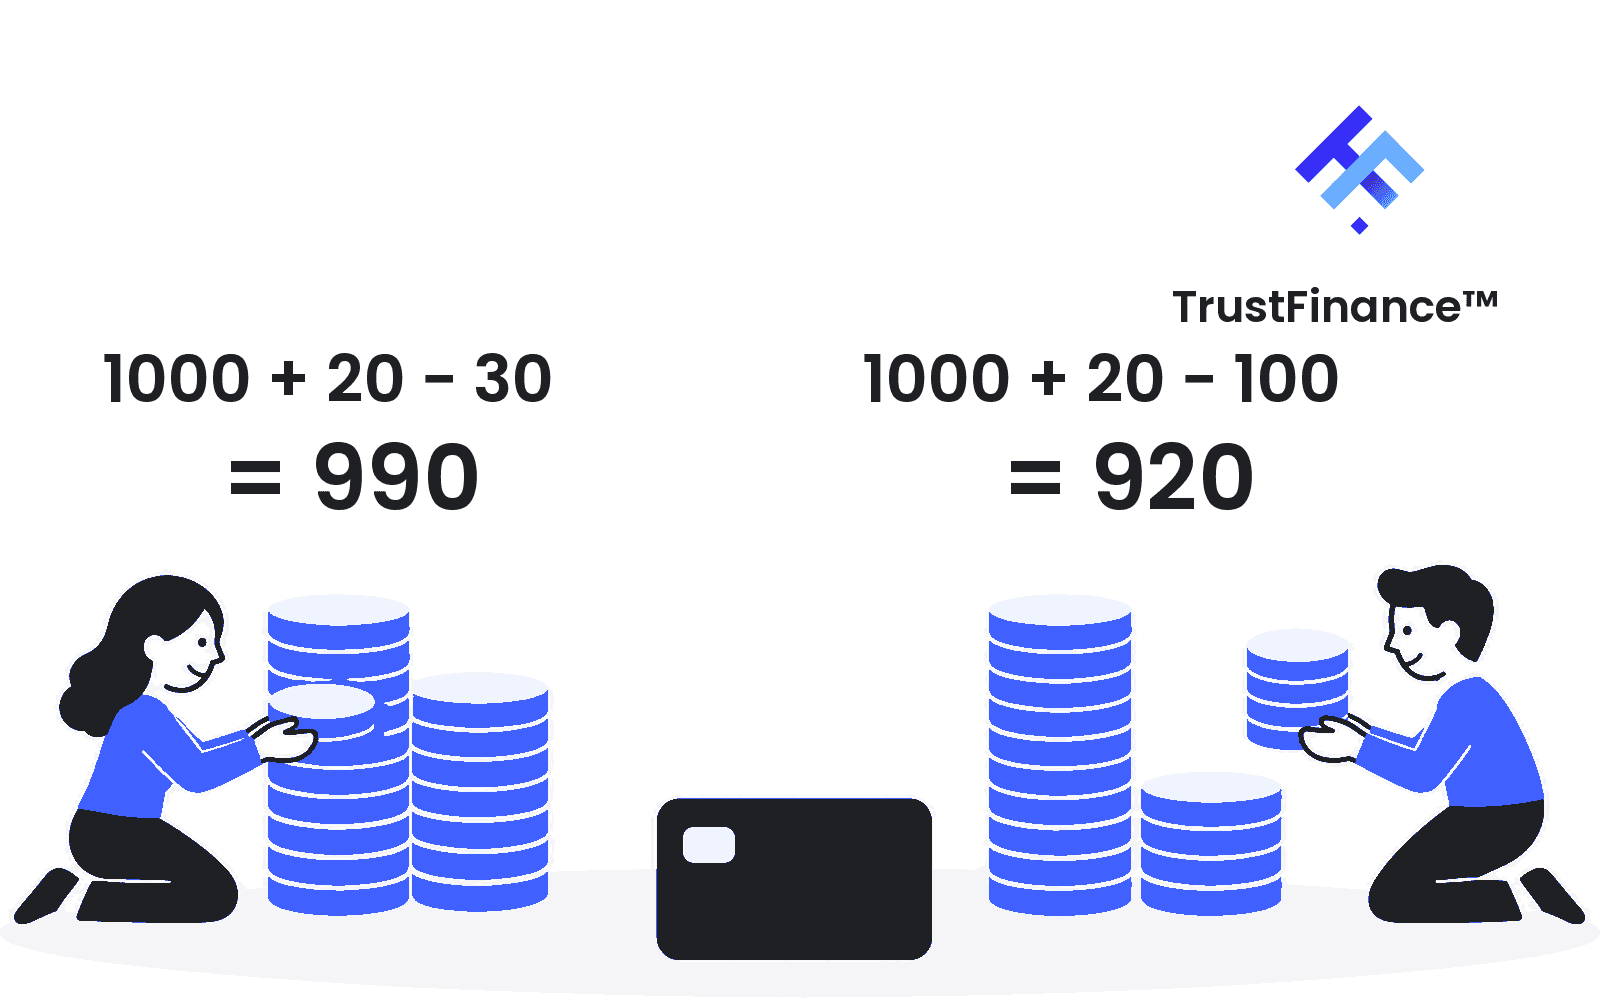
표지는 카드 잔액과 반복되는 청구 주기를 나타냅니다. 본문 그림은 가상의 첫 회차를 비교하여 시작1000에 이자20을 더한 뒤30을 내면990,100을 내면920이 남는 모습을 보여 줍니다. 길이가 같은 월별 회차에 학습용 금리2%를 적용하고 이자 계산 후 회차 말에 납부하며 새 지출과 수수료는 없습니다. 고정 납부액은 실제 최소액 공식이 아니며2%는 APR나 은행 견적이 아닙니다. 사람과 토큰은 개념적 표현으로 비례 척도, 실제 명세서나 상환 결과 보장이 아닙니다.
여섯 회차까지 이어서 보세요
두 번째 회차에서30 납부 경로는990으로 시작해 이자19.80을 더하고979.80이 남습니다.100 납부 경로는920으로 시작해18.40을 더한 뒤838.40이 남습니다. 이 가정에서는 남은 잔액의 차이가 다음 회차 이자를 바꿉니다.
여섯 회차 후 매번30을 내면 총 납부180, 추가 이자116.93, 남은 잔액936.93입니다. 매번100을 내면 총 납부600, 이자95.35, 잔액495.35입니다.1000 + 116.93 - 180 = 936.93과1000 + 95.35 - 600 = 495.35로 대조할 수 있습니다.
잔액 차이441.58 전부가 이자 절감은 아닙니다. 추가로 낸 현금420과 모델상 줄어든 이자21.58을 합한 금액입니다. 예시는 비용과 함께 현금 부담도 비교합니다. 특정 가계가 어느 금액을 감당할 수 있는지는 입증하지 않습니다.
여섯 회차 전체: 두 고정 납부 경로
가상의 화폐 단위입니다. 각 줄은 시작 잔액 + 반올림한 이자 - 고정 납부액 = 기말 잔액입니다. 앞서 밝힌 모델 가정이 그대로 적용됩니다.
회차 1
고정 납부30: 1000.00 + 20.00 - 30.00 = 990.00
고정 납부100: 1000.00 + 20.00 - 100.00 = 920.00
회차 2
고정 납부30: 990.00 + 19.80 - 30.00 = 979.80
고정 납부100: 920.00 + 18.40 - 100.00 = 838.40
회차 3
고정 납부30: 979.80 + 19.60 - 30.00 = 969.40
고정 납부100: 838.40 + 16.77 - 100.00 = 755.17
회차 4
고정 납부30: 969.40 + 19.39 - 30.00 = 958.79
고정 납부100: 755.17 + 15.10 - 100.00 = 670.27
회차 5
고정 납부30: 958.79 + 19.18 - 30.00 = 947.97
고정 납부100: 670.27 + 13.41 - 100.00 = 583.68
회차 6
고정 납부30: 947.97 + 18.96 - 30.00 = 936.93
고정 납부100: 583.68 + 11.67 - 100.00 = 495.35
단순 모델의 한계를 확인하세요
실제 명세서에는 일별 이자, 여러 금리, 수수료, 환급, 신규 구매나 프로모션 변경이 있을 수 있습니다. 납부액 배분과 이자 유예 자격도 중요합니다. 새 지출은 막 줄인 잔액을 다시 늘릴 수 있습니다. 월별 모델이 모든 카드사의 청구서를 재현하지는 않으며 계산기 결과도 입력값에 따른 추정입니다. 학습용 계산을 연장한다면 마지막 납부액은 남은 채무까지만 적용하고 마이너스 빚을 표시하지 말고0에서 멈춰야 합니다.
납부와 대조 절차를 만드세요
기한 전에 실제 최소액, 감당 가능한 금액과 돈이 도착해야 하는 시각을 기록하세요. 더 큰 고정 예산은 진행 상황을 보여 줄 수 있지만 계약상 최소액과 필수 생활비도 계속 점검해야 합니다. 자동 납부는 선택 금액과 출금 계좌 자금을 확인하고 실제 반영 여부를 확인한 다음 다음 명세서와 대조하세요. 필요한 금액을 낼 수 없다면 카드사에 일찍 연락해 지원과 조건을 문의하세요. 지원을 받을 수 있다는 보장은 없습니다.
실제 명세서 기록 양식
본인의 명세서와 납부 확인에서 다음 항목을 옮겨 적으세요. 개인적으로 보관하는 양식이며 TrustFinance에 제출할 정보가 아닙니다. 위 모델은 이 칸의 실제 금액을 제공하지 않습니다.
명세서 기간과 마감일: __________
통화: __________
이번 명세서의 잔액: __________
다를 경우 현재 반영된 잔액과 확인일: __________
이번 명세서에서 실제 요구하는 최소액: __________
납부 기한, 수령 마감 시각과 시간대: __________
필수 지출을 고려한 감당 가능한 예정 납부액: __________
실제 반영된 납부 금액과 날짜: __________
다음 명세서 관련 새 구매, 이자, 수수료, 환급 및 기타 입금: __________
다음 명세서 기말 잔액과 설명되지 않는 차이: __________
이전 명세서 잔액에 새로 반영된 금액과 요금을 더하고 반영된 납부와 환급 등을 빼서 다음 잔액과 대조하세요. 각 항목은 한 번만 계산하고 카드사의 표시 방식을 확인하세요. 설명되지 않는 차이는 문의하고 실제 최소액을 모델의30으로 대체하지 마세요.
확인할 질문
최소액을 내면 해당 달의 빚을 다 갚은 건가요?
아닙니다. 정해진 납부 요구에 대응해도 잔액과 이자가 남을 수 있습니다. 남은 금액과 요금을 따로 확인하세요.
같은 금액을 계속 내면 항상 이 결과가 나오나요?
아닙니다. 가상의 금리와 시점, 추가 요금이 없다는 조건이 필요합니다. 실제 최소액과 이자 계산은 다를 수 있습니다.
이 예시로 카드를 고르거나 신용점수를 예측할 수 있나요?
아닙니다. 잔액을 읽는 연습이며 카드사 순위, 승인 평가나 신용점수 예측이 아닙니다.
원문 출처와 확인일
출처 확인일:2026년11월6일. CFPB 자료는 미국 카드, Moneysmart 자료는 호주 소비자 교육에 관한 내용입니다. 해당 법적 공시나 계산기 기본값이 다른 국가의 조건을 정하지는 않습니다. 예시는 가상입니다. 실제 권리, 요금과 필요한 납부액은 계약 및 적용되는 현지 규정에 달려 있습니다.
Official TrustFinance research and editorial team, sharing insights, analysis, and best practices to help financial companies and traders build transparency, credibility, and growth.