Loading
क्रेडिट कार्ड का न्यूनतम भुगतान: योजना बनाने से पहले शेष राशि समझें

TrustFinance Research Team
11月 06, 2026
7 min read
1

क्रेडिट कार्ड स्टेटमेंट का न्यूनतम भुगतान उस बिल चक्र में जरूरी रकम बताता है। वह यह नहीं बताता कि बचा हुआ कर्ज कब खत्म होगा। प्रगति समझने के लिए शुरुआती शेष, जोड़े गए ब्याज और शुल्क, तथा वास्तव में खाते में दर्ज भुगतान को मिलाएँ। यह लेख काल्पनिक संख्याओं से यह संबंध समझाता है; किसी कार्ड की सिफारिश या किसी देश की न्यूनतम भुगतान दर नहीं बताता।
स्टेटमेंट की अलग रकमों को अलग पढ़ें
स्टेटमेंट का शेष बिल चक्र बंद होने के समय की स्थिति है। मौजूदा शेष में उसके बाद दर्ज खरीद, भुगतान या क्रेडिट जुड़ सकते हैं। न्यूनतम देय, अंतिम तारीख और उपलब्ध क्रेडिट अलग बातें हैं। वास्तविक जरूरी राशि और भुगतान मिलने की अंतिम समय-सीमा पढ़ें। उपलब्ध सीमा या केवल निर्धारित ट्रांसफर को भुगतान हो जाने का प्रमाण न मानें।
अनुबंध में प्रतिशत, तय न्यूनतम राशि या दूसरे हिस्सों से देय रकम बन सकती है। यह लेख किसी वास्तविक जारीकर्ता का सूत्र नहीं देता। हर स्टेटमेंट जाँचें: पिछले महीने स्वीकार रकम इस महीने कम पड़ सकती है।
न्यूनतम भुगतान से ब्याज-मुक्त अवधि तय नहीं होती
अमेरिकी मार्गदर्शन में CFPB बताता है कि कई जारीकर्ता दैनिक शेष पर ब्याज निकालते हैं और खरीद तथा अन्य लेनदेन के लिए अलग दरें रख सकते हैं। खरीद की ग्रेस अवधि कार्ड की शर्तों और भुगतान इतिहास पर निर्भर है। केवल न्यूनतम चुकाने से ये शर्तें अपने आप पूरी नहीं होतीं। अपने अनुबंध में देखें कि खरीद, नकद अग्रिम और प्रचारात्मक शेष पर क्या लागू है; सबको एक जैसा न मानें।
गणना से पहले मान्यताएँ तय करें
एक काल्पनिक शेष 1000 इकाई मानें। कोई शुल्क, नई खरीद या नकद अग्रिम नहीं है। बराबर लंबाई के हर मासिक चक्र में मॉडल की दर 2% रखें। यह APR, कानूनी सीमा या वास्तविक बैंक दर नहीं है। शुरुआती शेष पर ब्याज निकालकर आधा होने पर ऊपर गोल करते हुए दो दशमलव तक रखें, फिर चक्र के अंत में भुगतान करें। गोल किया अंतिम शेष अगले चक्र में जाता है।
शिक्षण के लिए तय भुगतान 30 और 100 की तुलना करें। इनमें से कोई जारीकर्ता का न्यूनतम सूत्र नहीं है। पहले स्टेटमेंट का न्यूनतम काल्पनिक रूप से 30 मानें, तब भी अगले चक्रों का वास्तविक न्यूनतम जाँचना जरूरी है। मॉडल छह चक्र पर रुकता है, कर्ज बचा रहता है और चुकता होने की तारीख नहीं बताई जाती।
पहले चक्र की तुलना
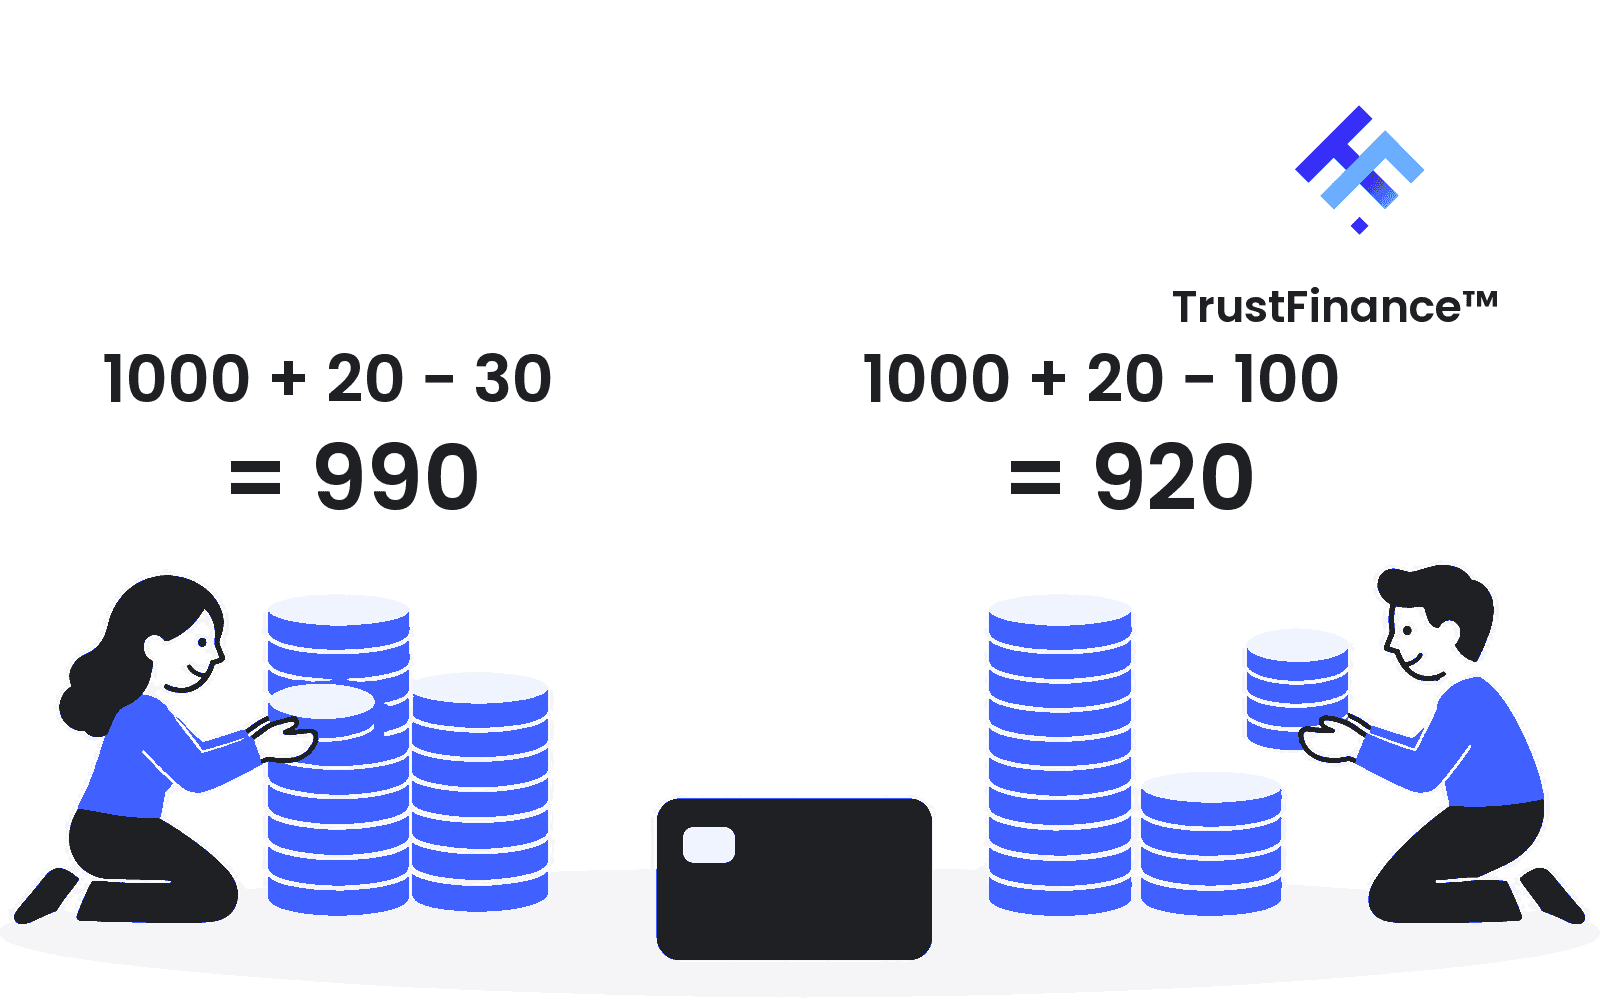
पहले चक्र का ब्याज 1000 × 2% = 20 है।30 देने पर 1000 + 20 - 30 = 990 बचते हैं; शेष 10 घटता है।100 देने पर 1000 + 20 - 100 = 920 बचते हैं; शेष 80 घटता है। ब्याज 20 उधार की लागत है, मूलधन का भुगतान नहीं। इसलिए दी गई रकम और घटे कर्ज की रकम अलग हैं।
छह चक्र तक आगे देखें
दूसरे चक्र में 30 वाला रास्ता 990 से शुरू होता है,19.80 ब्याज जुड़ता है और 979.80 बचते हैं।100 वाला रास्ता 920 से शुरू होकर 18.40 ब्याज जोड़ता है और 838.40 पर बंद होता है। इन मान्यताओं में अलग बचा शेष अगले चक्र के ब्याज को बदलता है।
छह चक्र बाद हर बार 30 देने पर कुल 180 भुगतान,116.93 ब्याज और 936.93 बकाया है। हर बार 100 देने पर कुल 600 भुगतान,95.35 ब्याज और 495.35 बकाया है। मिलान करें:1000 + 116.93 - 180 = 936.93 और 1000 + 95.35 - 600 = 495.35।
बचे शेष का अंतर 441.58 है, पर यह पूरा ब्याज बचत नहीं। इसमें 420 अतिरिक्त नकद भुगतान और 21.58 कम मॉडल ब्याज शामिल है। उदाहरण लागत के साथ नकद प्रतिबद्धता भी तुलना करता है। इससे यह साबित नहीं होता कि कोई परिवार इनमें से कौन-सी राशि वहन कर सकता है।
पूरे छह चक्र: दो तय भुगतान
काल्पनिक धन इकाइयाँ। हर पंक्ति: शुरुआती शेष + गोल किया ब्याज - तय भुगतान = अंतिम शेष। पहले बताई मॉडल की मान्यताएँ लागू हैं।
- चक्र 1
तय भुगतान 30: 1000.00 + 20.00 - 30.00 = 990.00
तय भुगतान 100: 1000.00 + 20.00 - 100.00 = 920.00
- चक्र 2
तय भुगतान 30: 990.00 + 19.80 - 30.00 = 979.80
तय भुगतान 100: 920.00 + 18.40 - 100.00 = 838.40
- चक्र 3
तय भुगतान 30: 979.80 + 19.60 - 30.00 = 969.40
तय भुगतान 100: 838.40 + 16.77 - 100.00 = 755.17
- चक्र 4
तय भुगतान 30: 969.40 + 19.39 - 30.00 = 958.79
तय भुगतान 100: 755.17 + 15.10 - 100.00 = 670.27
- चक्र 5
तय भुगतान 30: 958.79 + 19.18 - 30.00 = 947.97
तय भुगतान 100: 670.27 + 13.41 - 100.00 = 583.68
- चक्र 6
तय भुगतान 30: 947.97 + 18.96 - 30.00 = 936.93
तय भुगतान 100: 583.68 + 11.67 - 100.00 = 495.35
सरल मॉडल की सीमाएँ समझें
असल स्टेटमेंट में दैनिक ब्याज, कई दरें, शुल्क, रिफंड, नई खरीद या बदली प्रचारात्मक शर्तें हो सकती हैं। भुगतान का आवंटन और ग्रेस अवधि की पात्रता भी मायने रखते हैं। नई खरीद घटाया हुआ शेष फिर बढ़ा सकती है। मासिक मॉडल हर जारीकर्ता का बिल नहीं बनाता; कैलकुलेटर का अनुमान उसके इनपुट पर निर्भर है। शिक्षण मॉडल आगे बढ़ाएँ तो अंतिम भुगतान बाकी देनदारी तक सीमित करें और शून्य पर रोकें, कर्ज ऋणात्मक न दिखाएँ।
भुगतान और जाँच की प्रक्रिया बनाएँ
अंतिम तारीख से पहले वास्तविक न्यूनतम, वहन करने योग्य रकम और पैसे मिलने का जरूरी समय लिखें। बड़ा तय बजट प्रगति दिखा सकता है, लेकिन अनुबंध का न्यूनतम और जरूरी जीवन-खर्च जाँचते रहें। ऑटो भुगतान में चुनी रकम और स्रोत खाते के पर्याप्त पैसे देखें। पुष्टि करें कि भुगतान दर्ज हो गया, फिर अगले स्टेटमेंट का मिलान करें। जरूरी रकम न दे सकें तो जारीकर्ता से जल्दी सहायता विकल्प और उनकी शर्तें पूछें; सहायता की गारंटी नहीं है।
अपने वास्तविक स्टेटमेंट की कार्यपत्रिका
ये मदें अपने स्टेटमेंट और भुगतान पुष्टि से लिखें। कार्यपत्रिका अपने पास रखें; इसे TrustFinance को भेजना नहीं है। ऊपर का मॉडल इन खानों की वास्तविक राशि नहीं देता।
- स्टेटमेंट की अवधि और बंद होने की तारीख: __________
- मुद्रा: __________
- इस स्टेटमेंट का शेष: __________
- वर्तमान दर्ज शेष और जाँच की तारीख, यदि अलग हो: __________
- इस स्टेटमेंट में वास्तविक न्यूनतम देय: __________
- अंतिम तारीख, भुगतान मिलने की अंतिम घड़ी और समय क्षेत्र: __________
- जरूरी खर्चों के बाद वहन योग्य नियोजित भुगतान: __________
- वास्तव में दर्ज भुगतान: रकम और तारीख: __________
- अगले स्टेटमेंट से संबंधित नई खरीद, ब्याज, शुल्क, रिफंड या अन्य क्रेडिट: __________
- अगले स्टेटमेंट का अंतिम शेष और अस्पष्ट अंतर: __________
अगला शेष पुराने स्टेटमेंट में नई दर्ज रकम और शुल्क जोड़कर तथा प्राप्त भुगतान और क्रेडिट घटाकर मिलाएँ। हर घटक एक बार गिनें और जारीकर्ता का विवरण देखें। अस्पष्ट अंतर का स्पष्टीकरण माँगें; वास्तविक न्यूनतम की जगह मॉडल के30 का उपयोग न करें।
जाँचने योग्य प्रश्न
क्या न्यूनतम देने से उस महीने का उधार खत्म है?
नहीं। यह बताई भुगतान आवश्यकता पूरी करता है, लेकिन शेष और ब्याज रह सकते हैं। बाकी रकम और शुल्क अलग जाँचें।
क्या तय रकम देने पर हमेशा यही परिणाम होगा?
नहीं। आँकड़े काल्पनिक दर, समय और अतिरिक्त शुल्क न होने पर निर्भर हैं। वास्तविक न्यूनतम और ब्याज गणना अलग हो सकती है।
क्या इससे कार्ड चुनें या क्रेडिट स्कोर की भविष्यवाणी करें?
नहीं। यह शेष पढ़ने का अभ्यास है, जारीकर्ता रैंकिंग, स्वीकृति परीक्षण या क्रेडिट स्कोर का अनुमान नहीं।
मूल स्रोत और जाँच की तारीख
स्रोत 6 नवंबर 2026 को जाँचे गए। CFPB सामग्री अमेरिकी कार्डों पर है और Moneysmart ऑस्ट्रेलियाई उपभोक्ता शिक्षा है। उनके कानून या कैलकुलेटर की डिफॉल्ट दरें दूसरे देशों की शर्तें तय नहीं करतीं। उदाहरण काल्पनिक है। वास्तविक अधिकार, शुल्क और जरूरी भुगतान अनुबंध व स्थानीय नियमों पर निर्भर हैं।
द्वारा लिखा गया
TrustFinance Research Team
Official TrustFinance research and editorial team, sharing insights, analysis, and best practices to help financial companies and traders build transparency, credibility, and growth.